Achat-revente en auto-entreprise : 12,3 % de cotisations, mais la marge reste décisive
Publié par : Éloïse Chevalier-Bonnard — Rédactrice spécialisée en business
L’achat-revente en auto-entreprise consiste à acheter des marchandises pour les revendre en l’état, en ligne, sur un marché, en boutique ou via une marketplace. Ce statut peut convenir pour tester une activité dans la mode, la high-tech, la décoration, les véhicules ou les produits reconditionnés. Sa limite principale tient au calcul des cotisations : elles portent sur le chiffre d’affaires encaissé, et non sur le bénéfice réellement dégagé.
Vendre en l’état : le critère qui fait basculer l’activité
L’activité relève du commerce et des bénéfices industriels et commerciaux (BIC) lorsque vous achetez un bien pour le revendre sans transformation substantielle. Votre revenu dépend alors de votre marge commerciale, c’est-à-dire la différence entre le prix de vente et le coût d’achat. Il faut ensuite retirer les frais de livraison, d’emballage, de publicité, les commissions de plateforme, le stockage et l’assurance.
Achat-revente, artisanat ou profession libérale : ne pas se tromper de catégorie
Une simple remise en état, un nettoyage ou un emballage ne change pas nécessairement la nature commerciale de l’activité. En revanche, fabriquer, assembler de façon déterminante ou transformer un produit peut faire entrer l’activité dans l’artisanat. Une prestation intellectuelle ou de conseil relève en principe des bénéfices non commerciaux (BNC). Cette qualification influence directement les cotisations et l’imposition.
| Activité | Nature habituelle | Cotisations sociales en 2026 | Abattement fiscal |
|---|---|---|---|
| Achat-revente de marchandises | Commerce BIC | 12,3 % | 71 % |
| Prestation artisanale ou commerciale | Services BIC | 21,2 % | 50 % |
| Prestation de services libérale | BNC | 25,6 % | Variable selon le régime micro-BNC |
Pour une profession libérale réglementée affiliée à la Cipav, l’achat-revente est généralement peu pertinent. Le taux de cotisations peut atteindre 23,2 %, contre 12,3 % pour le commerce. En cas d’activité mixte, par exemple la vente d’objets personnalisés et leur fabrication, les recettes doivent être déclarées séparément selon leur nature.
Créer son activité et choisir le bon cadre commercial
La création passe par le guichet unique de l’INPI. Vous y déclarez le début d’activité, votre adresse, la nature des produits vendus et la périodicité de déclaration du chiffre d’affaires, mensuelle ou trimestrielle. Après l’immatriculation, vous recevez un numéro SIRET, utile pour facturer et effectuer vos démarches auprès de l’URSSAF.
Guide 2026 pour réussir en auto-entreprise — Découvrez les règles, seuils, cotisations, TVA et démarches clés pour gérer votre auto-entreprise en 2026.
Le code APE est attribué, il ne se choisit pas librement
Vous décrivez précisément votre activité principale, puis l’administration attribue le code APE correspondant. Pour le commerce de véhicules automobiles légers, le code habituellement attribué est le 4511Z. Pour les autres produits, le code varie selon la famille de commerce. Il ne modifie pas à lui seul le taux de cotisations : c’est la réalité de l’activité exercée qui prévaut.
Où vendre et quelles autorisations prévoir ?
Un site e-commerce, une marketplace, un dépôt-vente ou une boutique permettent de vendre sans occuper le domaine public. Pour les marchés et les foires, une autorisation d’occupation temporaire est habituellement demandée à la mairie ou au gestionnaire du marché. Si vous exercez hors de votre commune de domiciliation, une carte de commerçant ambulant peut aussi être nécessaire.
Les achats de stock précèdent souvent les encaissements. Un stock rentable sur le papier peut donc immobiliser la trésorerie pendant plusieurs semaines, alors que les frais de plateforme et les retours continuent de s’accumuler. Avant toute commande importante, mesurez le délai moyen de revente, prévoyez une réserve pour les invendus et fixez un prix plancher couvrant tous les coûts, pas seulement le prix d’achat.
Fiscalité, cotisations et TVA : les chiffres à intégrer dans vos prix
En micro-entreprise, l’achat-revente relève du régime micro-BIC. Pour l’impôt sur le revenu calculé selon le barème progressif, l’administration applique un abattement forfaitaire de 71 % sur le chiffre d’affaires brut. Seuls 29 % du chiffre d’affaires sont donc ajoutés aux autres revenus imposables du foyer. Cet abattement remplace la déduction des dépenses réelles : les achats, commissions et frais de transport ne peuvent pas être déduits séparément.
12,3 % de cotisations sur les encaissements, même si la marge est faible
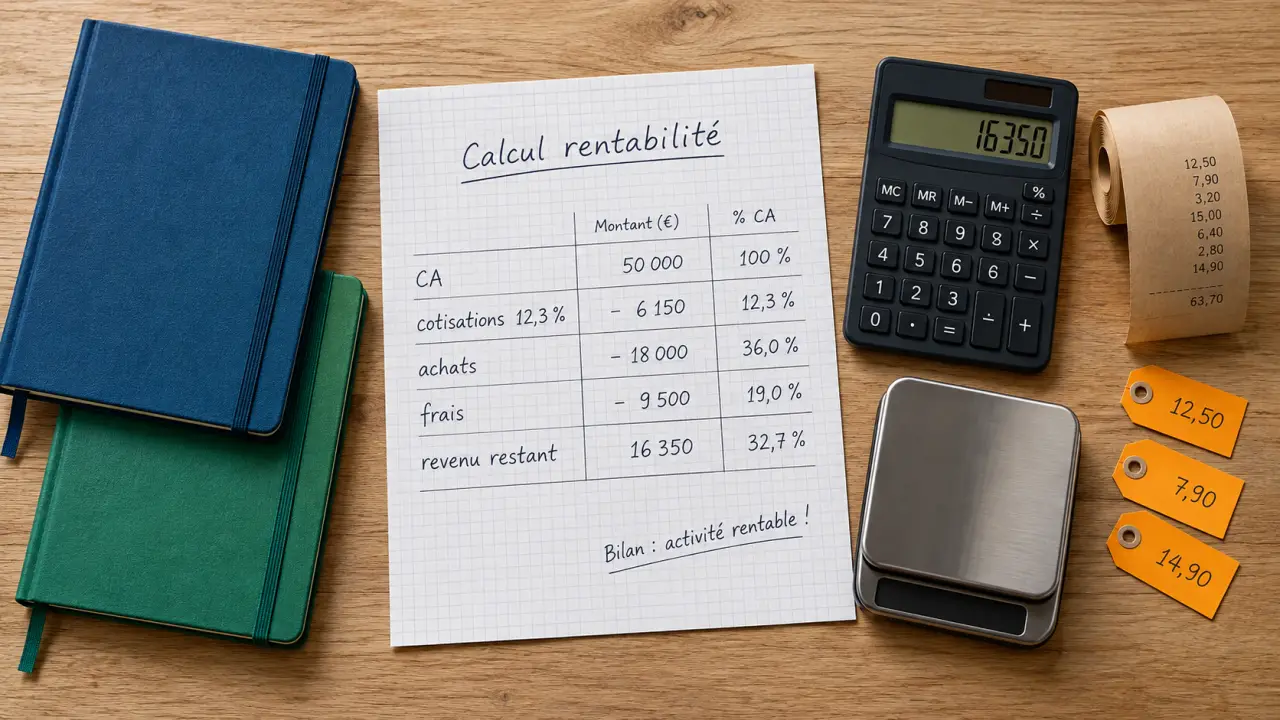
En 2026, le taux de cotisations sociales applicable à la vente de marchandises est de 12,3 % du chiffre d’affaires encaissé. Pour 2 000 € encaissés, la cotisation s’élève à 246 €, quel que soit le montant dépensé pour acquérir les produits. Il reste donc 1 754 € avant les achats, les frais variables et les autres charges. À l’inverse, si vous n’encaissez rien, vous ne payez pas de cotisations sociales : 0 € encaissé signifie 0 € à payer.
Le versement libératoire est une option soumise à une condition de revenu fiscal de référence. Il ajoute 1 % du chiffre d’affaires pour régler l’impôt sur le revenu au fil des déclarations. Comparez cette solution avec le barème progressif selon la situation du foyer : elle n’est pas automatiquement avantageuse. La demande doit être effectuée dans les trois mois suivant le début de l’activité.
Franchise de TVA : utile, mais à surveiller de près
La franchise en base de TVA dispense de facturer la TVA tant que le chiffre d’affaires reste sous le seuil de 85 000 €. Une tolérance jusqu’à 93 500 € peut permettre le maintien de la franchise au cours de la première année de dépassement. Au-delà, la TVA doit être facturée et déclarée. Ce changement modifie les prix de vente, les factures et la gestion de trésorerie.
Tant que vous bénéficiez de la franchise, vos factures doivent mentionner « TVA non applicable, art. 293 B du CGI » jusqu’au 31 août 2026. À compter du 1er septembre 2026, la référence devient l’article L.223-3 du CIBS. Cette mention indique au client pourquoi aucune TVA n’apparaît sur la facture.
Plafonds, comptabilité et rentabilité : les contrôles à faire chaque mois
Pour la période 2026-2028, le plafond annuel de chiffre d’affaires de la micro-entreprise applicable à la vente de marchandises est de 203 100 €. Ce montant permet de rester au régime micro. Il ne faut pas le confondre avec le seuil de TVA, beaucoup plus bas : une activité peut devenir redevable de la TVA tout en restant sous le régime de la micro-entreprise.
Tenir les documents qui protègent votre activité
La comptabilité est allégée, mais elle reste obligatoire. Vous devez conserver les justificatifs et tenir un livre des recettes encaissées ainsi qu’un registre des achats. Ce registre doit mentionner les fournisseurs, les dates, les références et les montants. Ces données servent aussi à mesurer la marge réelle par catégorie de produit et à repérer les références qui mobilisent inutilement la trésorerie.
- Déclarez à l’URSSAF le chiffre d’affaires réellement encaissé, chaque mois ou chaque trimestre.
- Suivez séparément le chiffre d’affaires, les achats de stock et les frais variables.
- Conservez les factures fournisseurs, les preuves de vente, les frais de port et les commissions.
- Vérifiez chaque mois votre progression vers les seuils de TVA et de micro-entreprise.
Au-delà de 5 000 € de chiffre d’affaires, la CFE et certaines contributions annexes peuvent s’ajouter selon votre situation. La contribution à la formation professionnelle des commerçants est de 0,1 %. Lorsque les achats représentent une part très élevée des ventes ou que les volumes augmentent, comparez la micro-entreprise avec un régime réel. La déduction des charges réelles peut alors compenser une gestion plus exigeante.

- Achat-revente en auto-entreprise : 12,3 % de cotisations, mais la marge reste décisive - 11 octobre 2026
- Nombre de salariés d’une entreprise : pourquoi le même effectif donne parfois deux chiffres différents - 10 octobre 2026
- Devenir gestionnaire de patrimoine exige un bac+5, de l’expérience et un vrai choix de statut - 9 octobre 2026
Articles qui pourraient vous intéresser :
 Autoformation : méthodes, défis et stratégies pour réussir votre apprentissage autonome
 Vente de site e-commerce : 4 méthodes de valorisation et audit SEO pour sécuriser votre reprise
 Piloter la performance : 3 indicateurs clés par objectif pour éviter les dérives managériales
 Gestion de stocks cosmétiques : anticiper la péremption, adapter à la saisonnalité et préserver la marge