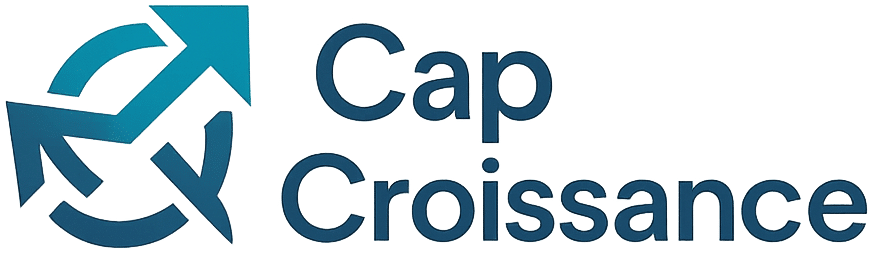
Compte comptable de l’aide apprenti : 741 pour le produit, 441 pour la créance
Publié par : Éloïse Chevalier-Bonnard — Rédactrice spécialisée en finance
Pour enregistrer une aide liée à l’embauche d’un apprenti, le compte comptable à retenir est en principe le 741 « Subventions d’exploitation ». Si l’aide est acquise mais pas encore versée à la date de clôture, elle est constatée au débit du compte 441 « État, subventions et aides à recevoir ». Le produit doit être rattaché au bon exercice, sans attendre systématiquement l’encaissement bancaire.
La réponse rapide : 741 pour le produit, 441 pour la créance
L’aide à l’apprentissage versée à l’employeur est un soutien financier destiné à compenser une partie du coût de l’embauche et de la formation. Elle relève donc des subventions d’exploitation, et non d’un transfert de charges ou d’une réduction de salaire.
| Situation rencontrée | Compte à utiliser | Logique comptable |
|---|---|---|
| L’aide est acquise et doit être rattachée à l’exercice | 741 au crédit | Constatation d’un produit d’exploitation |
| L’aide est acquise mais non encaissée | 441 au débit | Constatation d’une créance sur l’État |
| L’aide est versée sur le compte bancaire | 512 au débit | Encaissement et extinction de la créance |
| L’avantage prend la forme d’une exonération de charges | Pas d’écriture distincte | La charge de paie est déjà diminuée |
Depuis le 1er janvier 2025, le compte 741 permet d’identifier plus directement les subventions d’exploitation. Les entreprises doivent donc adapter leurs anciennes habitudes d’utilisation d’un compte 74 générique à la nomenclature applicable. Le compte 791, autrefois consacré aux transferts de charges, ne doit pas être utilisé pour l’aide à l’apprentissage. Il a disparu du plan comptable général et l’aide n’a pas la nature d’un transfert de charges.
Identifier la nature exacte de l’aide avant de passer l’écriture
Le terme « aide apprenti » peut désigner plusieurs mécanismes. La qualification de l’avantage détermine son traitement comptable. Une aide unique à l’apprentissage ou une aide exceptionnelle à l’embauche, lorsqu’elle est versée à l’employeur, suit la logique d’une subvention d’exploitation. À l’inverse, une réduction de cotisations ne constitue pas un produit à enregistrer.
Aide unique et aide exceptionnelle : une même logique comptable
Les conditions d’accès, les montants et les périodes d’application peuvent varier selon la date de conclusion du contrat, l’effectif de l’entreprise, le niveau du diplôme préparé ou la situation de l’apprenti. Certains dispositifs visent notamment les entreprises de moins de 250 salariés et prévoient une aide pour la première année du contrat. Une aide pouvant atteindre 6 000 € peut aussi concerner un apprenti en situation de handicap.
Ces différences réglementaires influencent le montant à comptabiliser et le moment où le droit devient certain, mais pas le principe comptable. Lorsqu’un versement est acquis en contrepartie de l’embauche, il est enregistré en subvention d’exploitation. L’aide unique et l’aide exceptionnelle ne sont pas nécessairement cumulables. Il faut donc vérifier que le montant comptabilisé correspond à un droit effectivement ouvert, sans enregistrer deux fois le même avantage.
Exonération de charges : ne pas créer un produit artificiel
Une exonération ou une réduction de cotisations patronales ne donne pas lieu à une écriture de subvention séparée. La paie constate directement les cotisations dues après application de la réduction. Enregistrer en plus un produit au compte 741 gonflerait artificiellement le résultat. De même, une exonération de taxe d’apprentissage ne génère pas d’écriture spécifique puisqu’aucune charge n’est due au titre de cette exonération.
La distinction permet de suivre correctement les flux. Une subvention est une ressource identifiable, souvent encaissée ultérieurement. Une exonération réduit une sortie qui n’aura pas lieu. Séparer le produit, la créance, la charge salariale et la charge patronale rend le dossier de paie plus lisible lors d’un contrôle ou d’une révision annuelle.
Quand comptabiliser l’aide à l’apprentissage ?
La règle centrale est celle du rattachement à l’exercice. L’aide doit être enregistrée lorsque l’entreprise a acquis le droit de la percevoir, et non uniquement lorsqu’elle apparaît sur le relevé bancaire. Il faut examiner les conditions du dispositif, la validation du contrat et les éléments qui justifient que le versement est dû.
À l’acquisition du droit : constater la subvention à recevoir
À la clôture d’un exercice, une entreprise peut avoir rempli les conditions ouvrant droit à une aide pour une période donnée sans l’avoir encore reçue. Elle comptabilise alors la créance et le produit correspondant. Cette écriture évite de reporter sur l’exercice suivant un produit qui concerne l’activité déjà réalisée.
| Écriture à la date d’acquisition | Débit | Crédit |
|---|---|---|
| État, subventions et aides à recevoir | 441 | |
| Subventions d’exploitation | 741 |
Le montant retenu doit pouvoir être justifié par les documents disponibles : échéancier de versement, notification, conditions d’éligibilité, contrat d’apprentissage et calcul du droit. Lorsque l’aide est versée chaque mois, une comptabilisation périodique facilite le suivi et limite les régularisations importantes à la clôture.
À l’encaissement : solder la créance
Lorsque le versement intervient, l’écriture ne crée pas un nouveau produit. Elle constate seulement l’entrée de trésorerie et éteint la créance déjà enregistrée :
| Écriture lors du versement | Débit | Crédit |
|---|---|---|
| Banque | 512 | |
| État, subventions et aides à recevoir | 441 |
Exemple pratique et points de contrôle avant la clôture
Supposons qu’une entreprise ait acquis 2 000 € d’aide à l’apprentissage au titre de son exercice, mais que le règlement intervienne après la date de clôture. Elle enregistre 2 000 € au débit du compte 441 et 2 000 € au crédit du compte 741. À réception du paiement, elle débite le compte 512 et crédite le compte 441 pour le même montant. Le résultat de l’exercice intègre ainsi l’aide qui lui revient, même si la trésorerie arrive plus tard.
Les erreurs les plus fréquentes
- Attendre l’encaissement alors que le droit était acquis avant la clôture, ce qui fausse le résultat entre deux exercices.
- Utiliser le compte 791 ou assimiler l’aide à un remboursement de charges, alors qu’il s’agit d’une subvention d’exploitation.
- Enregistrer une exonération sociale au crédit d’un compte de produits, ce qui crée une double comptabilisation de l’avantage.
- Confondre aide annoncée et aide acquise : une perspective de versement ne suffit pas si les conditions ne sont pas remplies.
- Oublier le rapprochement entre les montants comptabilisés au compte 441, les versements reçus et les justificatifs conservés.
Si le montant est significatif pour la compréhension des comptes, une information en annexe peut être pertinente. Elle peut préciser la nature de la subvention, son montant et son incidence sur le résultat. Cette information est particulièrement utile lorsque l’aide représente une part notable du financement d’un recrutement ou lorsqu’elle reste soumise à des conditions susceptibles d’entraîner une régularisation.
- Compte comptable de l’aide apprenti : 741 pour le produit, 441 pour la créance - 20 octobre 2026
- Se faire un complément de salaire sans sacrifier ses soirées : les options à comparer - 19 octobre 2026
- Sup’Expertise formation continue : plus de 160 formations pour les cabinets comptables - 18 octobre 2026
Articles qui pourraient vous intéresser :
 Assurance vie : avantages et inconvénients clairement expliqués
 Cessez de vous faire avoir charles gave, que faut-il vraiment comprendre ?
 Business plan Excel : 3 ans de prévisions et 5 tableaux indispensables pour convaincre votre banquier
 Auto-entrepreneur : 4 justificatifs officiels pour remplacer votre fiche de paie