BNC : le seuil de 83 600 € qui oriente votre régime fiscal
Publié par : Éloïse Chevalier-Bonnard — Rédactrice spécialisée en finance
Les bénéfices non commerciaux, ou BNC, correspondent aux revenus d’une activité professionnelle qui ne relève ni du commerce ni de l’artisanat. Ce régime concerne notamment les professions libérales, les consultants, les créateurs, les praticiens et certains titulaires de charges. Le premier réflexe consiste à qualifier correctement son activité, puis à choisir le régime d’imposition et l’organisation déclarative adaptés.
Les bénéfices non commerciaux : qui est concerné ?
Les BNC sont une catégorie de revenus soumise à l’impôt sur le revenu. Ils concernent principalement les activités dans lesquelles une prestation intellectuelle, technique, artistique ou de soins est à l’origine de la rémunération. Un consultant, un architecte, un psychologue, un formateur indépendant, un artiste-auteur ou un professionnel libéral peut ainsi relever des bénéfices non commerciaux.
Quiz sur les bénéfices non commerciaux
Testez vos connaissances sur les BNC, leurs régimes fiscaux et leurs déclarations.
Sélectionnez une réponse.
Quiz terminé
La qualification dépend de la nature réelle de l’activité, et pas uniquement de la forme juridique retenue. Un entrepreneur individuel, un micro-entrepreneur ou l’associé d’une société soumise à l’impôt sur le revenu peut donc percevoir des revenus BNC.
Ne pas confondre BNC et BIC
Les BNC se distinguent des bénéfices industriels et commerciaux, ou BIC. Les BIC concernent en principe les activités commerciales, artisanales, industrielles ou de vente de biens. Une boutique qui vend des produits relève généralement des BIC, tandis qu’un professionnel qui facture une mission de conseil relève plutôt des BNC.
La distinction devient moins évidente lorsque l’activité associe des prestations et des ventes régulières. Dans ce cas, il faut examiner la place de chaque activité et son fonctionnement réel. Une qualification correcte dès le départ évite plusieurs erreurs : régime fiscal inadapté, formulaire incorrect ou suivi comptable insuffisant. En cas d’hésitation, mieux vaut vérifier le classement avant la première déclaration.
Micro-BNC ou déclaration contrôlée : comparer avant de choisir
Deux régimes organisent l’imposition des bénéfices non commerciaux : le micro-BNC, qui simplifie le suivi, et la déclaration contrôlée, qui permet de prendre en compte les dépenses réellement engagées. Le seuil de recettes à connaître pour relever du micro-BNC est de 83 600 € hors taxes.
| Régime | Calcul du revenu imposable | Suivi à prévoir | Profil souvent adapté |
|---|---|---|---|
| Micro-BNC | Recettes avec abattement forfaitaire de 34 %, au minimum 305 € | Comptabilité allégée et suivi des encaissements | Activité avec peu de frais professionnels |
| Déclaration contrôlée | Recettes diminuées des charges professionnelles déductibles | Déclaration 2035 et comptabilité plus détaillée | Activité avec dépenses significatives ou recettes élevées |
Le micro-BNC : simple, mais pas toujours avantageux
Avec le micro-BNC, l’administration applique automatiquement un abattement de 34 % sur les recettes déclarées, avec un minimum de 305 €. Les charges réelles ne sont donc pas déduites une par une. Ce fonctionnement convient souvent lorsque les frais de déplacement, les logiciels, le loyer, les assurances, les formations ou le matériel restent inférieurs au montant de l’abattement.
Le régime devient moins intéressant lorsque les dépenses représentent une part importante des encaissements. Une activité peut alors supporter des coûts élevés tout en bénéficiant seulement de l’abattement forfaitaire. La simplicité administrative ne doit donc pas faire oublier le calcul du bénéfice imposable : un régime simplifié peut aboutir à une base imposable supérieure au bénéfice réellement dégagé.
La déclaration contrôlée : déduire les coûts réellement supportés
En déclaration contrôlée, le bénéfice correspond à la différence entre les recettes et les dépenses professionnelles admises en déduction. Le régime suit généralement une logique recettes-dépenses. Une comptabilité d’engagement peut aussi être choisie sur option. L’option pour la déclaration contrôlée est valable un an et peut être renouvelée.
Le niveau de recettes ne suffit donc pas pour choisir. Il faut estimer les charges annuelles : un local professionnel, des abonnements, des déplacements fréquents ou le recours à la sous-traitance peuvent rendre la déclaration contrôlée plus adaptée. Cette comparaison doit intégrer le temps nécessaire au suivi comptable et la capacité à conserver des justificatifs précis.
Suivre chaque encaissement pour piloter sa fiscalité
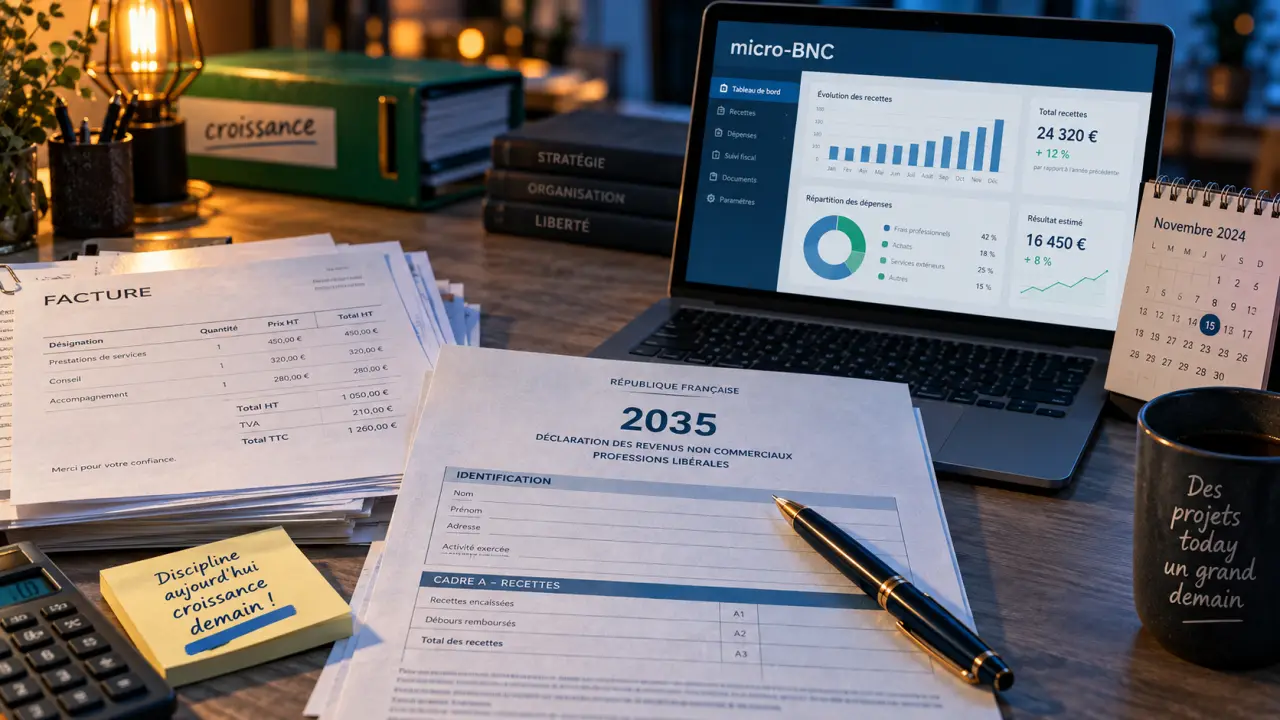
Chaque facture encaissée peut servir de repère pour suivre l’activité. En l’enregistrant rapidement avec son mode de paiement, la mission concernée et, si nécessaire, la dépense qui lui est associée, vous obtenez un tableau de bord plus utile qu’un total reconstitué en fin d’exercice. Cette méthode aide à repérer le franchissement d’un seuil, à prévoir l’impôt et à vérifier si l’abattement du micro-BNC couvre réellement les coûts.
Cette organisation permet aussi de distinguer la trésorerie disponible du montant qui sera effectivement imposable. Une recette encaissée peut donner une impression de marge alors qu’elle devra financer des cotisations, des outils, des frais de mission et l’impôt. Un calendrier réunissant les encaissements, les dépenses et les échéances limite les décisions prises dans l’urgence.
Le suivi régulier est particulièrement utile lorsque les recettes se rapprochent de 83 600 € hors taxes ou lorsque les dépenses évoluent fortement au cours de l’année. Il facilite les simulations et permet de préparer un changement de régime sans attendre la période déclarative.
Déclarer ses revenus BNC sans oublier les formulaires
Les documents à transmettre dépendent du régime fiscal choisi. En micro-BNC, les recettes sont reportées sur la déclaration complémentaire de revenus 2042 C PRO. L’abattement forfaitaire est ensuite appliqué selon les règles du régime.
En déclaration contrôlée, il faut déposer la déclaration de résultat n° 2035, accompagnée de ses annexes A et B, puis reporter les éléments nécessaires sur la 2042 C PRO. La transmission de la 2035 s’effectue de manière dématérialisée, par EDI ou EFI.
Anticiper le calendrier plutôt que subir l’échéance
Le délai de dépôt de la déclaration de résultat est fixé à 15 jours après le deuxième jour ouvré suivant le 1er mai. Il faut donc clôturer les écritures, contrôler les justificatifs et rapprocher les sommes encaissées des relevés bancaires suffisamment tôt.
- Conservez les factures émises, les justificatifs de dépenses et les relevés utiles.
- Vérifiez que les recettes déclarées correspondent aux encaissements effectivement enregistrés.
- Séparez les opérations personnelles et professionnelles pour faciliter le suivi.
- Préparez la 2035 en amont si vous relevez de la déclaration contrôlée.
Un retard ou une déclaration incomplète peut entraîner des majorations de 10 %, 40 % ou 80 %, selon la situation. Une comptabilité tenue régulièrement réduit le risque d’oubli et permet de corriger plus facilement une incohérence avant le dépôt.
TVA, accompagnement et points de vigilance
Le régime d’imposition des BNC et le régime de TVA sont liés à l’activité, mais ils restent distincts. Une activité BNC peut bénéficier de la franchise en base de TVA tant que ses recettes restent sous le seuil de 37 500 €. Au-delà, ou sur option, l’entrepreneur peut relever d’un régime simplifié ou du régime réel normal de TVA.
Surveiller la TVA dès que l’activité accélère
La TVA modifie la manière de facturer et de suivre les encaissements. Il faut notamment distinguer les montants hors taxes et toutes taxes comprises, collecter la TVA lorsque cela s’applique et suivre la TVA déductible sur les dépenses professionnelles. Certaines prestations peuvent aussi relever d’exonérations spécifiques. Le traitement dépend alors de l’activité exercée.
Le franchissement d’un seuil doit être surveillé avec attention. Une hausse progressive des recettes peut modifier les mentions à porter sur les factures et les obligations de suivi. Tenir un cumul régulier des recettes permet de réagir avant que la gestion de la TVA ne devienne une urgence administrative.
Un comptable n’est pas obligatoire pour exercer une activité BNC. Son intervention peut toutefois être utile lorsque les charges sont nombreuses, que la TVA s’ajoute à la gestion courante, que l’activité combine plusieurs sources de revenus ou que la déclaration contrôlée exige un suivi plus technique. L’adhésion à une association de gestion agréée peut également éviter une majoration de 10 % du bénéfice imposable.
Le choix le plus cohérent est celui qui correspond à l’économie réelle de l’activité : recettes, dépenses, besoins de trésorerie et temps disponible pour la gestion. Revoir ces éléments avant chaque période déclarative permet d’ajuster son organisation sans attendre qu’un seuil ou une échéance impose une décision précipitée.

Articles qui pourraient vous intéresser :
 Bnp paribas easy s&p 500 cours : comprendre, suivre et investir sereinement
 Fausse déclaration URSSAF : 3 ans de prescription et les risques financiers réels
 Investir pour les nuls : 3 piliers pour bâtir un patrimoine avec 50 € par mois
 Prêt Adie sans garant : microcrédit express jusqu’à 1 000 € ou prêt avec garant à 50 % ?