Business plan de restauration rapide : le prévisionnel qui révèle vos heures creuses
Un business plan de restauration rapide ne sert pas uniquement à demander un prêt. Il permet de vérifier, avant de signer un bail ou de commander du matériel, si le flux de clients attendu couvrira réellement les charges. Pour convaincre une banque, des associés ou des investisseurs, le document doit relier un concept précis, un emplacement étudié et un prévisionnel financier cohérent.
Partir du terrain avant de rédiger le dossier
Un bon dossier ne commence pas par une longue présentation du porteur de projet. Il répond d’abord à une question simple : pourquoi des clients choisiraient-ils cette restauration rapide plutôt qu’une autre, à cet endroit précis ? La réponse doit relier l’offre, la clientèle, le rythme de consommation et le mode de vente.
Simulateur de prévisionnel financier
Hypothèses d’exploitation
Investissement & Financement
Résultats mensuels
Chiffre d’affaires : 0 €
Résultat mensuel : 0 €
Seuil de rentabilité (CA) : 0 €
Besoin de financement initial : 0 €
Note : Ce modèle est simplifié. Les hypothèses doivent être testées avec un scénario prudent. Les calculs ne constituent pas une garantie de rentabilité.
Définir une proposition de valeur exploitable
« Burgers de qualité » ou « restauration saine » ne suffisent pas. Décrivez la carte, la fourchette de prix, le temps de préparation, le nombre de références et les services proposés : sur place, à emporter, livraison ou click & collect. Précisez aussi ce qui rend l’offre reproductible au quotidien : recettes standardisées, fournisseurs, emballages, organisation de la cuisine et gestion des pics de commandes.
Le concept doit correspondre au format retenu. Un food-truck mise sur la mobilité et une carte courte. Une dark kitchen limite les coûts de salle, mais dépend davantage des plateformes. Un établissement avec places assises supporte un loyer et un aménagement plus élevés, tout en pouvant développer le déjeuner sur place. Ces différences modifient directement le budget, les besoins en personnel et le chiffre d’affaires prévisionnel.
Observer la zone de chalandise, pas seulement les concurrents
L’étude de marché locale doit recenser les concurrents directs, mais aussi les sources de passage : bureaux, établissements scolaires, commerces, transports, équipements sportifs et habitants. Observez les flux selon les jours et les horaires, la facilité de stationnement, la visibilité de la vitrine et les habitudes de livraison dans un rayon pertinent. Comparez ensuite les cartes, les prix, les avis, les délais annoncés et les créneaux peu couverts.
La restauration rapide peut donner l’impression d’un commerce toujours actif. Pourtant, le coup de feu du midi peut masquer des plages calmes qui continuent à générer loyer, énergie et salaires. Cartographier les flux par tranches de 15 minutes aide à décider s’il faut ouvrir le soir, renforcer le click & collect, réduire l’amplitude horaire ou créer une offre dédiée aux heures creuses. Cette lecture rend les hypothèses de fréquentation plus solides qu’un simple comptage des passants.
Composer un business plan que les financeurs peuvent lire vite
Un business plan fait généralement une vingtaine de pages, auxquelles s’ajoutent les annexes. Il doit être compris rapidement, puis vérifié dans le détail. L’executive summary se rédige souvent à la fin, lorsque les chiffres et la stratégie sont stabilisés.
Ouvrir avec un résumé opérationnel convaincant
Sur une à deux pages, présentez le concept, la forme juridique envisagée, l’emplacement ou la zone recherchée, la clientèle cible, l’offre, les canaux de vente et le montant du besoin de financement. Indiquez également l’apport personnel, les principaux investissements et l’objectif économique. Le lecteur doit comprendre en quelques minutes ce qui est vendu, à qui, par qui et avec quels moyens.
Donner des preuves plutôt que des intentions
Dans le corps du document, développez le profil de l’équipe, l’expérience utile au projet, le plan d’exploitation, les fournisseurs envisagés et la stratégie commerciale. Une banque apprécie les hypothèses traçables : devis de matériel, estimations de travaux, projet de bail, comparatif local, échanges avec les fournisseurs et calendrier d’ouverture. Les annexes ne remplacent pas l’analyse. Elles montrent qu’elle repose sur des éléments vérifiables.
- Présentez la clientèle sous forme de profils concrets : salariés pressés le midi, familles le soir, étudiants, riverains ou commandes d’entreprises.
- Expliquez votre acquisition : vitrine, référencement local, réseaux sociaux, partenariats de quartier, offres de lancement et programme de fidélité.
- Exposez les risques : dépendance à une plateforme, hausse des matières premières, travaux retardés, saisonnalité ou concurrence proche, puis les réponses prévues.
Construire un prévisionnel financier qui tient debout
Le prévisionnel financier traduit le projet en chiffres sur 3 à 5 ans. Son objectif n’est pas d’afficher une croissance spectaculaire, mais de démontrer la viabilité, le besoin de trésorerie et la capacité de remboursement. Chaque ligne doit découler d’une hypothèse expliquée dans la partie commerciale ou opérationnelle.
Calculer le chiffre d’affaires à partir des ventes
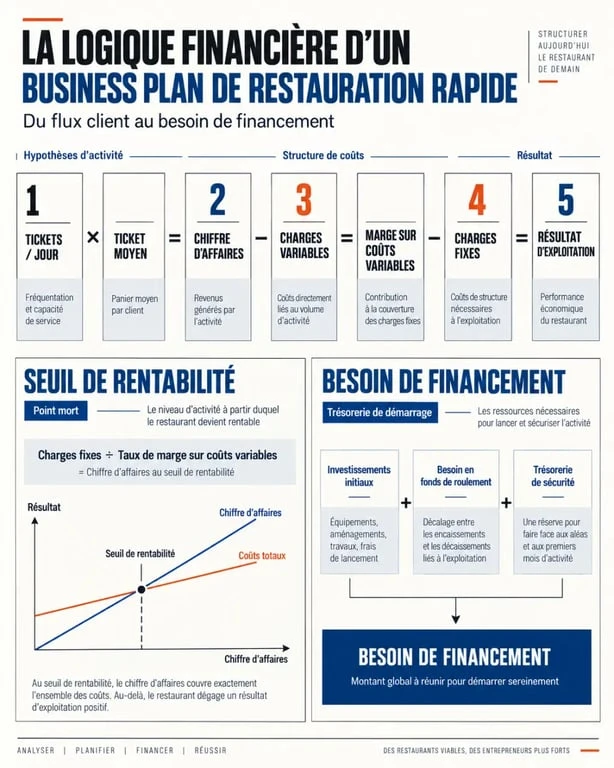
La formule de base est simple : nombre de tickets par jour × ticket moyen × jours d’ouverture. Elle doit toutefois être détaillée par canal et par période. Les ventes du midi, du soir, du week-end, sur place et en livraison n’ont ni le même volume ni la même marge. Un scénario peut retenir 70 clients par jour avec un ticket moyen de 12,50 €, puis intégrer une montée en charge progressive plutôt que de supposer la fréquentation maximale dès l’ouverture.
À titre d’exemple, un chiffre d’affaires de 280 000 € la première année, 340 000 € la deuxième et 385 000 € la troisième doit être justifié par des leviers identifiés : gain de notoriété, hausse du nombre de tickets, amélioration du ticket moyen ou nouveaux canaux. Sans cette explication, les chiffres paraissent arbitraires et fragilisent le dossier.
Mettre les charges, la marge et la trésorerie face aux ventes
Le compte de résultat prévisionnel inclut les achats de matières premières, les salaires et charges, le loyer, l’énergie, les assurances, les frais bancaires, le marketing, les logiciels, les commissions de livraison et les amortissements. Une commission pouvant atteindre 30 % sur certains canaux, elle ne doit pas être absorbée dans une ligne vague de « frais divers ».
| Indicateur à présenter | Ce qu’il permet de vérifier |
|---|---|
| Marge brute et coût matières | La capacité de la carte à absorber les charges fixes |
| Plan de trésorerie mensuel | Les mois où les encaissements ne couvrent pas les décaissements |
| Seuil de rentabilité | Le niveau de chiffre d’affaires nécessaire pour couvrir les charges |
| Besoin en fonds de roulement | La réserve nécessaire entre achats, salaires et encaissements |
Un exemple de prévision peut faire apparaître 65 % de marge brute, 35 % de coût matières, un EBE de 42 000 € la première année et un seuil de rentabilité atteint au 9e mois pour 210 000 € de chiffre d’affaires. Ces indicateurs n’ont de valeur que s’ils correspondent à votre carte, à votre masse salariale et à votre loyer. Testez au moins un scénario prudent : moins de clients, ticket moyen inférieur ou hausse des achats.
Présenter clairement le besoin de financement
Le plan de financement initial liste les emplois et les ressources. Côté emplois, comptez les travaux, le droit au bail ou le dépôt de garantie, le matériel de cuisine, le mobilier, la caisse, le stock de départ, les frais de création, la communication de lancement et la trésorerie de sécurité. Côté ressources, distinguez l’apport, le prêt bancaire, le prêt d’honneur, les aides éventuelles et le financement des associés.
Ne sous-estimez pas le besoin en fonds de roulement. L’ouverture mobilise des dépenses avant que l’activité trouve son rythme : salaires, réassorts, charges courantes et échéances de prêt arrivent dès les premières semaines. Le plan de trésorerie mensuel est donc souvent plus révélateur que le seul compte de résultat annuel. Il montre à quel moment la réserve disponible risque de diminuer et quel montant doit être sécurisé au démarrage.
Finaliser le document et le transformer en outil de pilotage
Relisez le business plan dans l’ordre inverse de sa rédaction : vérifiez d’abord les tableaux financiers, puis les hypothèses commerciales qui les alimentent, enfin le résumé opérationnel. Les montants du besoin de financement doivent être identiques partout. La promesse de service doit aussi correspondre aux moyens humains et matériels annoncés.
Un modèle de business plan ou un tableur peut accélérer la mise en forme et automatiser certains calculs, mais il ne remplace pas les données de terrain. Faites relire le prévisionnel par un expert-comptable ou un accompagnateur à la création d’entreprise, surtout avant une demande de financement. Après l’ouverture, comparez chaque mois les ventes, le ticket moyen, le coût matières et la masse salariale aux prévisions. Le business plan devient alors une feuille de route à ajuster, plutôt qu’un document oublié après le rendez-vous bancaire.

- Business plan de restauration rapide : le prévisionnel qui révèle vos heures creuses - 13 septembre 2026
- Un logiciel référenceur relie visibilité, trafic et clients, à condition de bien le choisir - 12 septembre 2026
- Défiscaliser avec le Scellier : l’obligation locative qui peut faire perdre la réduction d’impôt - 11 septembre 2026
Articles qui pourraient vous intéresser :
 SEO Copywriting : 4 leviers pour transformer votre trafic organique en clients
 Stack no-code : 3 erreurs fatales qui freinent votre croissance digitale
 Quel statut pour un freelance ? Comparatif des 5 options et critères de choix
 Vente au personnel : quand la remise dépasse 30 %, l’avantage en nature s’applique