Devenir gestionnaire de patrimoine exige un bac+5, de l’expérience et un vrai choix de statut
Publié par : Éloïse Chevalier-Bonnard — Rédactrice spécialisée en éducation & Emploi
Devenir gestionnaire de patrimoine demande une solide formation en finance, en droit et en fiscalité, mais aussi une réelle aisance dans la relation client. Le niveau bac+5 reste la voie la plus fréquemment recommandée. L’alternance, une première expérience en banque ou en assurance et le choix entre salariat et indépendance jouent ensuite un rôle important dans le parcours.
Un métier de conseil au croisement de la finance, du droit et de la vie personnelle
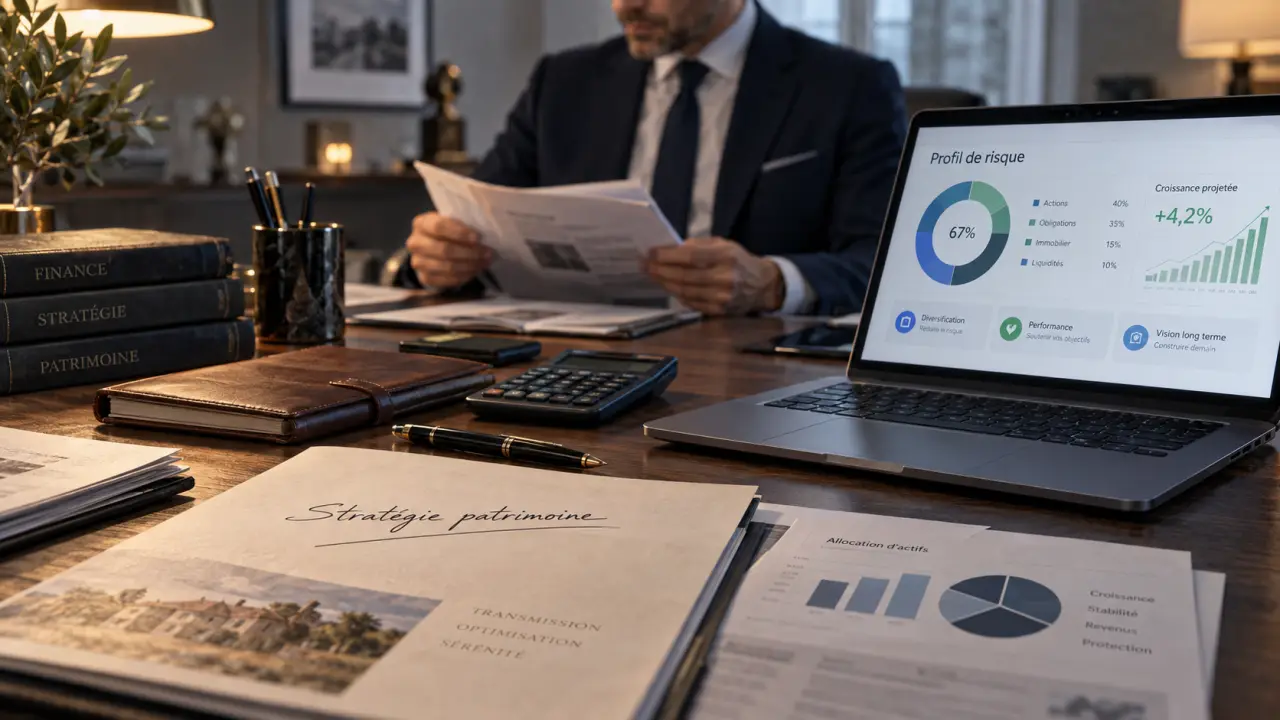
Le gestionnaire de patrimoine, aussi appelé conseiller patrimonial ou conseiller en gestion de patrimoine, accompagne des particuliers et parfois des chefs d’entreprise. Son rôle ne consiste pas à recommander un produit isolé. Il construit une stratégie patrimoniale globale, cohérente avec la situation du client, ses contraintes et ses objectifs.
Partir d’un bilan complet avant de conseiller
Chaque accompagnement commence par un bilan patrimonial. Le professionnel analyse les revenus, les charges, les biens immobiliers, les crédits, l’épargne disponible, les placements existants et les dettes. Il tient aussi compte de la situation familiale, de la fiscalité, du régime matrimonial et des projets à venir.
Ce diagnostic permet de préciser les objectifs du client, qu’il s’agisse de préparer sa retraite, de financer des études, de protéger sa famille, d’acheter un bien, de transmettre un patrimoine ou de faire fructifier un capital. Le gestionnaire définit ensuite un profil de risque réaliste. Certains clients privilégient la sécurité, tandis que d’autres acceptent davantage de volatilité pour rechercher du rendement sur le long terme.
Transformer des objectifs de vie en décisions concrètes
Après l’analyse, le gestionnaire propose des solutions adaptées : assurance vie, PEA, épargne retraite, prévoyance, immobilier locatif, placements financiers ou dispositifs de défiscalisation. Il explique les risques, les frais, l’horizon de placement et les conséquences fiscales de chaque recommandation.
Le suivi fait partie du métier. Une stratégie peut devoir évoluer après un mariage, un divorce, une succession, une modification de la réglementation fiscale ou une évolution des marchés. Le professionnel peut aussi orienter son client vers un notaire, un avocat fiscaliste, un expert-comptable ou un gérant de portefeuille lorsque la situation exige une expertise complémentaire.
Un patrimoine fonctionne un peu comme une membrane : il laisse circuler les ressources utiles, mais filtre les décisions trop risquées ou mal adaptées. Cette image aide à comprendre pourquoi un bon conseil patrimonial ne consiste pas à empiler des produits. Il faut organiser la liquidité disponible, la protection contre les imprévus, la capacité d’endettement et les investissements de long terme pour que l’ensemble reste cohérent.
Les études à privilégier pour devenir gestionnaire de patrimoine
Le niveau bac+5 est la voie la plus fréquemment recommandée pour accéder à la gestion de patrimoine. Il permet d’approfondir les mécanismes financiers, la fiscalité, le droit de la famille, l’immobilier et les règles de protection de la clientèle. Le parcours dépend toutefois du niveau de départ et du projet professionnel.
| Voie d’accès | Atouts principaux | Pour quel profil ? |
|---|---|---|
| Master universitaire en finance, banque, gestion de patrimoine ou droit | Spécialisation technique et solides bases académiques | Étudiants visant une expertise en finance, fiscalité ou ingénierie patrimoniale |
| École de commerce avec spécialisation finance ou gestion de patrimoine | Réseau professionnel, développement commercial et ouverture internationale | Profils attirés par le conseil, la relation client et le pilotage d’activité |
| Alternance | Expérience terrain, familiarisation avec la clientèle et insertion facilitée | Étudiants souhaitant se professionnaliser rapidement |
| Formation continue ou spécialisation après expérience | Valorisation d’un parcours en banque, assurance, immobilier ou droit | Professionnels en reconversion ou en évolution interne |
L’alternance, un accélérateur d’expérience
La formation théorique pose les bases, mais l’expérience concrète permet de mieux comprendre le métier. L’alternance et les stages en banque, en assurance, en cabinet de conseil ou en courtage confrontent l’étudiant aux attentes des clients, aux outils de simulation et aux exigences de conformité.
Ces expériences apprennent aussi à préparer un rendez-vous, à recueillir les informations utiles, à formaliser une recommandation et à assurer le suivi d’un portefeuille. Elles facilitent l’insertion, car le candidat peut déjà présenter une première expérience de conseil au moment de chercher son premier poste.
Une reconversion est possible avec une stratégie réaliste
Les profils issus de la banque, de l’assurance, de l’immobilier, de la comptabilité ou du droit disposent déjà de compétences transférables. Pour réussir une reconversion, il est pertinent de compléter ses connaissances en fiscalité patrimoniale, en placements et en réglementation, puis d’acquérir une expérience de conseil.
Commencer par un poste de conseiller clientèle, de chargé de clientèle patrimoniale ou de courtier peut constituer une étape solide avant de viser la gestion de patrimoine. Cette progression permet de développer sa pratique, de mieux comprendre les besoins des clients et de vérifier son intérêt pour la prospection et le suivi commercial.
Les compétences qui font la différence auprès des clients
La technicité compte, mais elle ne suffit pas. Le gestionnaire de patrimoine doit rendre des sujets complexes compréhensibles et aider son interlocuteur à prendre une décision sans masquer les incertitudes. Son expertise repose sur un équilibre entre analyse, relationnel et éthique professionnelle.
Fiche métier : études, missions et salaire du gestionnaire de patrimoine — Découvrez les formations, missions, statuts et la rémunération du gestionnaire de patrimoine sur la fiche officielle de l’Onisep.
- Maîtriser les fondamentaux : finance, assurance, fiscalité, droit des successions, droit de la famille et immobilier.
- Analyser et simuler : comparer des scénarios, évaluer une rentabilité, mesurer un risque et utiliser Excel, des simulateurs ou des logiciels de gestion patrimoniale.
- Écouter sans présumer : les objectifs du client comptent autant que son niveau de revenus ou ses encours.
- Expliquer avec pédagogie : un conseil pertinent doit être compris, justifié et transparent sur les frais comme sur les risques.
- Développer une clientèle : fidélisation, suivi régulier et prospection font partie du métier, surtout dans les structures indépendantes.
La discrétion est également fondamentale. Le professionnel accède à des informations sensibles sur la famille, les revenus, les projets et parfois les difficultés financières de ses clients. La rigueur documentaire, le respect de l’obligation de conseil et l’actualisation des connaissances réglementaires protègent la clientèle comme le conseiller.
Salarié ou indépendant : deux façons d’exercer la gestion de patrimoine
Le gestionnaire de patrimoine peut travailler en banque, dans une compagnie d’assurance, une société de gestion, un cabinet de courtage, un office notarial ou un cabinet spécialisé. Les missions restent proches, mais l’autonomie, la rémunération et les contraintes commerciales varient sensiblement.
Le salariat pour apprendre un cadre et développer son expertise
En banque ou en assurance, le conseiller patrimonial bénéficie généralement d’une clientèle existante, d’outils internes, d’une offre de produits structurée et d’un cadre de conformité établi. Cette voie apporte une stabilité appréciable en début de carrière.
Elle permet d’apprendre à préparer et conduire des rendez-vous, à suivre un portefeuille et à présenter des solutions adaptées. Après cette première étape, le professionnel peut évoluer vers la gestion privée ou prendre en charge une clientèle disposant d’un patrimoine plus important.
L’indépendance pour gagner en autonomie, pas en facilité
Le conseiller en gestion de patrimoine indépendant, souvent appelé CGPI, choisit davantage ses partenaires et organise son activité. En contrepartie, il doit prospecter, bâtir sa réputation, gérer son cabinet et sécuriser son modèle économique.
Les honoraires, les commissions et les revenus liés aux encours peuvent augmenter le potentiel de rémunération, mais les revenus sont moins réguliers qu’en salariat. Une première expérience en banque, en assurance ou en cabinet est particulièrement utile avant une installation. Elle aide à maîtriser le conseil, le suivi client et les réalités commerciales du métier.
Rémunération, débouchés et évolutions de carrière
Le salaire varie selon l’employeur, la localisation, l’expérience, le portefeuille de clients et la part variable. Onisep indique un salaire débutant de 2 916 € brut par mois, tandis que L’Étudiant mentionne 2 500 € brut mensuels en début de carrière. Ces écarts invitent à comparer les offres en distinguant le salaire fixe, les primes, les commissions et les avantages éventuels.
Selon L’Étudiant, la rémunération peut s’inscrire dans une fourchette de 2 500 € à 6 000 €, avec un salaire moyen indiqué à 4 600 € net par mois et un potentiel pouvant atteindre 6 000 € après dix ans. Dans certaines formations présentées par BSB, le début de carrière est évoqué entre 35 000 et 45 000 € brut par an, puis au-delà de 60 000 € brut annuels après quelques années.
Ces montants ne constituent pas une garantie. La rémunération dépend notamment du statut, de l’expérience, de la structure et de la capacité à fidéliser une clientèle et à développer des encours. Pour un indépendant, les honoraires, les commissions et les revenus liés à l’activité peuvent varier davantage d’une période à l’autre.
Après plusieurs années, les évolutions peuvent mener vers la gestion privée, la gestion de fortune, l’ingénierie patrimoniale, l’encadrement d’équipe ou la création d’un cabinet. Le métier convient aux personnes qui apprécient l’analyse financière et les échanges humains, tout en acceptant de se former en continu. Pour devenir gestionnaire de patrimoine, le parcours le plus cohérent associe donc spécialisation, expérience client et exigence de conseil.

Articles qui pourraient vous intéresser :
 Psblearn : tout comprendre sur la plateforme de formation de psb paris school of business
 12/15 sur 20 : comment interpréter et exploiter cette note
 Formation e-commerce CPF : 3 solutions techniques et 4 étapes pour financer votre projet à 100%
 Formation en négociation : comment générer 2,4 millions d’euros d’économies et choisir le bon programme