Business plan auto-entrepreneur : méthode et exemple chiffré
Publié par : Éloïse Chevalier-Bonnard — Rédactrice spécialisée en business
Le business plan d’un auto-entrepreneur n’est généralement pas obligatoire. Il reste très utile pour savoir si votre activité peut couvrir ses frais et vous procurer le revenu souhaité. Une banque peut aussi vous le demander si vous sollicitez un financement.
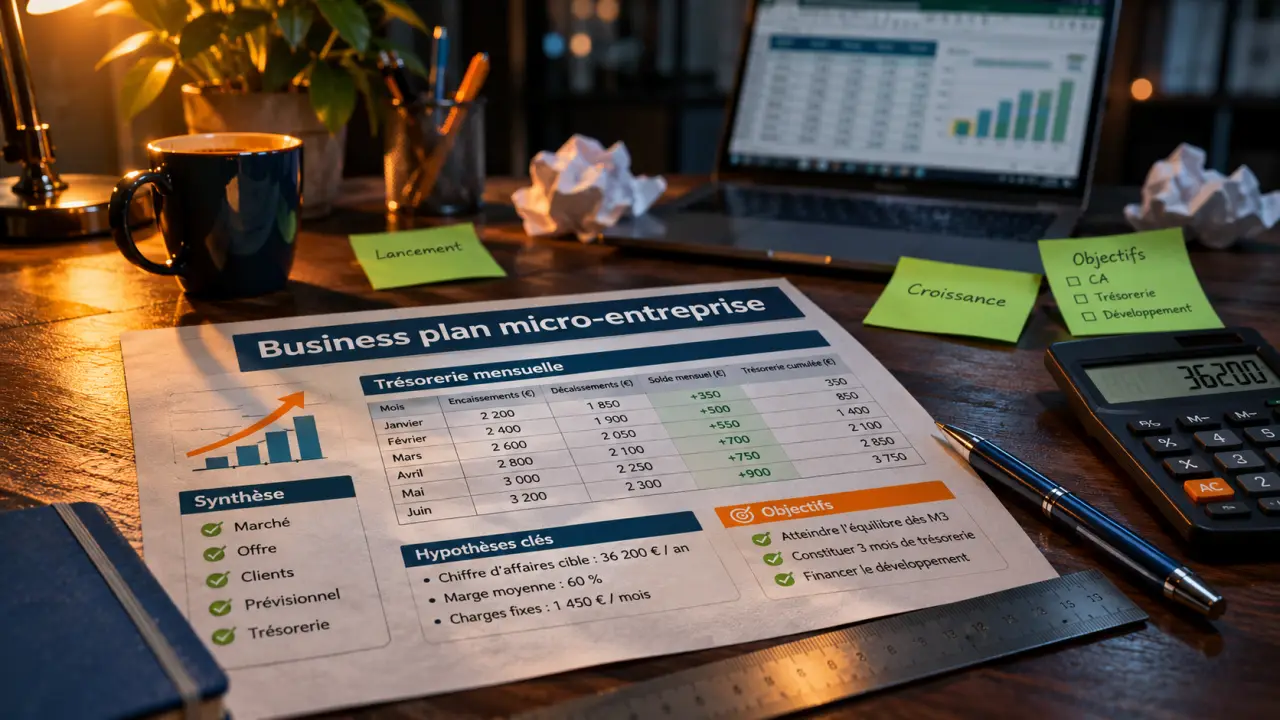
Pour le construire, décrivez votre offre et vos clients, estimez vos ventes et vos dépenses, puis préparez un budget de trésorerie mois par mois. Un document court peut suffire pour votre usage personnel ; un dossier destiné à un prêteur doit aussi expliquer vos besoins et vos ressources.
À quoi sert un business plan en micro-entreprise ?
Le business plan rassemble les éléments qui permettent de juger si votre projet tient financièrement. Il répond à quatre questions : que vendez-vous, à qui, comment trouvez-vous vos clients et combien vous reste-t-il après vos dépenses ?
Calculer son prévisionnel mensuel
Estimez votre chiffre d’affaires, vos cotisations et le nombre de ventes à réaliser.
Votre estimation mensuelle
Formules utilisées
Chiffre d’affaires = prix × ventes
Cotisations = chiffre d’affaires × taux
Reste = chiffre d’affaires − cotisations − frais
Ventes pour couvrir les frais = frais ÷ (prix × (1 − taux))
Ventes nécessaires = objectif ÷ (prix × (1 − taux))
Les nombres de ventes affichés sont arrondis à l’entier supérieur.
Le taux est une hypothèse à vérifier selon votre activité, la période et vos options fiscales. Ce calcul ne remplace pas un prévisionnel mensuel intégrant les dates d’encaissement et de paiement.
Il permet aussi d’anticiper un manque de trésorerie. Une commande peut être rentable sur le papier, mais vous obliger à acheter du matériel avant de recevoir le paiement. Le prévisionnel fait apparaître ce décalage.
Ne confondez pas business model et business plan. Le premier explique comment l’activité génère du chiffre d’affaires : par exemple, vendre des séances à l’unité ou proposer un abonnement. Le second présente ce modèle, son marché, sa mise en œuvre et ses prévisions financières.
1. Préparez les hypothèses de votre projet
Commencez par définir le destinataire du document. Pour décider de vous lancer à temps partiel, concentrez-vous sur les ventes nécessaires et le revenu disponible. Pour une demande de prêt, ajoutez le montant recherché, son utilisation et votre capacité à le rembourser.
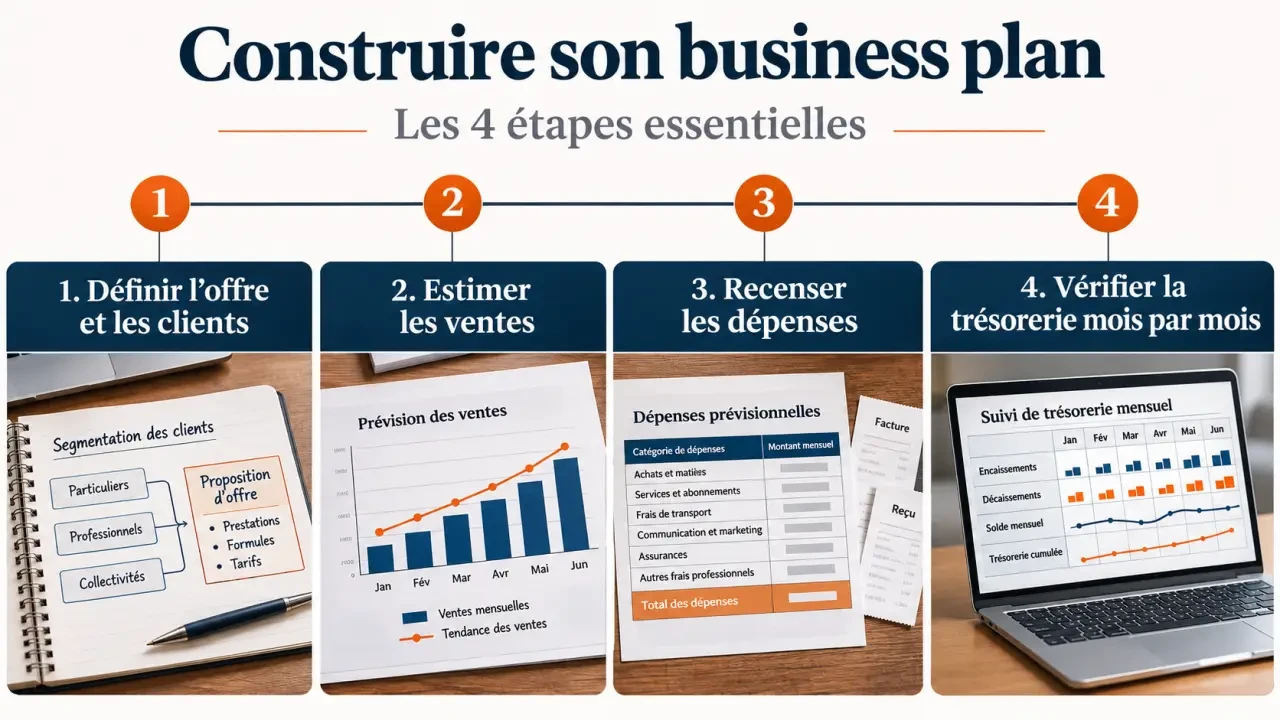
Rassemblez ensuite des éléments concrets :
- Votre temps disponible, vos compétences et les moyens déjà détenus.
- La description de vos clients, leurs besoins et les solutions qu’ils utilisent aujourd’hui.
- Les prix et les offres de concurrents comparables, ainsi que ce qui distingue votre proposition.
- Des devis pour les achats de départ et les principales dépenses récurrentes.
- Vos premiers contacts commerciaux, demandes de devis ou tests de vente.
Pour étudier votre marché, observez les offres accessibles à vos futurs clients et interrogez des personnes correspondant à votre cible. Distinguez une intention d’achat d’une commande ferme : elles ne justifient pas le même niveau de ventes dans votre prévisionnel.
2. Rédigez la présentation du business plan
Vous pouvez organiser la partie descriptive autour de cinq blocs :
- Le résumé du projet : votre activité, votre clientèle, votre objectif de revenu et, si nécessaire, votre demande de financement. Rédigez-le en dernier pour reprendre les conclusions du dossier.
- Le porteur de projet : votre expérience, votre disponibilité et les compétences utiles à l’activité.
- L’offre et le marché : ce que vous vendez, à quel prix, à quels clients et face à quels concurrents.
- La stratégie commerciale : comment vous allez prospecter, transformer les contacts en clients et obtenir des ventes régulières.
- Les risques et les réponses : perte d’un client important, hausse des achats, saison creuse ou retard de paiement, avec une solution envisagée pour chacun.
Reliez chaque choix à une hypothèse financière. Si vous comptez trouver vos clients grâce à la publicité, prévoyez son coût. Si vous misez sur la recommandation, expliquez comment vous obtiendrez vos premiers clients.
3. Estimez votre chiffre d’affaires sans le gonfler
Partez d’un prix et d’un volume réalistes, puis répartissez les ventes par mois. Pour une prestation, multipliez le nombre de missions vendues par leur prix. Pour la vente de produits, multipliez le nombre d’unités par leur prix de vente. Si vous proposez plusieurs offres, faites le calcul séparément pour chacune.
Votre capacité limite vos ventes : une semaine de travail ne correspond pas entièrement à des heures facturables. Réservez du temps à la prospection, à l’administration et aux déplacements. Tenez également compte des congés et des périodes où la demande ralentit.
Construisez trois scénarios en modifiant surtout le volume vendu : un scénario prudent, un scénario central et un scénario favorable. Le scénario prudent sert à mesurer votre capacité à tenir si les clients arrivent plus lentement que prévu.
Exemple : une activité de service
Une personne prévoit de vendre des prestations à 200 € chacune. Elle estime pouvoir en encaisser huit par mois dans son scénario central. Pour isoler le raisonnement, les montants de cet exemple sont supposés sans TVA et le taux de cotisations de 20 % est une hypothèse de calcul fictive, pas un taux applicable à toutes les activités.
| Hypothèse mensuelle | Prudent | Central | Favorable |
|---|---|---|---|
| Prestations encaissées | 5 | 8 | 10 |
| Chiffre d’affaires encaissé | 1 000 € | 1 600 € | 2 000 € |
| Cotisations fictives à 20 % | 200 € | 320 € | 400 € |
| Frais professionnels supposés constants | 300 € | 300 € | 300 € |
| Reste avant impôt sur le revenu | 500 € | 980 € | 1 300 € |
Dans le scénario central, le calcul est le suivant : 1 600 € − 320 € − 300 € = 980 € avant impôt sur le revenu. Ce montant n’est pas le chiffre d’affaires : il représente ce qui reste après les frais et les cotisations retenus dans l’exemple.
Avec ces mêmes hypothèses, chaque prestation encaissée laisse 160 € après les cotisations fictives. Deux prestations couvrent donc les 300 € de frais mensuels, mais pas les dépenses personnelles. Pour disposer de 1 000 € avant impôt, il faut couvrir 1 300 € : neuf prestations sont nécessaires, car huit ne suffisent pas.
4. Recensez les dépenses et les besoins de départ
Séparez les achats nécessaires au lancement des dépenses qui reviendront pendant l’activité. Inscrivez les montants et les dates prévues de paiement, même lorsque la dépense est occasionnelle.
- Au démarrage : matériel, stock initial, aménagement, création de supports commerciaux et réserve de trésorerie.
- En fonctionnement : fournitures, achats de marchandises, logiciels, assurance, déplacements, téléphone, publicité et frais bancaires.
- À anticiper : cotisations sociales, impôt, éventuelle TVA, remplacement du matériel et remboursement d’un emprunt.
Appuyez-vous sur des devis et distinguez les frais fixes des dépenses qui augmentent avec les ventes. Dans le commerce, par exemple, vendre davantage implique généralement d’acheter davantage de marchandises. L’hypothèse de frais constants de l’exemple précédent ne conviendrait donc pas forcément.
5. Construisez les tableaux financiers utiles
Le budget de trésorerie : votre tableau prioritaire
Créez une colonne par mois et indiquez le solde disponible au début de la période. Ajoutez les sommes réellement encaissées, puis soustrayez les paiements prévus. Le résultat devient le solde de départ du mois suivant.
Solde de fin de mois = solde initial + encaissements − décaissements.
Placez une vente dans le mois où le client paie, pas automatiquement dans celui où vous émettez la facture. Faites de même pour les dépenses : un achat réglé immédiatement et une facture payée plus tard n’ont pas le même effet sur la trésorerie.
Par exemple, avec 500 € au départ, 200 € encaissés et 800 € payés pendant le mois, le solde prévisionnel atteint −100 €. Même si d’autres factures clients doivent être réglées le mois suivant, il faut trouver une solution avant ce creux : apport, financement ou report négocié d’une dépense.
Le plan de financement : couvrir les besoins de départ
Ce tableau met face à face les besoins et les ressources. Parmi les besoins, inscrivez le matériel, le stock et la réserve nécessaire au démarrage. Parmi les ressources, indiquez votre apport et les financements envisagés.
Si vos besoins atteignent 4 000 € et que vous apportez 1 500 €, il reste 2 500 € à financer ou à économiser sur le projet. Une demande de prêt doit expliquer précisément à quoi servira cette somme et comment ses échéances s’inscriront dans votre budget de trésorerie.
Le compte de résultat : utile pour comparer les options
Un compte de résultat prévisionnel rapproche les produits et les charges sur une période. Il peut compléter la trésorerie pour apprécier la rentabilité et comparer le régime micro à un régime réel. Les deux tableaux ne répondent pas à la même question : une activité peut dégager un résultat positif tout en manquant temporairement d’argent sur son compte.
Pour un projet simple sans emprunt, commencez par le budget mensuel et le calcul du revenu disponible. Pour un financement ou un projet plus chargé en investissements, présentez aussi le plan de financement et des projections annuelles. Une première année détaillée mois par mois, complétée par une vision sur trois ans, donne un cadre de travail lisible.
Comment intégrer cotisations, impôt et TVA ?
En micro-entreprise, les cotisations sociales sont calculées sur le chiffre d’affaires encaissé, et non sur la somme restante après vos achats et frais. Dans votre tableur, appliquez le taux correspondant à votre activité aux encaissements concernés. Prévoyez ensuite la sortie d’argent dans le mois où vous paierez ces cotisations.
L’impôt sur le revenu dépend notamment de votre situation et de l’option fiscale retenue. Réservez-lui une ligne distincte : le reste après cotisations et frais n’est pas nécessairement votre revenu après impôt. Si vous bénéficiez d’une aide sur les cotisations, intégrez-la uniquement pour la période et dans les conditions qui vous concernent.
Pour la TVA, distinguez le prix payé par le client, la part éventuellement due au titre de la TVA et le montant qui revient à votre activité. Si vous facturez la TVA, ne traitez pas toute la somme encaissée comme de l’argent disponible : prévoyez aussi son paiement dans la trésorerie.
Lorsque vos achats, votre matériel ou vos autres charges prennent une place importante, comparez la micro-entreprise à un régime réel. Dans votre calcul économique, vos frais comptent dans tous les cas ; leur traitement fiscal n’est pas le même.
Quel modèle choisir pour faire son business plan ?
Un tableur convient si vous voulez modifier librement vos prix, vos volumes et vos dates de paiement. Créez des onglets pour les hypothèses, les ventes, les dépenses et la trésorerie. Un outil en ligne peut guider la saisie et produire une présentation plus structurée, à condition de permettre des hypothèses adaptées à votre activité.
Avant d’utiliser un modèle Excel ou un outil en ligne, regardez s’il distingue les ventes de biens des prestations, s’il suit les encaissements mois par mois et s’il permet de modifier les paramètres sociaux et fiscaux. Un total annuel seul peut masquer un découvert en cours d’année.
Un accompagnement devient particulièrement utile si vous devez défendre un emprunt, comparer plusieurs régimes ou construire un projet avec des dépenses importantes.
Quand mettre à jour son prévisionnel ?
Reprenez votre budget régulièrement après le lancement. Remplacez les prévisions passées par les montants encaissés et payés, puis ajustez les mois suivants. Si vos clients paient plus tard que prévu ou si vos frais augmentent, vous verrez plus tôt l’effet sur votre trésorerie et sur le nombre de ventes nécessaire.
Articles qui pourraient vous intéresser :
 Vistaprint, Moo ou Exaprint : quel site choisir pour une carte de visite rapide, premium ou technique ?
 Coût de revient, marge et prix HT : le tableau gratuit pour fixer un prix de vente sans erreur
 Team building digital : comment choisir le bon format selon votre équipe
 Rétroplanning : partir de la date butoir pour sécuriser dépendances et marges