Peut-on avoir 2 PER ? Oui, mais sans doubler son plafond fiscal
Publié par : Éloïse Chevalier-Bonnard — Rédactrice spécialisée en finance
Oui, vous pouvez avoir deux PER, y compris deux PER individuels. Il n’existe pas de limite légale générale au nombre de plans d’épargne retraite détenus par une personne. Vous pouvez également cumuler un PER personnel et un PER d’entreprise. En revanche, multiplier les contrats ne multiplie pas votre plafond de déduction fiscale : l’intérêt d’un second plan se juge surtout sur les frais, les placements accessibles et la complémentarité des contrats.
Deux PER individuels ou d’entreprise : les cumuls autorisés
Un deuxième PER peut être ouvert auprès du même établissement ou d’un autre gestionnaire, sous réserve des conditions de souscription de chacun. La détention de plusieurs plans est autorisée, mais leur ouverture simultanée peut dépendre du fonctionnement de l’établissement. BoursoBank précise ainsi que le premier contrat doit être activé avant de demander la souscription du suivant : il s’agit d’une modalité opérationnelle, pas d’une interdiction générale.
Évaluer le coût d’un transfert de PER
Comparez les frais estimés d’un transfert immédiat au surcoût lié au maintien de l’ancien contrat.
Estimation comparative
Cette estimation ne tient pas compte des performances, des garanties, de la fiscalité, des frais sur supports ni d’éventuels frais supplémentaires. Le taux de 1 % et la gratuité après 5 ans correspondent aux éléments présentés dans l’article : vérifiez les conditions applicables auprès de votre gestionnaire.
Les changements d’employeur expliquent aussi l’accumulation de plusieurs plans. Vous pouvez conserver un ancien PER d’entreprise tout en bénéficiant de celui de votre nouvel employeur et en alimentant votre PER individuel.
| Type de PER | Accès et alimentation | Intérêt dans un cumul |
|---|---|---|
| PER individuel | Souscrit à titre personnel, alimenté notamment par des versements volontaires. | Choisir librement son établissement et son offre de placements. |
| PER d’entreprise collectif | Proposé aux salariés, avec versements volontaires, épargne salariale et éventuel abondement. | Profiter des dispositifs de l’employeur en complément d’un contrat personnel. |
| PER d’entreprise obligatoire | Mis en place pour tous les salariés ou certaines catégories, avec des cotisations obligatoires. | Compléter les autres dispositifs selon les règles du plan. |
Trois types de plans, mais aussi trois compartiments
Ne confondez pas le type de PER avec ses compartiments. Ces derniers distinguent les versements volontaires, l’épargne salariale et les cotisations obligatoires. Cette origine des sommes détermine notamment leur fiscalité et leurs possibilités de sortie. Un transfert ne transforme donc pas automatiquement toute votre épargne en capital librement récupérable : les droits conservent leur nature.
Le plafond fiscal reste commun à vos versements volontaires
Si vous effectuez des versements volontaires déductibles sur deux PER, ils doivent être appréciés ensemble au regard de votre plafond applicable. Chaque contrat ne donne pas droit à une enveloppe fiscale supplémentaire. Consultez la rubrique consacrée à l’épargne retraite sur votre avis d’impôt et vérifiez les versements déjà réalisés avant d’alimenter le second plan.
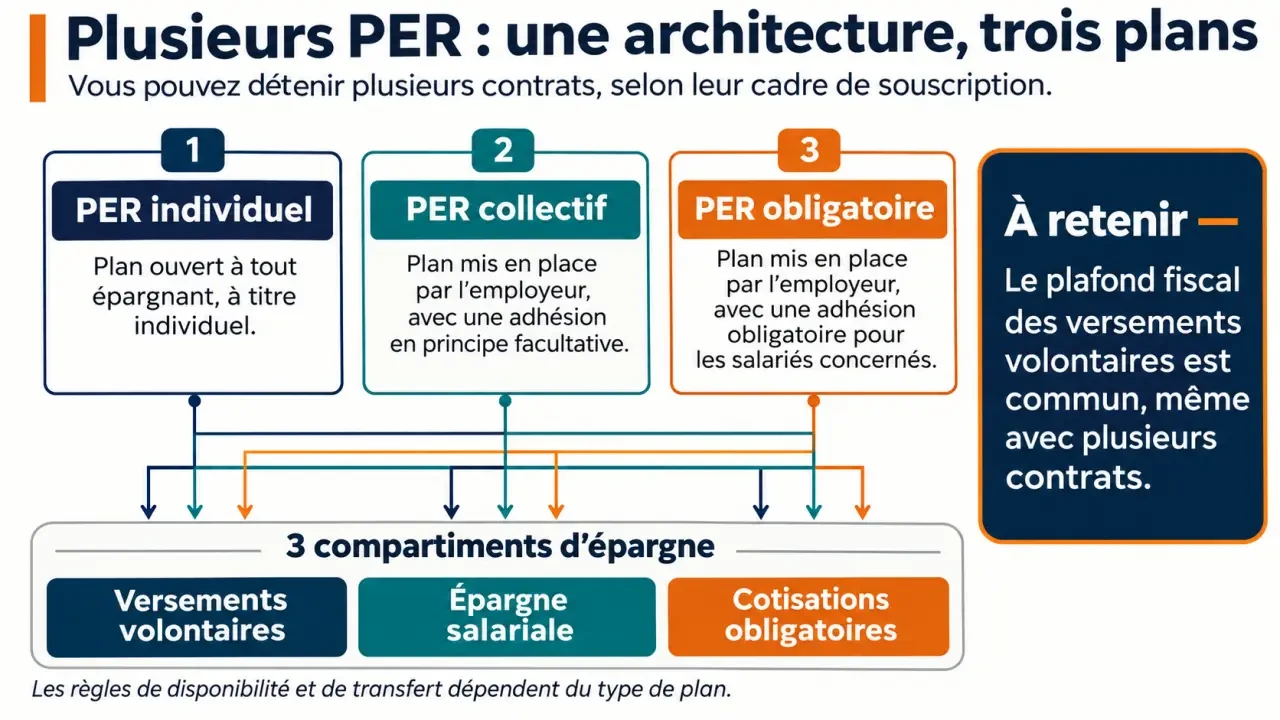
À titre d’illustration, si votre plafond disponible est de 6 000 euros, verser 4 000 euros sur un premier PER et 2 000 euros sur un second permet d’utiliser cette enveloppe. Verser 6 000 euros sur chacun ne rend pas automatiquement les 12 000 euros déductibles.
Le nombre de contrats ne change pas les règles de déduction
Les plafonds non utilisés peuvent être reportables selon les règles applicables. Les couples mariés ou pacsés soumis à imposition commune peuvent, sous conditions, mutualiser leurs plafonds. Les travailleurs indépendants relèvent aussi de modalités spécifiques de déduction. Ces possibilités dépendent de la situation fiscale, pas du nombre de PER ouverts.
L’épargne salariale, l’abondement et les cotisations obligatoires suivent leurs propres règles et peuvent influer sur le plafond disponible pour les versements volontaires. Il faut donc éviter de traiter tous les mouvements enregistrés sur un PER comme des versements personnels déductibles.
Vous pouvez également choisir de ne pas déduire un versement volontaire. Ce choix modifie son traitement fiscal à la sortie et doit être correctement enregistré par le gestionnaire. La déduction à l’entrée n’est pas une exonération définitive : la fiscalité future du capital ou de la rente doit entrer dans votre décision.
Un second PER doit apporter une vraie complémentarité
Détenir plusieurs PER peut être pertinent pour accéder à des supports absents du premier contrat, comparer deux modes de gestion ou répartir son épargne entre plusieurs établissements. En revanche, deux contrats presque identiques ajoutent surtout des documents, des frais éventuels et du suivi.
PER assurance et PER bancaire : des différences utiles
Le PER assurance peut proposer un fonds en euros et des unités de compte, selon le contrat. Ces dernières comportent un risque de perte en capital. Il permet aussi de désigner des bénéficiaires ; son régime de transmission dépend notamment de l’âge au décès et de la situation du contrat.
Le PER bancaire prend la forme d’un compte-titres et donne accès aux instruments financiers prévus par l’offre. Il ne bénéficie pas du même cadre successoral que le PER assurance. Cumuler les deux peut répondre à des objectifs distincts, mais ne garantit ni une meilleure performance ni un risque plus faible.
Vérifier les placements derrière les noms des fonds
Pensez à chaque fonds comme à une brique de votre épargne retraite : deux emballages différents peuvent contenir le même matériau. Un fonds mondial sur un premier PER et un fonds d’actions américaines sur le second peuvent détenir plusieurs grandes entreprises en commun. Pour mesurer votre diversification réelle, regardez les zones géographiques, les secteurs et les principales positions, puis raisonnez sur l’ensemble des contrats plutôt que plan par plan.
Comparez aussi les frais sur versement, les frais annuels du contrat, ceux des supports et les éventuels coûts de gestion pilotée. Des frais d’entrée de 2,5 % ou de 1 % ne prélèvent pas la même part de chaque versement. Sur un horizon de 20 ans, les frais récurrents méritent tout autant votre attention que le tarif d’ouverture.
Conserver, ouvrir ou transférer : choisir sans compliquer sa retraite
Ouvrir un second PER n’oblige pas à fermer le premier. Vous pouvez réserver vos nouveaux versements au contrat le plus adapté, puis étudier séparément le transfert de l’ancien encours. Cette démarche permet de distinguer deux décisions : où placer votre prochaine épargne et que faire des sommes déjà investies.
Pour un transfert entre PER, les frais peuvent atteindre 1 % de l’encours lorsque le plan a moins de 5 ans. Après 5 ans de détention, le transfert est gratuit. Avant de patienter pour éviter ces frais, comparez toutefois leur montant avec les surcoûts annuels du contrat conservé.
Les possibilités de transfert diffèrent selon le plan. Un PER individuel peut être transféré vers un autre PER. Pour un PER collectif, des conditions particulières s’appliquent pendant la présence dans l’entreprise. Les droits d’un PER obligatoire sont transférables lorsque vous n’êtes plus tenu d’y adhérer. Faites confirmer votre situation et la destination de chaque compartiment avant toute demande.
- Conservez plusieurs PER si chacun apporte un avantage distinct : abondement employeur, supports complémentaires ou conditions contractuelles intéressantes.
- Privilégiez un contrat principal si vos plans proposent les mêmes placements et que vous souhaitez simplifier vos versements.
- Étudiez un regroupement si un ancien contrat est coûteux, peu lisible ou difficile à gérer, après comparaison des frais et garanties.
Avant d’agir, réunissez les relevés, les grilles tarifaires, l’ancienneté des plans et la répartition par compartiment. Demandez au gestionnaire d’arrivée les modalités du transfert et les pièces nécessaires. Un tableau de suivi recensant encours, frais, allocation et bénéficiaires suffit ensuite à garder une vision globale. Le bon nombre de PER est celui qui sert votre stratégie sans rendre son suivi inutilement complexe.
- Peut-on avoir 2 PER ? Oui, mais sans doubler son plafond fiscal - 7 novembre 2026
- Itinéraire Retraite : du bilan individuel aux choix de fin de carrière - 6 novembre 2026
- Avantages à la retraite : réductions seniors ou aides sociales, ce qui change vos droits - 5 novembre 2026
Articles qui pourraient vous intéresser :
 Montant maximum sur assurance vie : ce que vous pouvez réellement verser
 Rendement de l’assurance vie : viser 7 % grâce au levier des unités de compte
 Micro-entrepreneur ou auto-entrepreneur : comprendre la fusion de 2016 et les 3 seuils clés
 Le ROI mesure le gain réel d’un investissement, au-delà du chiffre d’affaires