Salaire militaire en OPEX : pourquoi « solde multipliée par 2,5 » ne suffit pas au calcul
Publié par : Éloïse Chevalier-Bonnard — Rédactrice spécialisée en éducation & Emploi
Le salaire militaire en OPEX comprend la solde habituelle et des indemnités liées au déploiement, notamment l’ISSE. La rémunération augmente donc sensiblement, mais multiplier son salaire net par 2,5 ne donne pas une estimation fiable. Le calcul dépend de l’assiette retenue, des jours ouvrant droit aux indemnités et de la situation individuelle. Il faut aussi distinguer le montant acquis pendant la mission du montant effectivement versé chaque mois.
Ce qui change réellement sur la solde pendant une OPEX
Une opération extérieure est un engagement des forces françaises hors du territoire national dans un cadre opérationnel déterminé. Toute affectation à l’étranger n’est donc pas automatiquement une OPEX : prépositionnement, séjour à l’étranger et mission opérationnelle peuvent relever de régimes différents.
Questions clés sur la solde en OPEX
Testez votre compréhension de la solde habituelle, de l’ISSE, de son calcul et du suivi des versements.
Le militaire conserve une rémunération construite autour de sa solde indiciaire, liée notamment au grade et à l’échelon. Des compléments s’y ajoutent selon sa situation : indemnité de résidence, supplément familial de solde et primes correspondant à ses fonctions ou à ses qualifications. Leur maintien ou leur cumul doit être vérifié lors du départ.
L’ISSE, le principal complément lié au déploiement
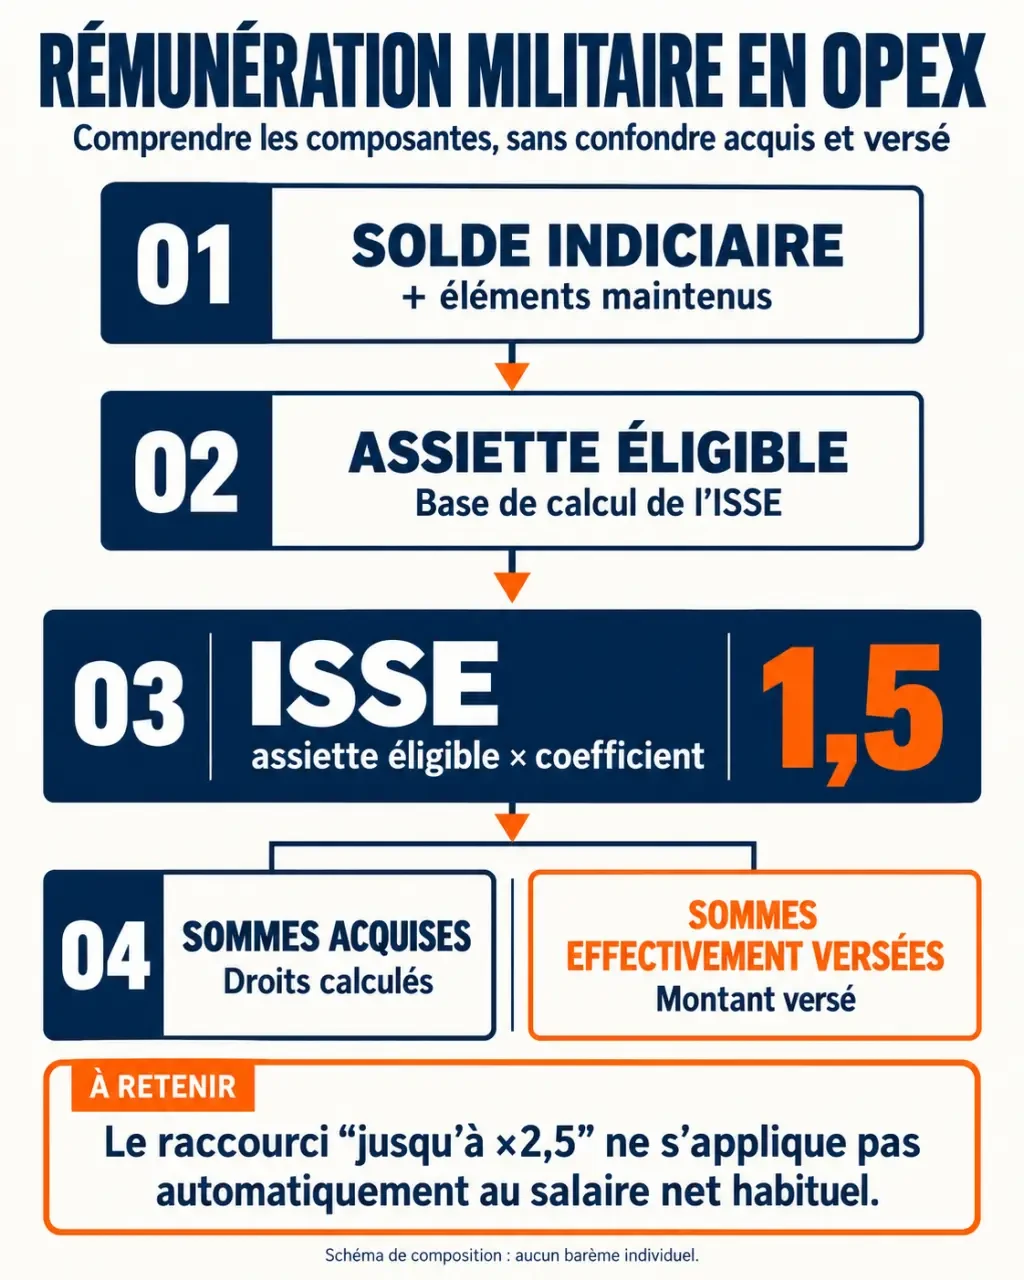
L’indemnité de sujétions pour service à l’étranger, ou ISSE, compense les contraintes particulières du service hors de France dans les situations ouvrant droit à son versement. Son cadre est notamment fixé par le décret n° 97-901 du 1er octobre 1997. Elle ne constitue pas une augmentation permanente du traitement : elle dépend de la période de service éligible.
Le coefficient de 1,5 correspond au calcul de l’indemnité sur une assiette de solde définie réglementairement. En ajoutant cette indemnité à cette même assiette, on retrouve le raccourci « jusqu’à x2,5 ». Ce raisonnement ne signifie pas que toutes les lignes du bulletin, ni le net bancaire habituel, sont multipliées par 2,5.
D’autres droits peuvent intervenir, notamment selon la situation familiale ou les conditions du déplacement. En revanche, additionner automatiquement ISSE, primes de mission et indemnités de déplacement expose à surestimer le résultat : chaque cumul doit être autorisé.
Des repères par grade, sans confondre salaire et assiette de calcul
Il n’existe pas un salaire moyen en OPEX applicable à tous. À titre de comparaison, les repères de rémunération militaire pour 2023 indiquent une solde brute moyenne de 3 426 € par mois et une solde nette moyenne de 2 834 €. La solde indiciaire moyenne s’établit à 2 101 €, tandis que les primes et indemnités moyennes représentent 1 271 €. Ces indicateurs décrivent des moyennes, pas un barème individuel de départ en opération.
Les montants ci-dessous donnent des points de comparaison selon le profil. Ils ne permettent pas, seuls, de calculer une solde OPEX : leur périmètre doit être rapproché de celui des lignes figurant sur le bulletin personnel.
| Profil | Repère brut mensuel hors OPEX | Calcul à retenir en OPEX |
|---|---|---|
| EVAT après un an | 1 982 € | Solde maintenue + ISSE sur l’assiette éligible + droits éventuels |
| Sergent | 2 134 € | Même méthode, avec l’indice et les droits individuels |
| Lieutenant | 2 618 € | Même méthode, sans appliquer le coefficient au net habituel |
Un autre repère situe la solde brute moyenne des militaires du rang à 2 679 €. L’exemple d’une majoration d’environ 4 018 € avec un coefficient de 1,5 illustre l’ordre de grandeur parfois présenté. Il ne doit toutefois pas être transposé à chaque militaire du rang : une moyenne brute et une assiette réglementaire ne sont pas nécessairement identiques.
À grade égal, l’ancienneté, l’échelon, les qualifications et les enfants à charge peuvent expliquer des écarts. Le théâtre et la nature de la mission imposent également de vérifier le régime applicable, plutôt que de supposer l’existence d’un coefficient géographique universel.
Estimer sa rémunération avec une méthode vérifiable
Une estimation utile part du dernier bulletin de solde, et non d’un salaire annoncé lors du recrutement. Demandez au gestionnaire RH ou au service chargé de la solde une simulation distinguant rémunération maintenue, indemnités nouvelles et retenues.
- Identifier l’assiette de l’ISSE : faire confirmer les éléments retenus pour le calcul.
- Déterminer la période éligible : utiliser les dates administratives et les règles de décompte applicables.
- Vérifier les compléments : situation familiale, droits propres à la mission et conditions de cumul.
- Passer du brut au versement estimé : intégrer les retenues, les avances et les éventuelles régularisations.
Un exemple de calcul, à ne pas prendre pour un barème
Avec une assiette hypothétique de 2 000 € pour un mois complet éligible, une ISSE calculée à 1,5 représenterait 3 000 €. L’ensemble « assiette + ISSE » atteindrait alors 5 000 €, avant les autres éléments et retenues applicables. Cet exemple explique le mécanisme ; il ne promet pas un virement net de 5 000 €.
Pour une mission couvrant seulement une partie du mois, il faut appliquer le décompte administratif prévu. Un simulateur de solde peut aider à préparer le budget, à condition de connaître son périmètre : certains estiment uniquement la rémunération habituelle et ne traitent pas précisément les OPEX.
Pensez au budget familial comme à une pendule dont les deux aiguilles avancent à des rythmes différents : les droits se constituent pendant la mission, mais leur paiement peut arriver plus tard. Tenez deux colonnes, « sommes acquises estimées » et « sommes effectivement reçues ». Cette séparation évite de financer une dépense immédiate avec une indemnité encore en cours de traitement.
Fiscalité et protection sociale : distinguer les droits
L’ISSE bénéficie d’une exonération d’impôt sur le revenu dans le cadre applicable. Cela ne rend pas automatiquement toute la solde non imposable. La rémunération ordinaire conserve son traitement fiscal propre ; chaque prime doit être examinée selon sa nature.
Pour la déclaration, appuyez-vous sur l’attestation fiscale et le cumul net imposable transmis par l’administration. Une somme exonérée d’impôt n’est pas nécessairement assimilable à du salaire net sans aucune retenue : fiscalité et prélèvements sociaux sont deux sujets distincts.
Les enfants à charge peuvent intervenir dans les droits familiaux. Leur situation doit donc être correctement enregistrée avant le départ. Les prestations familiales restent soumises à leurs conditions habituelles : une OPEX ne garantit pas une majoration automatique de toutes les aides.
L’hébergement et la restauration peuvent être pris en charge selon les conditions de la mission. Ils réduisent certaines dépenses sur place, sans supprimer les charges du foyer en France. En cas de blessure, d’évacuation sanitaire ou d’interruption du séjour, faites vérifier les conséquences sur les indemnités et la protection sociale. Les droits à pension ne se déduisent pas non plus du seul montant des primes perçues.
Avant le départ et au retour, sécuriser les versements
La solde reste versée selon le calendrier habituel, mais les éléments opérationnels peuvent être intégrés avec un décalage puis régularisés. Il n’existe pas de délai unique à promettre pour chaque dossier. Des avances forfaitaires peuvent être prévues avant le départ : une avance n’est pas une prime supplémentaire et doit être intégrée au suivi des paiements.
Avant la projection, faites vérifier vos coordonnées bancaires, votre situation familiale et les dates de mission enregistrées. Conservez l’ordre de mission, les justificatifs utiles et la simulation reçue. Pour un réserviste, demandez expressément un calcul adapté au statut et à la période de service.
Au retour, comparez les bulletins aux dates réellement retenues et aux avances déjà reçues. En cas d’écart, adressez une demande écrite au service compétent en identifiant la période et la ligne concernées. Le bon chiffre est celui d’une simulation individualisée et expliquée, pas celui obtenu en multipliant mécaniquement le dernier virement.
- Salaire militaire en OPEX : pourquoi « solde multipliée par 2,5 » ne suffit pas au calcul - 25 octobre 2026
- Meilleurs sites de recherche d’emploi : trois plateformes bien choisies plutôt que dix comptes - 24 octobre 2026
- Auto-entrepreneur photographe : un statut simple, mais pas pour toutes vos images - 23 octobre 2026
Articles qui pourraient vous intéresser :
 Doua examen : comment réciter la meilleure invocation avant une épreuve
 Choisir un centre de formation dans l’essonne : le guide pour décider vite et bien
 Reconversion professionnelle : 5 secteurs porteurs pour les femmes et la méthode pour réussir
 Pervers narcissique au travail : 4 étapes pour briser l’emprise et protéger votre carrière