La marge nette révèle les pertes cachées quand on la lit par segment
Publié par : Éloïse Chevalier-Bonnard — Rédactrice spécialisée en finance
La marge nette mesure la part du chiffre d’affaires qui reste en bénéfice après l’ensemble des charges. Prise isolément, elle n’explique pas pourquoi une entreprise gagne moins malgré des ventes en hausse. L’analyse de la marge nette, ou netmargin analytics, la relie aux coûts, aux volumes et aux segments d’activité pour repérer les facteurs qui pèsent sur la rentabilité.
Partir d’une marge nette calculée sur un périmètre fiable
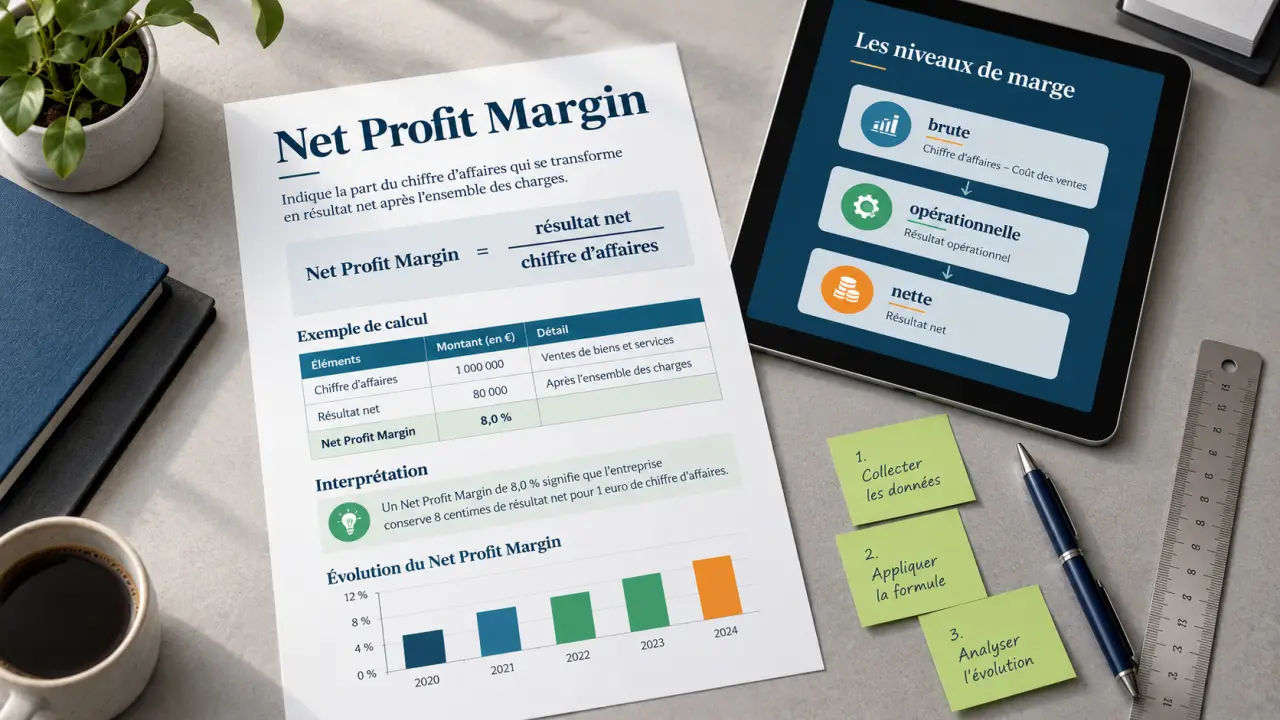
La marge nette, ou net profit margin, rapporte le résultat net au chiffre d’affaires de la même période. Le résultat net tient compte des charges d’exploitation, des éléments financiers, de l’impôt et des autres produits et charges comptabilisés. Il ne correspond donc ni à la marge commerciale ni à la trésorerie disponible.
Marge nette (%) = résultat net ÷ chiffre d’affaires × 100.
Dans l’exemple présenté par Hyperbots, un chiffre d’affaires de 5 000 000 et un résultat net de 600 000 donnent une marge nette de 12 %. Chaque tranche de 100 de chiffre d’affaires génère ainsi 12 de bénéfice net. L’unité monétaire n’a pas d’incidence sur le ratio, à condition d’utiliser la même au numérateur et au dénominateur.
Éviter les erreurs qui faussent le reporting
Les deux montants doivent couvrir la même période et le même périmètre de consolidation, et reposer sur des règles comptables cohérentes. Comparer un résultat annuel à des ventes trimestrielles ne donne pas un indicateur exploitable. Si le chiffre d’affaires est nul, le ratio ne peut pas être calculé. S’il est très faible, la marge peut devenir particulièrement instable.
Pour consolider plusieurs activités, divisez la somme des résultats nets par la somme des chiffres d’affaires. Ne faites pas la moyenne simple des pourcentages de marge : elle accorderait le même poids à une petite activité qu’à une grande. Repérez également les éléments non récurrents, afin de distinguer la performance durable d’un effet ponctuel. Le résultat ajusté ne doit toutefois pas remplacer silencieusement le résultat comptable.
Relier les indicateurs de performance plutôt qu’accumuler les KPI
La marge nette mesure le résultat final. Pour comprendre son évolution, il faut remonter les différents niveaux du compte de résultat. Comparer les marges aide à déterminer si la dégradation vient des coûts directs, de la structure d’exploitation ou des éléments financiers et fiscaux.
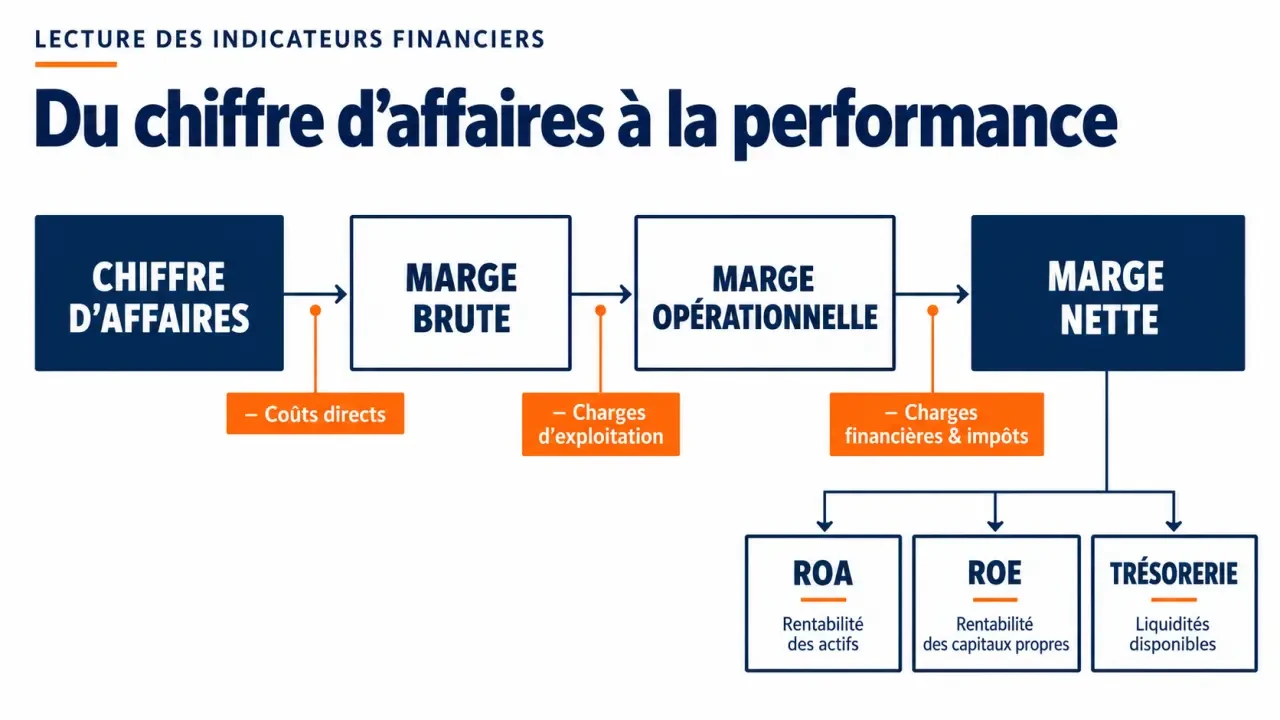
| Indicateur | Calcul de référence | Question de pilotage |
|---|---|---|
| Taux de marge brute | (Chiffre d’affaires − coût des ventes) ÷ chiffre d’affaires × 100 | Les ventes couvrent-elles suffisamment leurs coûts directs ? |
| Marge opérationnelle | Résultat opérationnel ÷ chiffre d’affaires × 100 | L’exploitation reste-t-elle rentable après ses charges ? |
| Marge nette | Résultat net ÷ chiffre d’affaires × 100 | Quelle part des ventes devient un bénéfice final ? |
Le contenu du coût des ventes doit être documenté, car il dépend de l’activité et de la présentation comptable. Une marge brute stable, accompagnée d’une marge opérationnelle en baisse, incite à examiner les frais de personnel, les dépenses commerciales ou les frais administratifs. Si seule la marge nette recule, vérifiez les charges financières, l’impôt et les éléments ponctuels.
Compléter la rentabilité par le capital et la trésorerie
Le ROA rapproche le résultat des actifs mobilisés, tandis que le ROE le compare aux capitaux propres. Ces ratios ajoutent une dimension absente de la marge nette : les ressources nécessaires pour produire le bénéfice. Le ratio dette/capitaux propres complète l’analyse en indiquant le poids de l’endettement. Un ROE élevé ne suffit pas à conclure à une meilleure performance si le risque financier augmente.
Suivez aussi les flux de trésorerie d’exploitation et la liquidité. Une entreprise bénéficiaire peut connaître des tensions de paiement si ses clients règlent tard ou si ses stocks immobilisent trop de fonds. La rentabilité comptable et la capacité à payer ses échéances sont deux sujets distincts.
Interpréter les écarts sans chercher un seuil universel
Une marge nette élevée ou faible ne s’interprète qu’en fonction du modèle économique, de la période et d’entreprises comparables. La distribution, les services et l’industrie n’ont ni la même structure de coûts ni les mêmes besoins d’investissement. Un benchmark pertinent porte sur des entreprises du même secteur, d’une maturité similaire et d’un périmètre comptable comparable.
Commencez par comparer les résultats au budget et à la période équivalente de l’exercice précédent. Cette double lecture aide à tenir compte de la saisonnalité. Analysez ensuite les effets de prix, de volume, de mix produit et de coûts. Une hausse des ventes peut masquer une baisse de la marge si la croissance repose surtout sur les offres les moins rentables.
Décomposer la moyenne par produit, client et canal
La moyenne globale peut cacher des écarts importants entre les segments. Croisez les dimensions, par exemple le produit et le canal, au lieu de les analyser uniquement séparément. Un produit rentable en vente directe peut devenir déficitaire lorsqu’il passe par un intermédiaire, après prise en compte des commissions, des retours et du transport. Cette lecture permet de repérer les activités qui en subventionnent implicitement d’autres.
La « marge nette par client » demande toutefois de la prudence. Les intérêts, l’impôt et certains frais centraux ne s’attribuent pas naturellement à chaque segment. Pour les décisions commerciales, privilégiez souvent une marge contributive calculée après les coûts directement attribuables. Présentez séparément les charges communes et les règles retenues pour les répartir. Une clé d’allocation arbitraire peut faire apparaître à tort un bon client comme déficitaire.
Construire un tableau de bord qui conduit à une décision
Un tableau de bord consacré à l’analyse de la marge nette doit aider à passer du constat à l’explication. La direction a besoin d’une synthèse. Les équipes finance et FP&A doivent pouvoir explorer les écarts, tandis que les responsables opérationnels doivent retrouver les leviers sur lesquels ils peuvent agir.
- Vue de synthèse : chiffre d’affaires, résultat net, marge nette et écarts par rapport au budget et à la période comparable.
- Tendance : évolution mensuelle et cumulée, avec les événements qui expliquent les ruptures.
- Décomposition : passage du résultat prévu au résultat réalisé, selon les effets de prix, de volume, de mix et de charges.
- Exploration : filtres par produit, client, canal et région, selon le niveau de marge réellement attribuable.
Affichez les écarts de taux en points de pourcentage. Une marge qui passe de 8 % à 13 % progresse de 5 points, et non de 5 %. Indiquez aussi la date d’actualisation, le statut provisoire ou clôturé des comptes et le responsable de chaque définition. Ces précisions aident les utilisateurs à comparer les données sur une base cohérente.
Associer chaque alerte à un levier vérifiable
Si la marge brute se contracte, examinez les remises, les achats, les retours et les coûts logistiques. Si les volumes progressent mais que le bénéfice stagne, analysez le mix et les coûts supplémentaires liés à cette croissance. Évaluez une promotion selon sa contribution additionnelle, pas seulement selon le chiffre d’affaires généré.
Les leviers peuvent être tarifaires, commerciaux ou opérationnels : revoir une remise, modifier les conditions de livraison, réduire les défauts ou réallouer les ressources. Pour chacun, estimez l’impact attendu, désignez un responsable et vérifiez le résultat après mise en œuvre. Un indicateur de performance utile permet de choisir une action et d’en mesurer l’effet.
- La marge nette révèle les pertes cachées quand on la lit par segment - 22 octobre 2026
- SEO B2B : privilégier les leads qualifiés plutôt que le trafic inutile - 22 octobre 2026
- 37 000 € brut correspondent à 2 374 à 2 453 € nets par mois dans le privé - 21 octobre 2026
Articles qui pourraient vous intéresser :
 Aptos : comprendre la blockchain de nouvelle génération et ses enjeux
 Virement sur un compte fermé : que se passe-t-il et quels recours avez-vous ?
 Cumul salarié et auto-entrepreneur : clauses à vérifier et seuils 2026 pour sécuriser votre projet
 Formation bourse gratuite : apprendre les bases, comparer les formats et éviter les pièges avant d’investir