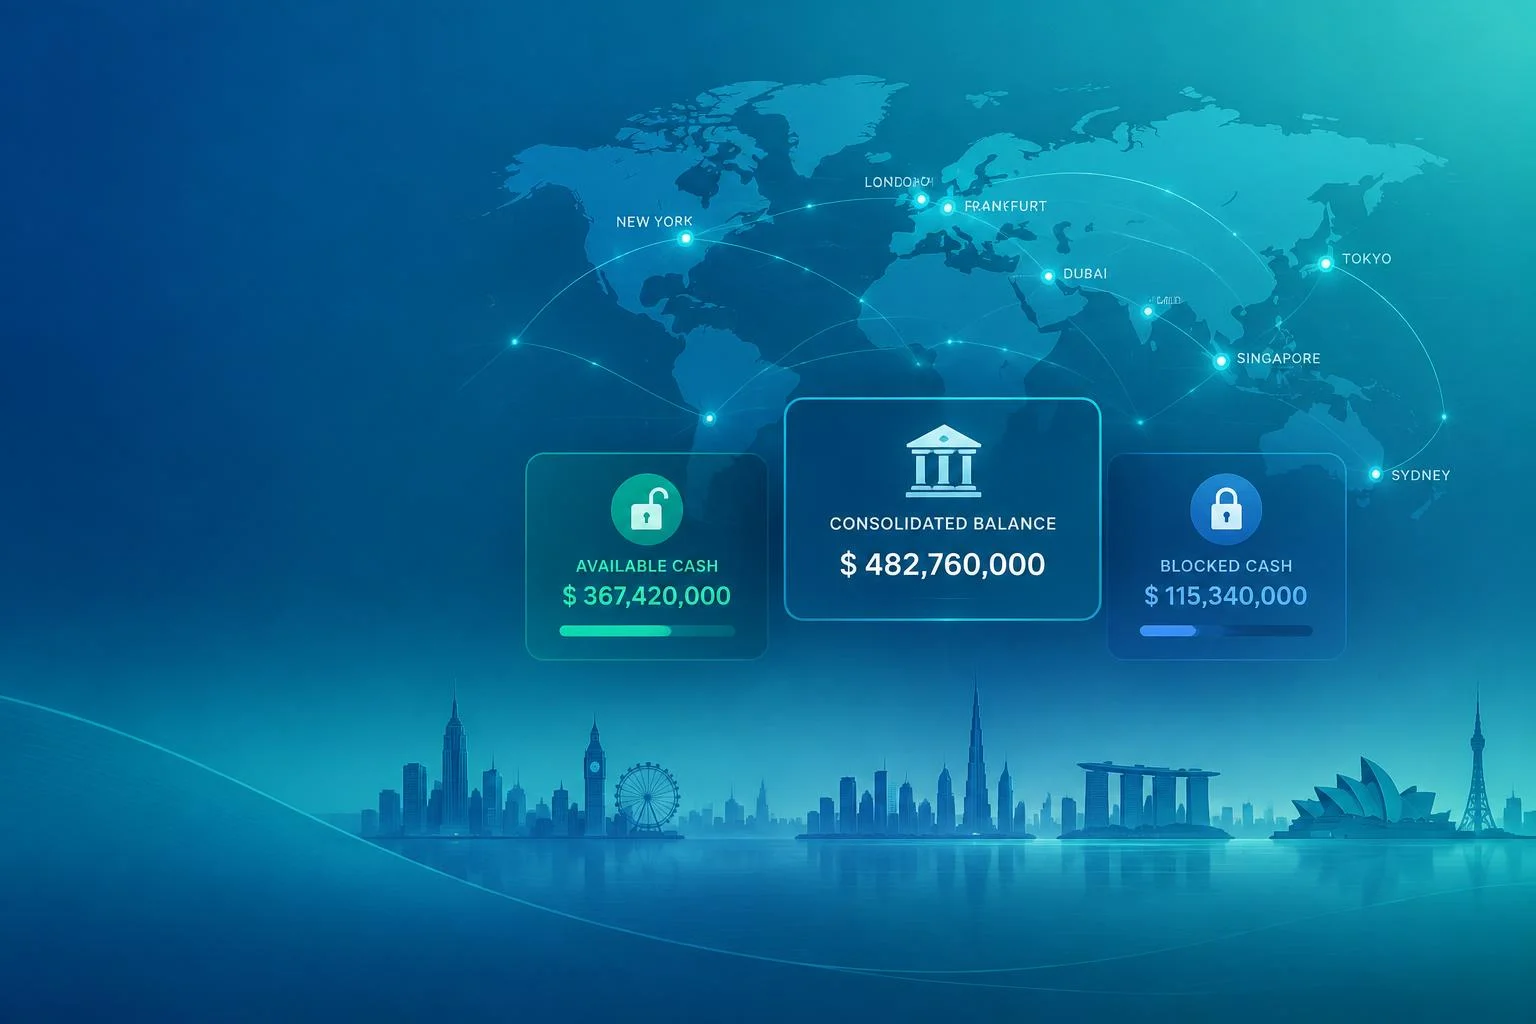
Trésorerie internationale : un solde consolidé ne garantit pas des liquidités disponibles
Publié par : Éloïse Chevalier-Bonnard — Rédactrice spécialisée en finance
Optimiser la stratégie de trésorerie internationale d’une entreprise consiste à rendre les fonds disponibles au bon endroit, dans la bonne devise et au bon moment. Réduire les frais bancaires ne suffit pas : il faut anticiper les décalages de paiement, maîtriser le risque de change et distinguer les excédents mobilisables des liquidités bloquées localement.
Cartographier les fonds réellement mobilisables
Une stratégie de trésorerie internationale organise les liquidités, les financements et les risques financiers entre plusieurs pays. Contrairement à une gestion domestique, elle doit composer avec différentes devises, des circuits bancaires distincts et des règles locales de transfert. Un solde consolidé positif ne garantit pas que chaque filiale pourra honorer ses échéances.
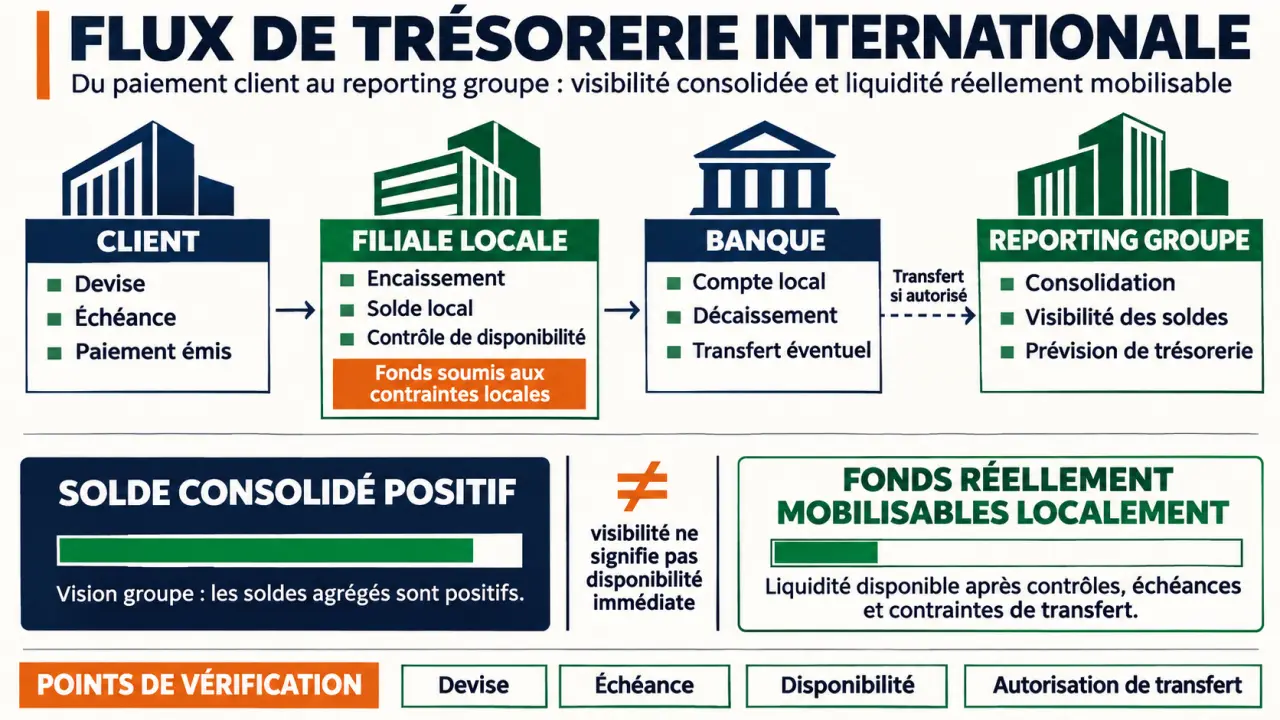
Commencez par inventorier les comptes et les flux. Pour chaque entité, relevez la banque, la devise, le solde disponible, les restrictions éventuelles, les encaissements attendus et les décaissements engagés. Distinguez la date d’échéance contractuelle de la date probable de règlement, puis vérifiez les dates de valeur bancaires, qui déterminent à quel moment les fonds sont pris en compte.
Le bon point de départ n’est pas le compte bancaire, mais l’obligation à financer. Prenez une paie locale : quelle entité la règle, dans quelle monnaie, avec quel délai de transfert et quelle solution de secours ? Cette lecture par « chaîne de disponibilité » révèle les ruptures invisibles dans un reporting global. Un excédent détenu ailleurs ne répond pas nécessairement à un besoin urgent s’il ne peut pas être transféré à temps.
Construire des prévisions qui déclenchent des décisions
Établissez une prévision glissante par entité et par devise, puis consolidez-la dans la monnaie de reporting du groupe. Conservez les montants d’origine : une conversion globale masquerait les besoins réels en devises. À court terme, une mise à jour hebdomadaire peut servir de point de départ, à adapter à la volatilité de l’activité et à la fiabilité des données reçues des filiales.
Basez les encaissements sur les habitudes réelles des clients, et pas seulement sur les factures émises. Intégrez les salaires, les impôts, les remboursements, les investissements et les flux intragroupe. Éliminez ces derniers de la vue consolidée pour éviter les doubles comptes, tout en les conservant dans le suivi de chaque entité afin de prévoir les besoins locaux.
| Indicateur | Utilité pour décider |
|---|---|
| BFR | Mesurer les fonds immobilisés dans les stocks et les créances, après prise en compte des dettes d’exploitation. |
| Capacité d’autofinancement | Apprécier les ressources potentielles générées par l’activité, sans les confondre avec le solde bancaire. |
| Flux de trésorerie disponible | Évaluer les fonds restants après les flux d’exploitation et les investissements. |
| Écart prévisionnel-réalisé | Repérer les hypothèses à corriger et les entités dont les remontées sont peu fiables. |
Testez ensuite plusieurs scénarios défavorables : un retard important d’encaissement, une variation défavorable du taux de change ou une interruption de transfert. Associez à chaque scénario un seuil d’alerte et une action précise, comme mobiliser une ligne confirmée, différer un investissement ou renforcer les relances. Une prévision n’est utile que si elle aide à décider avant que le besoin de liquidité ne devienne urgent.
Réduire les besoins avant de placer les excédents
Le premier levier est le cycle d’exploitation. Facturez dès que les conditions contractuelles sont réunies, vérifiez les mentions exigées localement et traitez rapidement les litiges. Négociez des acomptes et des échéanciers lorsque l’activité le permet. Côté fournisseurs, ajustez les règlements dans les limites contractuelles et légales applicables, sans fragiliser les approvisionnements.
Spendesk indique que 30 % des entreprises de moins de 3 ans cesseraient leur activité à cause d’une mauvaise gestion du fonds de roulement. Ce chiffre rappelle le poids du BFR, mais ne mesure pas spécifiquement le risque auquel sont exposées les entreprises internationales.
Pour examiner les possibilités de placer son argent à l’étranger avec placersonargentetranger, commencez par isoler les excédents qui ne seront pas nécessaires à l’exploitation. Évaluez ensuite chaque option selon la liquidité du placement, le risque de perte, la devise, la fiscalité et les obligations déclaratives de l’entreprise. Les contraintes locales doivent être vérifiées avant toute décision.
Un déficit temporaire ne se finance pas comme un besoin durable. Une ligne de crédit peut couvrir un décalage ; l’affacturage peut accélérer certaines créances éligibles, moyennant un coût et sous certaines conditions. Comparez le coût total, les garanties demandées et la disponibilité de ces solutions dans les pays concernés.
Encadrer le change et sécuriser les paiements
Recensez les recettes et les dépenses futures par monnaie et par échéance. Lorsque c’est possible, utilisez les recettes dans une devise pour régler des dépenses dans cette même devise : cette couverture naturelle réduit les conversions. Elle ne supprime toutefois ni les écarts de calendrier ni les différences de montant.
Distinguez l’exposition transactionnelle, liée aux règlements en devises, de l’exposition de conversion, qui affecte la présentation des comptes du groupe. Pour les flux à couvrir, étudiez avec un spécialiste les contrats à terme ou les options, ainsi que leurs coûts et leurs engagements. L’objectif est de sécuriser une marge, pas de spéculer.
Comparez les paiements transfrontaliers d’après le montant effectivement reçu, en tenant compte des commissions, de la marge de change, des frais intermédiaires et des délais. Séparez la préparation et la validation des virements. Faites aussi confirmer tout changement de coordonnées bancaires par un canal indépendant pour limiter les risques de fraude.
Choisir une organisation pilotable et conforme
La centralisation facilite les arbitrages, tandis que l’autonomie locale préserve la réactivité. Une organisation hybride peut associer une politique de groupe, une visibilité consolidée et une exécution locale. Le cash pooling et la compensation intragroupe doivent être validés au regard des règles bancaires, fiscales et juridiques de chaque pays.
Pour choisir un système de gestion de trésorerie, testez les connexions bancaires, l’intégration comptable, les prévisions multi-devises, les droits d’accès et la traçabilité des opérations. Un outil ne corrige pas des données mal attribuées. Désignez un responsable par entité, précisez les délais de remontée et documentez les hypothèses utilisées.
Déployez d’abord la visibilité sur les comptes, puis les prévisions et les contrôles. Confiez à la direction financière la définition des seuils de risque et faites valider les montages transfrontaliers par des conseils compétents dans les juridictions concernées. Révisez régulièrement les prévisions à partir des écarts constatés et des changements affectant les flux ou les règles locales.
- Formation professionnelle en informatique : quel parcours choisir ? - 15 novembre 2026
- Trésorerie internationale : un solde consolidé ne garantit pas des liquidités disponibles - 15 novembre 2026
- Travailler en synergie : définition, exemples et méthodes en équipe - 14 novembre 2026
Articles qui pourraient vous intéresser :
 Assurance vie : avantages et inconvénients clairement expliqués
 Cessez de vous faire avoir charles gave, que faut-il vraiment comprendre ?
 Business plan Excel : 3 ans de prévisions et 5 tableaux indispensables pour convaincre votre banquier
 Auto-entrepreneur : 4 justificatifs officiels pour remplacer votre fiche de paie