Changement de bénéficiaire d’assurance-vie après 70 ans : la clause reste modifiable, pas la date des versements
Publié par : Éloïse Chevalier-Bonnard — Rédactrice spécialisée en finance
Oui, vous pouvez changer le bénéficiaire de votre assurance-vie après 70 ans. Cet âge ne supprime pas votre liberté de désignation : il intervient surtout dans la fiscalité des sommes transmises. Avant de modifier la clause, vérifiez toutefois l’existence d’une acceptation du bénéficiaire, d’une mesure de protection juridique ou d’un nantissement. Ces situations peuvent imposer un accord ou une autorisation.
Le seuil des 70 ans ne fige pas votre choix
Un mariage, une séparation, une naissance ou le décès d’un proche peuvent rendre une clause bénéficiaire inadaptée. Le souscripteur peut en principe la modifier jusqu’au décès de l’assuré, à condition de disposer de la capacité juridique nécessaire et d’exprimer une volonté libre et éclairée. Il n’existe pas d’interdiction générale liée au seul fait d’avoir dépassé 70 ans.
Vous pouvez remplacer une personne, ajouter un bénéficiaire, modifier les quotes-parts ou prévoir un destinataire de second rang. Le bénéficiaire n’est pas nécessairement un héritier : il peut notamment s’agir d’un conjoint, d’un enfant, d’un petit-enfant, d’un proche ou d’une association habilitée à recevoir les capitaux.
Changer le bénéficiaire ne constitue ni un nouveau versement ni un rachat. Une prime versée avant vos 70 ans ne devient donc pas une prime versée après 70 ans parce que vous changez le destinataire du capital à 75 ans. En revanche, le nouveau lien de parenté peut modifier la taxation applicable au décès.
Les héritiers n’ont pas, en principe, à autoriser ce choix. Leur désaccord familial ne suffit pas à empêcher la modification, sans exclure une contestation ultérieure fondée sur des motifs juridiques précis.
Les vérifications qui peuvent révéler un blocage
Une acceptation formelle du bénéficiaire
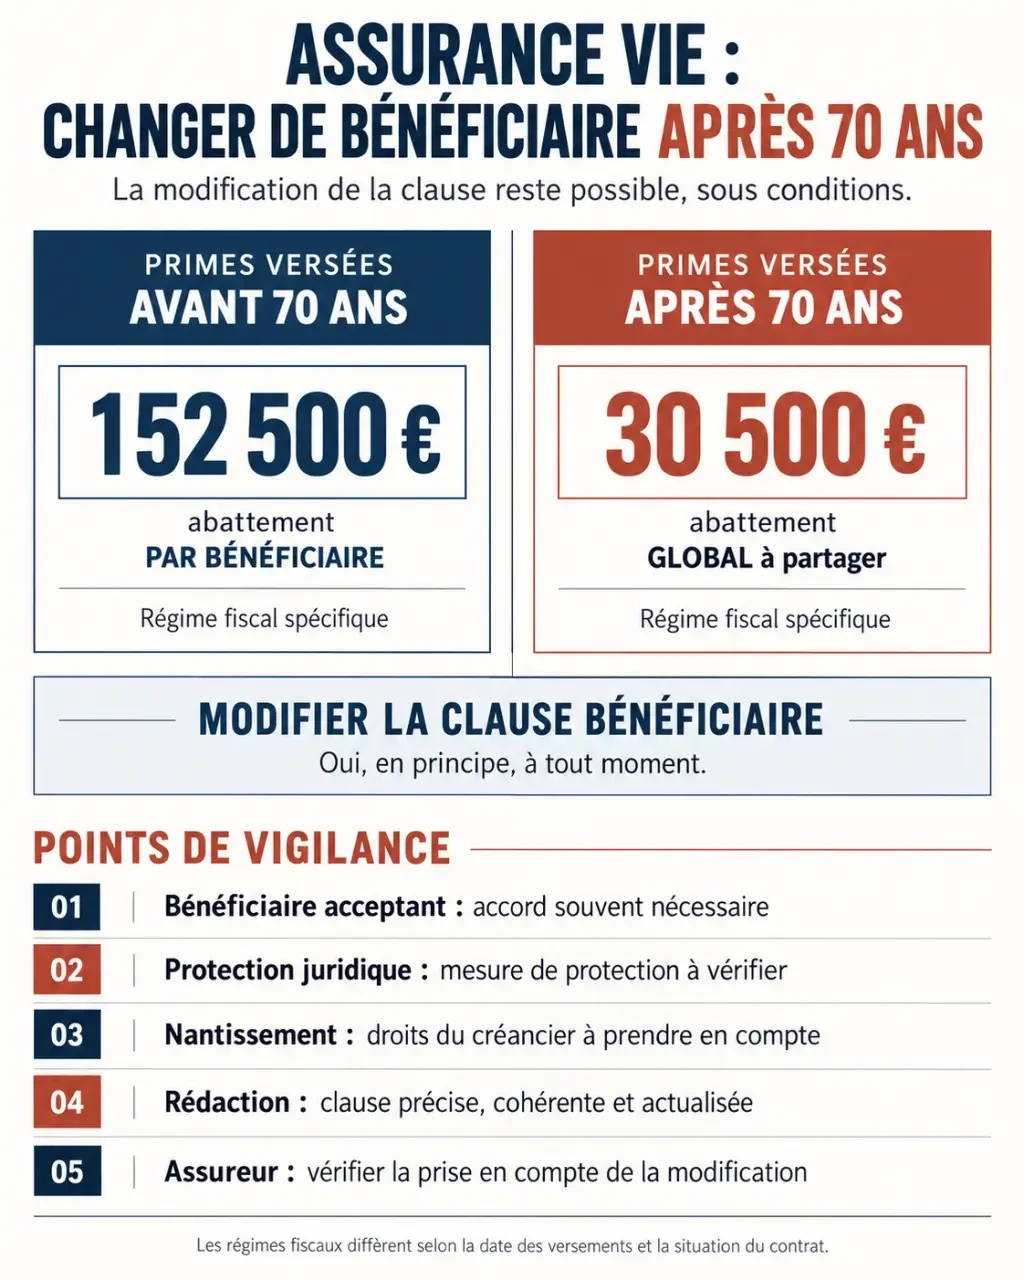
La connaissance du contrat par le bénéficiaire ne vaut pas automatiquement acceptation. Lorsqu’une acceptation a été régulièrement formalisée dans les conditions légales, la désignation ne peut plus être révoquée librement : l’accord du bénéficiaire acceptant est nécessaire. Demandez à l’assureur de vérifier les documents enregistrés, particulièrement pour les acceptations anciennes dont le régime peut différer.
Une protection juridique ou un contrat donné en garantie
La curatelle et la tutelle n’interdisent pas systématiquement le changement, mais elles l’encadrent. L’assistance du curateur ou une autorisation du juge ou du conseil de famille peut être nécessaire selon la mesure. Si le protecteur est lui-même bénéficiaire, le conflit d’intérêts doit être traité avant toute signature.
En présence d’un nantissement, le contrat garantit une dette. Il faut examiner l’acte de garantie avec l’assureur : l’accord du créancier peut être requis et ses droits doivent être préservés. Une modification de clause ne permet pas de contourner cette sûreté.
Enfin, certaines désignations sont interdites ou limitées, notamment au profit de professionnels de santé dans les situations visées par l’article 909 du Code civil. Si vous souhaitez gratifier une personne qui vous soigne ou vous accompagne, faites vérifier sa situation. Après le décès de l’assuré, les proches ne peuvent plus modifier sa volonté.
La fiscalité suit les versements, puis la situation du bénéficiaire
Pour mesurer l’effet du changement, demandez à l’assureur une ventilation des primes selon leur date de versement. Le tableau suivant présente les régimes courants ; les contrats anciens et certaines dates de versement nécessitent une vérification particulière.
| Point à comparer | Primes versées avant 70 ans | Primes versées après 70 ans |
|---|---|---|
| Régime fiscal habituel | Article 990 I du CGI | Article 757 B du CGI, pour les contrats concernés |
| Abattement | 152 500 € par bénéficiaire, tous contrats concernés confondus pour un même assuré | 30 500 € globalement, tous contrats et bénéficiaires concernés confondus |
| Imposition au-delà | 20 % sur la fraction taxable jusqu’à 700 000 €, puis 31,25 % au-delà | Droits de succession selon le lien de parenté et les abattements applicables |
| Traitement des gains | Inclus dans les capitaux relevant de ce régime | Exonérés de droits de succession |
L’abattement de 30 500 € n’est donc pas renouvelé pour chaque bénéficiaire. Multiplier les destinataires ne multiplie pas cet avantage. Le conjoint survivant et le partenaire pacsé sont, quant à eux, exonérés de la taxation au décès dans ces régimes. Un concubin ne bénéficie pas de cette même exonération.
Prenons un exemple simplifié : vous avez versé 100 000 € après 70 ans sur un contrat concerné par l’article 757 B, et le capital atteint 160 000 € au décès. Sans retrait ni autre contrat à prendre en compte, les 60 000 € de gains sont exonérés de droits de succession. Après l’abattement global de 30 500 €, 69 500 € de primes restent susceptibles d’être taxés, avant application des règles propres au bénéficiaire.
Remplacer un enfant par un proche sans lien de parenté peut ainsi alourdir la fiscalité, même sans toucher au contrat. L’exonération des gains de droits de succession ne signifie pas, par ailleurs, une exonération générale de prélèvements sociaux.
Formaliser une clause qui sera comprise et retrouvée
La démarche la plus directe consiste généralement à demander à l’assureur son formulaire de modification. Une désignation peut aussi être faite par acte authentique ou par testament. Le notaire est particulièrement utile en présence d’une famille recomposée, d’une clause démembrée ou de plusieurs documents susceptibles de se contredire.
- Rassemblez les pièces : numéro du contrat, clause actuelle, justificatif d’identité et éventuels accords ou autorisations.
- Identifiez les bénéficiaires : noms, prénoms, dates et lieux de naissance, ainsi que leurs coordonnées si elles sont connues.
- Précisez la répartition : les quotes-parts doivent former un ensemble cohérent, sans fraction oubliée.
- Prévoyez les situations de remplacement : décès préalable ou renonciation d’un bénéficiaire, puis bénéficiaires subsidiaires.
- Vérifiez la prise en compte : demandez une confirmation écrite et conservez la version définitive datée.
Une transmission fiable ressemble à une chaîne documentaire : votre volonté doit pouvoir être reliée au bon contrat, puis au bon destinataire. Une clause précise mais introuvable, ou un testament inconnu de l’assureur, peut compliquer le règlement. Si la désignation figure dans un testament, informez l’assureur de son existence et des coordonnées du notaire dépositaire, sans nécessairement lui révéler toute son organisation successorale.
Évitez les formulations improvisées comme « mes enfants à parts égales » si vous souhaitez aussi prévoir le sort des descendants d’un enfant prédécédé. La représentation ne doit pas être supposée : sa rédaction mérite une vérification professionnelle.
Prévenir les contestations sans confondre âge et vulnérabilité
Avoir plus de 70 ans ne signifie pas être incapable de décider. En revanche, une modification réalisée sous pression, dans une situation de dépendance ou alors que le discernement est altéré peut être contestée. Un entretien individuel avec le notaire, hors de la présence du bénéficiaire envisagé, aide à clarifier et à documenter une volonté personnelle.
Le recours au notaire renforce la sécurité juridique sans rendre l’acte incontestable. Il permet notamment de vérifier la cohérence avec le testament, le régime matrimonial et les autres dispositions patrimoniales.
Il faut aussi distinguer la modification de la clause et les primes manifestement exagérées. Selon l’article L132-13 du Code des assurances, des versements peuvent être contestés au regard notamment des facultés du souscripteur. Leur appréciation tient compte de la situation au moment des versements, notamment du patrimoine, des revenus, de l’âge et de l’utilité du contrat. Un versement important peu avant le décès n’est donc ni automatiquement valable ni automatiquement abusif.
Avant de signer, faites ainsi contrôler trois éléments : votre liberté de modifier la clause, la précision de sa rédaction et le résultat fiscal pour chaque destinataire. C’est cette vérification d’ensemble, plutôt que votre âge seul, qui sécurise la transmission.
- Sale force ou Salesforce ? Ce que le CRM fait vraiment, module par module - 30 octobre 2026
- Changement de bénéficiaire d’assurance-vie après 70 ans : la clause reste modifiable, pas la date des versements - 29 octobre 2026
- Account management : fidéliser sans réduire la relation client à la prochaine vente - 28 octobre 2026