Expert en gestion : des marges à la trésorerie, décider sans piloter à vue
Publié par : Éloïse Chevalier-Bonnard — Rédactrice spécialisée en finance
Un expert en gestion aide le dirigeant à comprendre ses chiffres et à les transformer en décisions : ajuster ses prix, anticiper un manque de trésorerie ou préparer un recrutement. Son rôle ne se confond ni avec celui de l’expert-comptable ni avec celui d’un logiciel. Pour choisir le bon accompagnement, il faut partir du problème à résoudre, puis préciser les analyses, les outils et le suivi attendus.
Un conseiller de pilotage, à distinguer du comptable et du logiciel
L’expert en gestion d’entreprise accompagne le dirigeant dans l’analyse de son activité et la définition d’objectifs à court, moyen et long terme. Il rapproche les résultats financiers des réalités opérationnelles : prix de vente, charges, organisation, délais de paiement, concurrence et opportunités du marché. Sa valeur tient à sa capacité à expliquer les écarts et à proposer des actions adaptées.
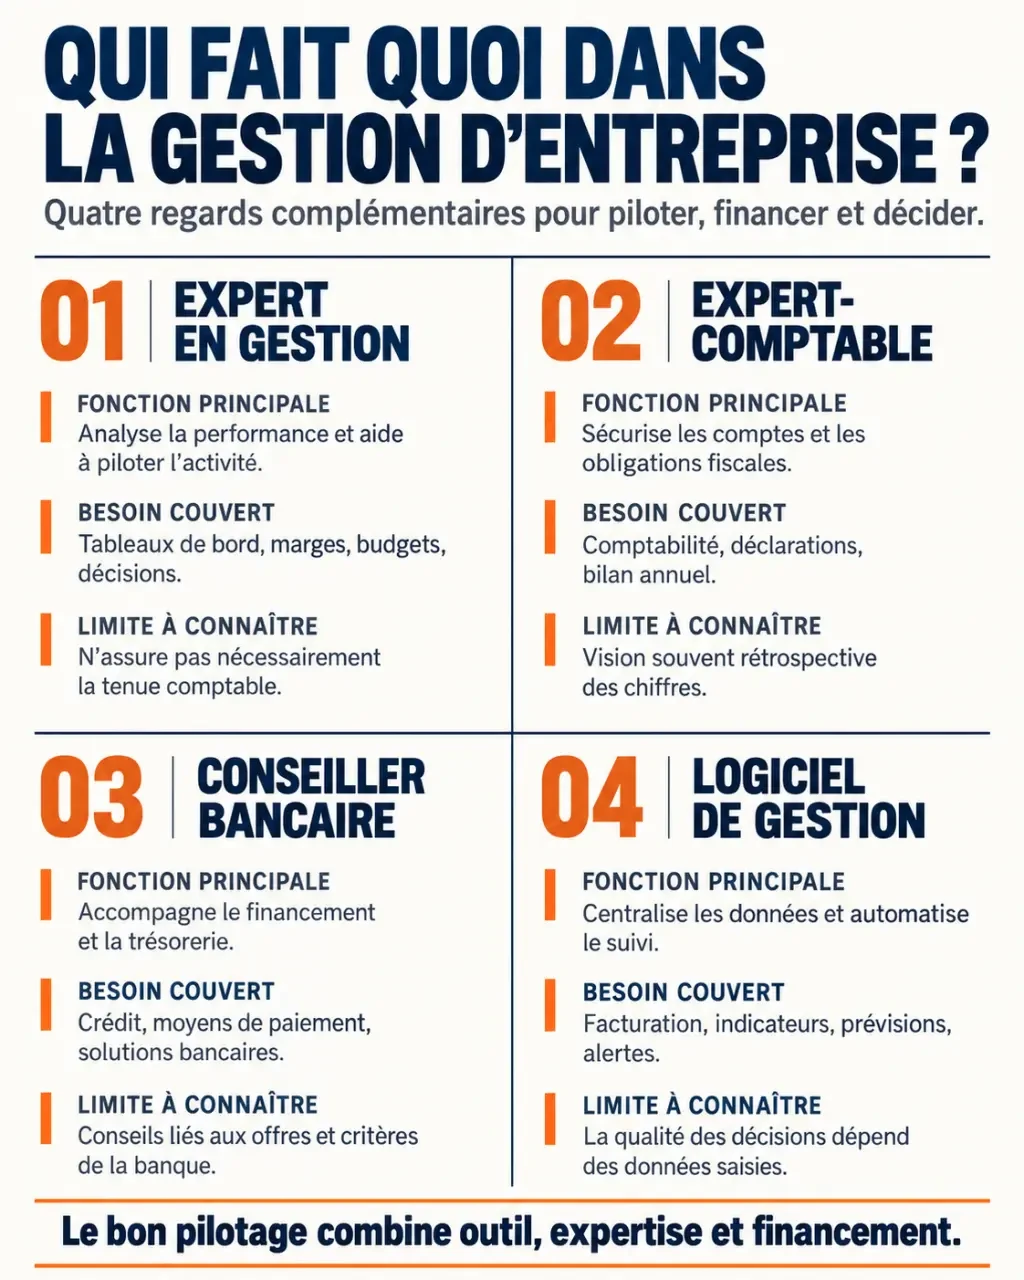
L’intitulé ne suffit pas à connaître le périmètre d’intervention. Il faut vérifier les compétences du professionnel et les missions prévues au contrat, sans supposer qu’il dispose automatiquement des qualifications d’un expert-comptable.
| Interlocuteur ou solution | Rôle principal | Point de vigilance |
|---|---|---|
| Expert en gestion | Analyser la performance et accompagner les décisions | Préciser les livrables et les limites de la mission |
| Expert-comptable | Accompagner la comptabilité et les obligations associées selon sa mission, avec un conseil possible en gestion | Vérifier si le pilotage régulier est inclus |
| Conseiller bancaire | Étudier les besoins bancaires et les solutions de financement | Ne remplace pas un suivi global de l’activité |
| Logiciel de gestion | Centraliser les opérations et produire des indicateurs | Ne remplace pas l’interprétation et l’arbitrage humain |
Deux autres usages du terme méritent d’être distingués. Mon Expert en Gestion, ou MEG, désigne une solution logicielle. Le parcours d’expert en gestion d’affaires des professionnels de l’ESBanque relève, lui, du secteur bancaire : il associe conseil aux professionnels, dimension patrimoniale du dirigeant et compétences managériales.
Rentabilité et trésorerie : deux lectures indispensables de l’activité
Comprendre ce qui produit réellement du résultat
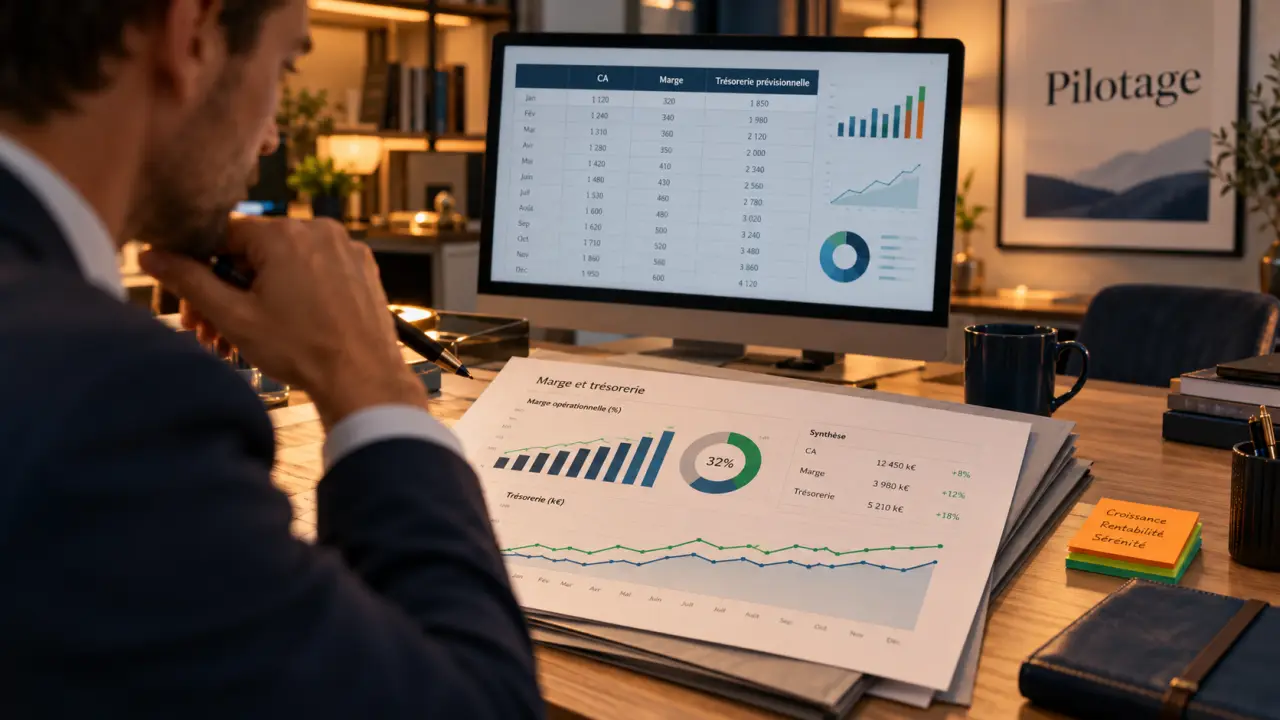
Un chiffre d’affaires en hausse ne garantit pas une meilleure rentabilité. L’expert examine les marges, les charges et les moyens nécessaires pour réaliser les ventes. Il peut comparer les produits, les prestations ou les catégories de clients afin d’identifier les activités qui contribuent au résultat et celles qui mobilisent trop de ressources.
Cette analyse débouche sur des arbitrages concrets : revoir un tarif, encadrer les remises, renégocier certains achats ou revoir une organisation coûteuse. Les recommandations doivent tenir compte du marché et du positionnement de l’entreprise : augmenter les prix sans examiner la concurrence et la valeur perçue serait une réponse incomplète.
Anticiper l’argent disponible, pas seulement le bénéfice
La trésorerie correspond à l’argent disponible pour régler les échéances. Une entreprise rentable peut rencontrer des tensions si ses clients paient après le règlement des fournisseurs, des salaires ou des autres charges. Le prévisionnel de trésorerie sert à rendre visibles ces décalages entre encaissements et décaissements.
L’expert confronte les échéances prévues aux mouvements réels, puis actualise les hypothèses. Il aide ainsi à décider quand relancer un client, négocier un calendrier de paiement, différer une dépense ou préparer une demande de financement. Le résultat et le solde bancaire doivent être suivis ensemble, sans être confondus.
Une mission utile va du diagnostic au suivi des décisions
L’accompagnement peut être ponctuel ou régulier, selon la taille de l’entreprise, ses ressources internes et la complexité de ses besoins. Un diagnostic apporte un premier éclairage ; un suivi permet de vérifier si les actions engagées produisent les effets attendus.
Vérifiez un expert-comptable dans l’annuaire officiel — Consultez l’annuaire officiel pour confirmer qu’un professionnel est bien inscrit comme expert-comptable.
- Cadrer la demande : formuler la décision à prendre et les difficultés rencontrées.
- Fiabiliser l’information : réunir les données comptables, commerciales et bancaires utiles.
- Construire les scénarios : comparer les conséquences de plusieurs choix sur les marges et la trésorerie.
- Suivre l’exécution : attribuer les actions, fixer les échéances et examiner les écarts.
Une donnée de gestion ressemble à une brique : même solide, elle ne fait pas tenir l’édifice si elle est mal raccordée aux autres. Un devis signé, une facture émise et un paiement reçu décrivent trois étapes différentes. Les compter comme une même recette fausse le pilotage. Demandez donc que chaque indicateur précise son événement déclencheur, sa période et sa règle de calcul : cette cohérence évite de décider sur des totaux trompeurs.
Les besoins changent aussi avec la vie de l’entreprise. À la création, il s’agit de tester les hypothèses économiques ; lors d’une reprise, d’examiner la performance et les besoins de financement. En croissance, le travail porte notamment sur les moyens supplémentaires à mobiliser. Une cession ou des difficultés peuvent nécessiter une coordination avec l’expert-comptable, le conseil juridique ou d’autres spécialistes.
Des outils simples et des indicateurs reliés à une décision
Un tableau de bord pertinent ne cherche pas à tout mesurer. Il rassemble les informations nécessaires aux décisions du dirigeant, avec une fréquence compatible avec l’activité. Les comparaisons au budget et aux périodes précédentes permettent de repérer les écarts, à condition de tenir compte de la saisonnalité.
- Chiffre d’affaires : suivre l’évolution des ventes et leur répartition.
- Marge : vérifier ce que l’activité dégage après les coûts retenus dans le calcul.
- Charges fixes : mesurer les engagements récurrents à couvrir.
- Créances clients : repérer les sommes attendues et les retards.
- Trésorerie prévisionnelle : identifier les échéances susceptibles de créer une tension.
Les outils numériques facilitent la gestion des devis, factures, achats, notes de frais et indemnités kilométriques, ou IK. La centralisation documentaire et la synchronisation bancaire peuvent limiter les doubles saisies et fluidifier les échanges avec l’expert-comptable. Elles ne dispensent pas de contrôler les informations importées.
MEG annonce une adoption par plus de 250 000 entreprises. Figital Expertise évoque notamment une PME dont le chiffre d’affaires progresse sur les 12 derniers mois et une start-up utilisant sa plateforme depuis deux ans, avec un temps comptable réduit de moitié. Ces exemples commerciaux ne constituent pas des garanties : leur intérêt doit être apprécié au regard de votre organisation. Concernant la facture électronique, MEG mentionne le 1er septembre 2026 ; le calendrier applicable doit être vérifié selon les obligations de l’entreprise.
Choisir l’accompagnement à partir d’un besoin précis
Avant de solliciter un prestataire, formulez votre attente en termes opérationnels : comprendre une baisse de marge, sécuriser les prochaines échéances ou évaluer un investissement. Cette précision permet de distinguer un besoin de conseil, un manque d’organisation interne et une difficulté d’équipement logiciel.
Demandez ensuite un exemple de livrable, une explication de la méthode et les modalités de collaboration avec votre expert-comptable. L’expérience de votre secteur, la pédagogie et la capacité à questionner les hypothèses comptent autant que la maîtrise technique. Un bon accompagnement doit rendre les chiffres compréhensibles, pas créer une dépendance à des rapports opaques.
Faites préciser par écrit le périmètre, les honoraires, les éventuels frais logiciels, la fréquence des échanges, la confidentialité et les conditions de restitution des données. Convenez aussi des responsabilités : qui transmet les pièces, actualise le prévisionnel et réalise les actions ? Le dirigeant conserve les arbitrages ; l’expert lui apporte une méthode et une lecture argumentée pour les assumer.
- Expert en gestion : des marges à la trésorerie, décider sans piloter à vue - 1 novembre 2026
- Mobilité professionnelle : refuser une mutation sans risquer son poste, c’est possible (à certaines conditions) - 31 octobre 2026
- Sale force ou Salesforce ? Ce que le CRM fait vraiment, module par module - 30 octobre 2026
Articles qui pourraient vous intéresser :
 Bnp paribas easy s&p 500 cours : comprendre, suivre et investir sereinement
 Fausse déclaration URSSAF : 3 ans de prescription et les risques financiers réels
 Investir pour les nuls : 3 piliers pour bâtir un patrimoine avec 50 € par mois
 Salaire du community manager en 2025 : écarts, réalité des chiffres et leviers de négociation