Business plan VTC : le seuil de rentabilité révèle la solidité du projet
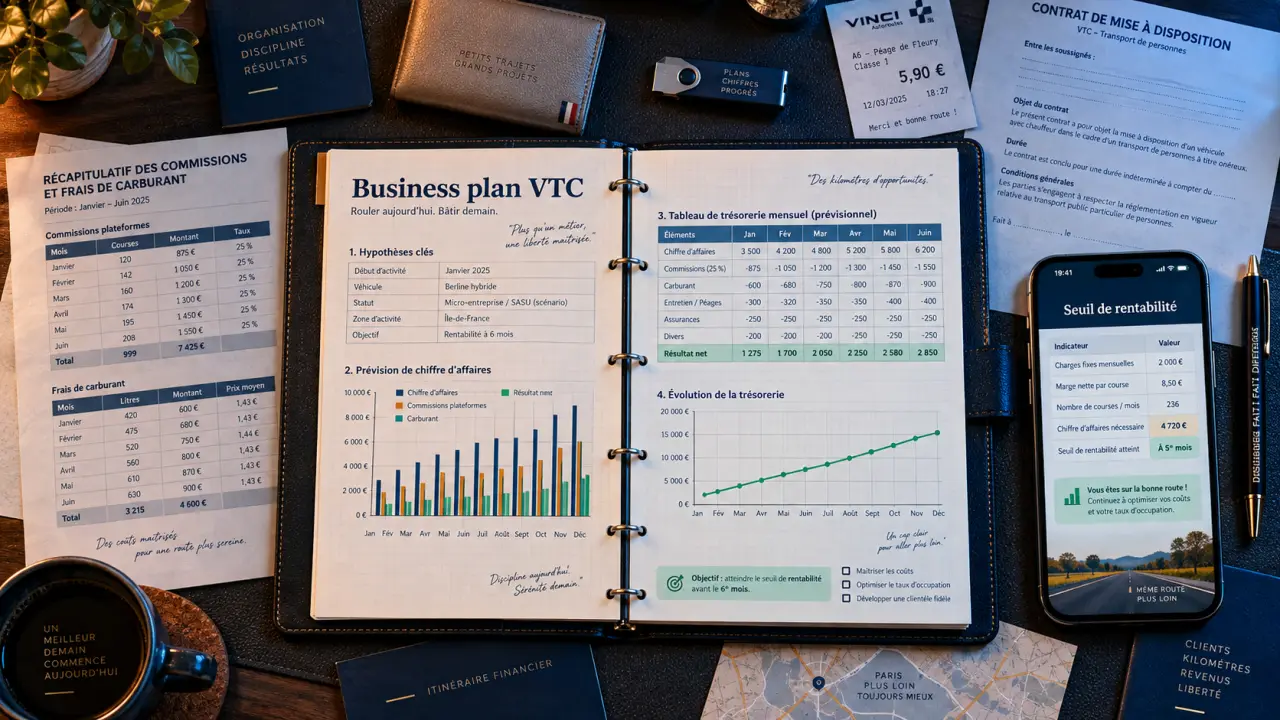
Un business plan VTC ne sert pas à produire un dossier rassurant sur le papier. Il doit montrer si l’activité peut absorber le coût du véhicule, les commissions, les charges et la rémunération du dirigeant. Pour être utile au porteur de projet comme à une banque, il repose sur des hypothèses vérifiables, un prévisionnel financier cohérent et une trésorerie suivie mois par mois.
Partir d’un modèle d’activité précis, pas d’un chiffre d’affaires rêvé
Avant de remplir le moindre tableau, définissez votre positionnement. Un chauffeur qui travaille principalement via des plateformes, un indépendant qui vise les transferts aéroport et les entreprises ou une activité premium sur réservation n’ont ni les mêmes tarifs, ni les mêmes temps d’attente, ni les mêmes dépenses commerciales. Votre business plan VTC doit donc expliquer où, pour qui et comment vous comptez générer des courses.
Calcul du seuil de rentabilité VTC
Estimez le chiffre d’affaires et l’activité nécessaires pour couvrir vos charges et atteindre la rémunération mensuelle souhaitée.
Important : saisissez vous-même l’ensemble de vos coûts. Le calculateur n’invente aucune hypothèse sectorielle : incluez notamment les charges fixes, commissions, carburant, péages, entretien variable et tout autre coût pertinent dans les catégories adaptées.
Résultats
Formules utilisées
Marge sur coûts variables = 1 − taux de charges variables
CA mensuel au seuil = (charges fixes + rémunération souhaitée) ÷ marge sur coûts variables
Courses nécessaires = CA au seuil ÷ CA net moyen par course
Courses par jour = courses nécessaires ÷ jours travaillés par mois
Heures nécessaires = nombre de courses × durée productive moyenne d’une course
Heures disponibles par mois = jours travaillés par mois × heures productives par jour
Les courses sont arrondies à l’unité supérieure dans l’affichage, car une fraction de course ne peut pas être effectuée. Les autres valeurs sont des estimations mathématiques à partir de vos saisies.
Décrire le projet comme le ferait un financeur
Présentez votre parcours, les qualifications nécessaires, la zone d’activité envisagée, le véhicule ciblé et les canaux d’acquisition : plateformes de réservation, clientèle directe, hôtels, conciergeries ou entreprises locales. Indiquez aussi votre disponibilité réelle. Le volume d’activité dépend des heures connectées, des créneaux choisis, des temps de repositionnement et de votre capacité à limiter les kilomètres sans passager.
L’executive summary résume ce projet en une page : offre, marché local, besoin de financement, chiffre d’affaires attendu et objectif de rentabilité. Rédigez-le en dernier. Il devient ainsi la synthèse d’hypothèses déjà calculées, plutôt qu’une promesse difficile à défendre.
Construire le chiffre d’affaires avec trois variables
Établissez votre estimation à partir du nombre de courses, du panier moyen net de remises et du nombre de jours travaillés. Ajoutez une ligne distincte pour chaque source de revenus si vous cumulez plateformes et réservations directes. Les commissions ne doivent pas disparaître dans un total global : elles réduisent directement votre marge. Elles peuvent représenter 15 % à 25 % des courses selon la plateforme. À 4 000 € de chiffre d’affaires mensuel, cela correspond déjà à 600 € à 1 000 €.
Prévoyez au moins trois scénarios : prudent, central et ambitieux. Le scénario prudent est le plus utile pour un prêteur, car il intègre un démarrage progressif, des périodes creuses et une saisonnalité possible. Ne confondez jamais chiffre d’affaires encaissé et revenu disponible pour le dirigeant.
Faire du véhicule une décision de trésorerie
Le véhicule VTC est votre outil de production, votre vitrine et votre principal engagement financier. Son choix conditionne le niveau d’investissement initial, les mensualités, l’assurance, l’entretien, la consommation et la valeur de revente. Votre dossier doit comparer les solutions selon leur impact mensuel, pas seulement selon leur prix affiché.
Devenir chauffeur VTC : conditions et démarches officielles — Consultez les conditions à remplir, l’examen, la carte professionnelle et les démarches administratives pour exercer comme chauffeur VTC.
| Solution | Impact à prévoir dans le business plan | Point de vigilance |
|---|---|---|
| Achat | Apport ou emprunt, amortissement, intérêts, entretien | Trésorerie mobilisée au lancement |
| Location | Loyer mensuel, dépôt de garantie, conditions kilométriques | Coût récurrent et contraintes contractuelles |
| Crédit-bail | Redevances, dépôt éventuel, option de rachat | Engagement sur la durée et coût global |
| Véhicule déjà détenu | Apport en nature ou mise à disposition, entretien, assurance | Évaluer les frais réels sans les minimiser |
Si le véhicule est acheté par l’entreprise, son coût n’est pas déduit en une seule fois du compte de résultat. Il est généralement réparti au moyen des dotations aux amortissements. À l’inverse, les loyers et redevances pèsent directement sur les charges d’exploitation. Le plan de financement initial doit aussi faire apparaître le dépôt de garantie, les frais administratifs, l’équipement, l’assurance et le besoin de trésorerie de départ.
Un véhicule trop coûteux peut fragiliser toute l’activité dès le lancement. Une mensualité élevée oblige à accepter davantage de courses, allonge les plages de travail et réduit la disponibilité pour les trajets les plus rentables. Comparez donc le coût mensuel complet avec votre marge par heure, votre kilométrage prévisionnel et une marge de sécurité en cas d’immobilisation au garage.
Chiffrer toutes les charges avant de calculer sa rémunération
Un prévisionnel crédible sépare les charges variables, qui évoluent avec l’activité, des charges fixes, dues même pendant un mois faible. Cette distinction permet d’identifier ce que chaque course rapporte réellement et ce qu’il faut couvrir avant de se verser un revenu.
Les dépenses qui suivent les courses
Carburant ou recharge, commissions de plateformes, lavage, péages, stationnement et entretien lié au kilométrage sont des charges variables. Estimez-les à partir d’un nombre de kilomètres total, incluant les retours à vide et les déplacements vers les zones de demande. Oublier ces kilomètres « non facturés » est une erreur fréquente : ils consomment de l’énergie, du temps et accélèrent l’usure du véhicule.
Les charges fixes et les coûts souvent oubliés
Intégrez l’assurance professionnelle, la comptabilité, le téléphone, les logiciels de réservation, la publicité, les frais bancaires, les cotisations, les taxes, les abonnements et les frais d’immatriculation au registre des VTC. Ajoutez les échéances d’emprunt dans le budget de trésorerie, tout en distinguant les intérêts, qui affectent le résultat, du remboursement du capital, qui affecte surtout la trésorerie.
Le statut juridique retenu influence les charges sociales, la protection du dirigeant et la fiscalité. Une micro-entreprise, une SASU ou une EURL ne se comparent pas uniquement selon leur simplicité administrative. Faites figurer dans le dossier le régime envisagé, l’imposition des bénéfices à l’IR ou à l’IS et le niveau de rémunération réellement soutenable.
Assembler les quatre tableaux que banque et dirigeant vont lire
Le prévisionnel financier sur trois ans donne une vision d’ensemble, mais le pilotage se joue d’abord sur les premiers mois. Quatre documents doivent rester cohérents entre eux : le plan de financement initial, le compte de résultat prévisionnel, le budget de trésorerie mensuel et le bilan prévisionnel.
- Le plan de financement initial compare les besoins de départ aux ressources : véhicule, équipements, dépôt, frais de création, apport personnel, emprunt ou compte courant d’associé.
- Le compte de résultat prévisionnel mesure la performance : chiffre d’affaires, charges, amortissements, intérêts et résultat attendu.
- Le budget de trésorerie suit les encaissements et les décaissements mois par mois. Il révèle les périodes où un projet rentable sur l’année peut néanmoins manquer de liquidités.
- Le bilan prévisionnel présente ce que l’entreprise possède et ce qu’elle doit, notamment le véhicule, le capital et les emprunts.
La cohérence est plus convaincante qu’un objectif élevé. Si vous prévoyez davantage de courses, augmentez simultanément le carburant, les commissions, l’entretien et le temps de travail. Si vous financez le véhicule par emprunt, faites apparaître le déblocage des fonds, les intérêts et les remboursements. Chaque hypothèse doit produire une conséquence dans les tableaux.
Calculer le seuil de rentabilité et tester la résistance du projet
Le seuil de rentabilité correspond au chiffre d’affaires à atteindre pour couvrir l’ensemble des charges, y compris votre rémunération lorsqu’elle est prévue. Il ne doit pas rester théorique : convertissez-le en nombre de courses, en heures productives et en jours travaillés. Vous saurez ainsi si le rythme attendu reste réaliste dans votre zone.
La formule de base consiste à diviser les charges fixes par le taux de marge sur coûts variables. Cette marge correspond à ce qu’il reste après avoir retiré des recettes les commissions, le carburant, les péages et les autres dépenses directement liées aux courses. Plus les commissions et les kilomètres à vide augmentent, plus le seuil de rentabilité monte.
Testez enfin trois chocs simples : un mois avec moins de réservations, une hausse du coût d’utilisation du véhicule et une immobilisation imprévue. Si la trésorerie devient immédiatement négative, ajustez le financement, réduisez les charges fixes ou prévoyez une réserve de départ plus importante. Un business plan VTC solide ne prétend pas éliminer les risques. Il montre que vous les avez chiffrés et que votre projet peut y résister.

- Business plan VTC : le seuil de rentabilité révèle la solidité du projet - 26 septembre 2026
- Un budget événementiel fiable se joue dans les coûts que l’on anticipe - 25 septembre 2026
- Business plan de micro-crèche : le détail qui fragilise votre dossier bancaire - 24 septembre 2026
Articles qui pourraient vous intéresser :
 Cours bnp paribas easy s&p 500 ucits etf : comprendre, suivre et investir
 1825 € brut en net : quel salaire réel pour un cadre, un non-cadre ou un fonctionnaire ?
 Valeurs mobilières de placement : optimiser sa trésorerie excédentaire sans immobiliser son capital
 Logiciel de distribution de paie : sécuriser les bulletins, le coffre-fort et le RGPD