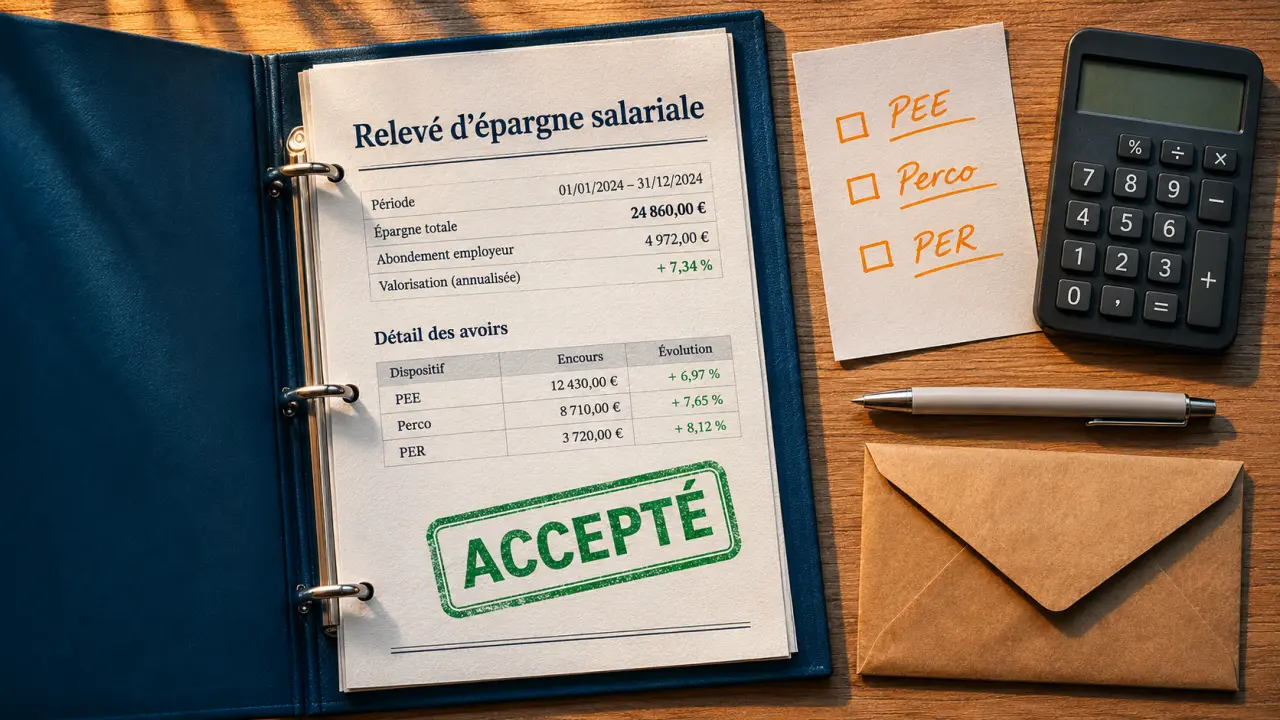
Déblocage de l’épargne salariale à la retraite : PEE, Perco, PER, démarches et fiscalité
Publié par : Éloïse Chevalier-Bonnard — Rédactrice spécialisée en finance
Au départ à la retraite, vous pouvez récupérer votre épargne salariale, mais le versement n’est pas automatique. Vous devez en faire la demande au gestionnaire de votre plan. Vous pouvez aussi conserver les sommes investies si vous n’en avez pas besoin immédiatement.
La règle dépend du produit : la fin du contrat de travail permet de débloquer par anticipation un PEE, tandis que l’épargne d’un Perco ou d’un PER devient disponible dans les conditions propres à la retraite. Montant du retrait, possibilité de le fractionner et fiscalité ne sont pas les mêmes.
Retraite et épargne salariale : les différences en un coup d’œil
| Plan | Quand retirer ? | Forme et rythme du retrait |
|---|---|---|
| PEE, PEI ou PEG | À l’échéance de chaque versement ou par anticipation après la fin du contrat de travail. | Capital total ou partiel. Un retrait anticipé partiel limite la possibilité de retirer ensuite les sommes encore bloquées pour le même motif. |
| Perco | Au départ à la retraite, hors cas de déblocage anticipé. | Rente ou, si le règlement le prévoit, capital. Les modalités du plan déterminent les possibilités de versement du capital. |
| PER collectif, aussi appelé PERCOL | À l’âge légal de départ ou à la liquidation des droits à la retraite, hors cas de déblocage anticipé. | Capital, éventuellement fractionné, ou rente pour les sommes qui ouvrent droit à ces options. Les versements obligatoires suivent des règles particulières. |
Testez vos connaissances sur le déblocage de l’épargne salariale
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
PEI désigne un plan d’épargne interentreprises et PEG un plan d’épargne de groupe. Ils suivent les mêmes grands principes de disponibilité que le PEE. Le Perco est un ancien dispositif d’épargne retraite ; le PER collectif appartient à la famille des PER.
PEE, PEI ou PEG : la fin du contrat permet un retrait anticipé
Sur un PEE, chaque versement est normalement indisponible pendant cinq ans. La cessation du contrat de travail constitue toutefois un motif de déblocage anticipé. Si vous quittez l’entreprise pour prendre votre retraite, vous pouvez donc demander le retrait des sommes encore bloquées sans attendre leur échéance.
Déblocage exceptionnel de l’épargne salariale : plafond et conditions — Découvrez les règles envisagées pour un déblocage unique jusqu’à 5 000 € net de prélèvements, ainsi que les principales modalités fiscales.
Cette distinction compte si vous cessez de travailler avant de liquider votre retraite : la rupture du contrat peut ouvrir le déblocage du PEE, alors qu’elle ne rend pas à elle seule disponible l’épargne d’un Perco ou d’un PER.
Retrait partiel : attention au solde encore bloqué
Vous pouvez demander une partie seulement de votre PEE. Mais un même événement ne permet qu’un seul déblocage anticipé. Si vous retirez une partie des avoirs bloqués au titre de la cessation du contrat, vous ne pourrez pas invoquer une nouvelle fois cette même cessation pour récupérer le reste avant son échéance.
Par exemple, vous avez 20 000 € sur votre PEE, dont 12 000 € encore bloqués. Vous demandez 5 000 € au titre de la fin de votre contrat et laissez les autres sommes sur le plan. La part encore bloquée devra en principe attendre sa date de disponibilité, sauf si un autre motif de déblocage s’applique. Les sommes qui avaient déjà atteint leur échéance restent disponibles.
Avant de choisir un retrait partiel, séparez donc les avoirs déjà disponibles de ceux que vous souhaitez débloquer par anticipation. Votre relevé permet de repérer les dates associées aux différents versements.
Perco et PER : la retraite rend l’épargne disponible
Perco : une épargne destinée à la retraite
Les sommes du Perco deviennent disponibles au départ à la retraite. Il ne s’agit pas du même mécanisme que le déblocage anticipé du PEE lié à la rupture du contrat. Certains événements permettent aussi de retirer un Perco avant la retraite, mais le départ de l’entreprise n’est pas, à lui seul, une mise à disposition de cette épargne.
Vous pouvez conserver votre épargne ou choisir une rente viagère. Si le règlement du plan prévoit une sortie en capital, vous pouvez aussi demander un versement en capital selon les modalités qu’il fixe.
PER collectif et autres PER : distinguer les compartiments
Pour un PER, l’épargne devient disponible à l’âge légal de départ à la retraite ou à la liquidation de vos droits à la retraite, si celle-ci intervient plus tôt. Un PER individuel et un PER collectif obéissent à cette même logique de disponibilité, mais leur contenu peut différer.
Le choix de sortie dépend de l’origine des sommes. Les versements volontaires et l’épargne salariale peuvent en principe sortir en capital ou en rente. En revanche, les sommes issues de versements obligatoires, notamment sur un PER d’entreprise obligatoire ou transférées dans un PER, sont en principe versées en rente à la retraite.
Le capital peut être versé en une fois ou de manière fractionnée lorsque les modalités du plan le permettent. Une rente viagère procure un revenu périodique jusqu’au décès. Ce choix transforme le capital : il ne faut donc pas le confondre avec des retraits successifs sur une épargne qui reste investie.
Comment demander le déblocage de votre épargne ?
La demande s’adresse à l’organisme gestionnaire du plan, et non automatiquement à votre caisse de retraite. Son nom figure sur vos relevés d’épargne salariale et dans votre espace personnel. Si vous possédez plusieurs plans, chaque gestionnaire concerné doit recevoir une demande.
- Identifiez le produit. Repérez s’il s’agit d’un PEE, d’un Perco ou d’un PER, puis relevez le solde et les sommes déjà disponibles.
- Choisissez le montant et la forme de sortie. Pour un PEE, distinguez retrait disponible et retrait anticipé. Pour un plan retraite, examinez les options de capital, de fractionnement et de rente.
- Préparez les justificatifs. Pour un PEE, la demande au titre de la cessation du contrat nécessite un justificatif de cette cessation. Pour un plan retraite, le gestionnaire peut demander un document attestant la liquidation des droits ou le départ à la retraite, selon le motif utilisé.
- Transmettez la demande. Utilisez l’espace personnel ou le formulaire prévu par le gestionnaire et joignez un relevé d’identité bancaire pour un versement sur votre compte.
La rupture du contrat de travail et le départ à la retraite ne sont pas soumis au délai général de six mois applicable à certains autres motifs de déblocage anticipé. Vous pouvez donc attendre avant de déposer votre demande. Cela ne signifie pas que le paiement est instantané : le temps de traitement dépend notamment de la réception d’un dossier complet et de la vente des placements.
Quelle fiscalité prévoir au moment du retrait ?
PEE et Perco : distinguer capital et gains
Pour un PEE, le capital retiré et les gains sont en principe exonérés d’impôt sur le revenu à la sortie. Les gains restent soumis aux prélèvements sociaux. Cette distinction vaut aussi pour une sortie en capital du Perco : l’exonération d’impôt sur le revenu ne signifie pas une absence de prélèvements sociaux sur les gains.
La rente viagère du Perco est imposable à l’impôt sur le revenu sur une fraction de son montant, déterminée selon votre âge au premier versement. Cette fraction est aussi soumise aux prélèvements sociaux.
PER : l’origine des versements change la facture
Pour une sortie en capital d’un PER, il faut distinguer au moins trois situations :
- Versements volontaires déduits du revenu imposable : le capital correspondant aux versements est imposable à l’impôt sur le revenu ; les gains sont imposables et soumis aux prélèvements sociaux.
- Versements volontaires non déduits : le capital correspondant aux versements n’est pas imposé à la sortie ; les gains restent imposables et soumis aux prélèvements sociaux.
- Sommes issues de l’épargne salariale : le capital est exonéré d’impôt sur le revenu à la sortie ; les gains restent soumis aux prélèvements sociaux.
Pour une sortie en rente, les sommes issues de versements volontaires déduits ou de versements obligatoires suivent en principe le régime fiscal des pensions de retraite. La rente est imposable après l’abattement applicable et soumise aux prélèvements sociaux selon les règles des revenus de remplacement.
La rente issue de versements volontaires non déduits ou de l’épargne salariale suit le régime des rentes viagères à titre onéreux : seule une fraction, déterminée selon l’âge au premier versement, est imposable et soumise aux prélèvements sociaux.
Faut-il retirer ou conserver son épargne après la retraite ?
Le retrait est facultatif : laisser les sommes sur le plan permet de garder une réserve investie. Vous pouvez aussi modifier la répartition entre les supports proposés. En contrepartie, la valeur de certains placements peut baisser et les frais continuent à réduire le rendement.
Après votre départ, les frais de tenue de compte sont généralement à votre charge. L’abondement de l’employeur cesse également. Un montant qui paraissait discret lorsqu’il était payé par l’entreprise peut peser davantage sur un petit solde conservé pendant plusieurs années.
Pour trancher, comparez trois éléments : votre besoin d’argent à court terme, le coût annuel du plan et le risque des supports. Si vous souhaitez garder une partie de votre épargne, un retrait partiel peut convenir. Sur le PEE, tenez toutefois compte de la restriction liée au déblocage anticipé ; sur le PER, examinez aussi la fiscalité de chaque versement.
Peut-on continuer à verser après son départ ?
Le maintien du plan ne signifie pas nécessairement la fin des versements volontaires. Pour un PEE conservé après la retraite, ils restent possibles sous conditions ; chaque nouveau versement est alors bloqué pendant cinq ans. Ils ne bénéficient plus de l’abondement de l’ancien employeur.
Sur un PER collectif conservé, les versements volontaires peuvent également se poursuivre. L’épargne versée après que les conditions de disponibilité à la retraite sont remplies peut être retirée, mais son traitement fiscal dépend notamment de la déduction choisie pour ces versements.
Questions fréquentes
Dois-je retirer toute mon épargne le jour de ma retraite ?
Non. Vous pouvez laisser tout ou partie des sommes sur vos plans. La disponibilité vous donne la possibilité de demander un retrait ; elle ne déclenche pas un virement automatique.
La retraite à elle seule débloque-t-elle tous mes plans ?
Pas de façon identique. Pour le PEE, le motif anticipé est la cessation du contrat de travail. Pour un Perco, la disponibilité est liée au départ à la retraite. Pour un PER, elle intervient à l’âge légal ou lors de la liquidation des droits. Identifiez donc chaque plan avant de choisir le motif de votre demande.
Que faire si j’ai eu plusieurs employeurs ?
Vous pouvez détenir plusieurs plans auprès de gestionnaires différents. Rassemblez vos relevés, listez les soldes et les frais, puis décidez séparément du retrait ou du maintien de chaque plan. Une demande adressée à un gestionnaire ne débloque pas les comptes détenus ailleurs.
- Déblocage de l’épargne salariale à la retraite : PEE, Perco, PER, démarches et fiscalité - 21 novembre 2026
- ETF et assurance vie : fonctionnement, frais et choix des supports - 20 novembre 2026
- Salaires en banque : combien gagne-t-on selon le métier et l’expérience ? - 19 novembre 2026
Articles qui pourraient vous intéresser :
 Cours lvmh depuis 20 ans : ce que révèlent vraiment 2 décennies de bourse
 Quelle meilleure action PEA choisir ? Rentabilité, solidité et dividendes pour votre portefeuille
 Déclaration de revenus : 700 euros d’économie moyenne grâce à l’optimisation fiscale de TacoTax
 Fiscalité du CTO : PFU ou barème progressif, comment faire le bon choix ?