Retraite complémentaire et héritage : qui touche la réversion ?
Publié par : Éloïse Chevalier-Bonnard — Rédactrice spécialisée en finance
La retraite complémentaire ne se transmet pas comme un capital à partager entre les héritiers. Après un décès, le conjoint ou l’ex-conjoint peut toutefois recevoir une pension de réversion, sous certaines conditions. Pour l’Agirc-Arrco, elle représente 60 % des droits complémentaires du défunt, avant un éventuel partage.
Le mariage est indispensable : un partenaire de Pacs ou un concubin ne bénéficie pas de cette réversion. La demande n’est pas automatique et les règles changent d’un régime à l’autre.
Retraite complémentaire et héritage : quelle différence ?
La retraite complémentaire obligatoire repose sur des droits acquis au fil de la carrière, souvent exprimés en points. Au décès, ces points ne deviennent pas un compte à répartir librement entre les enfants ou les autres héritiers.
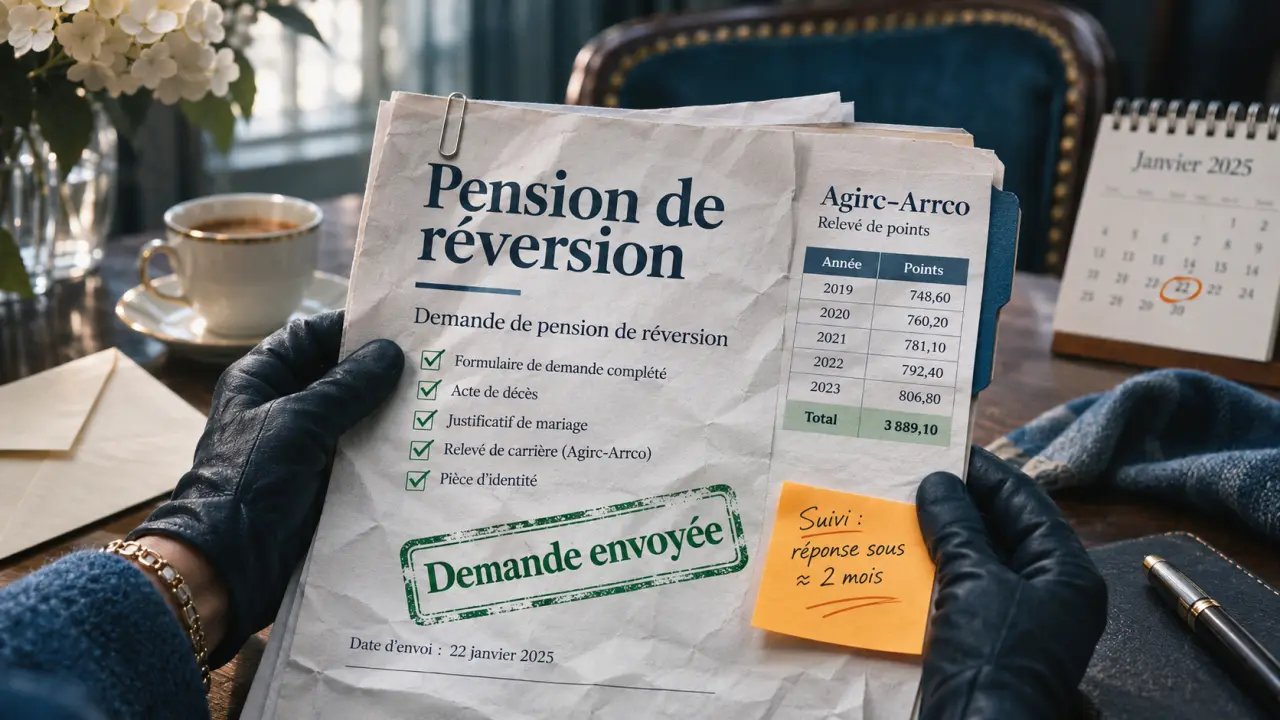
Comprendre et demander une pension de réversion — Découvrez les conditions d’accès, plafonds de ressources et démarches pour bénéficier d’une pension de réversion après le décès de votre conjoint.
La réversion est une prestation propre au régime de retraite. Elle peut être accordée à une personne qui remplit ses conditions, même si cette personne est un ex-conjoint. Certains orphelins disposent aussi de droits particuliers.
Il faut également distinguer cette retraite d’une épargne retraite individuelle. Un contrat d’épargne peut prévoir un capital ou une rente au décès, avec des bénéficiaires et des règles propres au contrat. Son sort ne se déduit donc pas des conditions de réversion Agirc-Arrco.
Qui peut recevoir la réversion Agirc-Arrco ?
Les règles suivantes concernent la retraite complémentaire Agirc-Arrco, notamment celle des salariés du secteur privé. Elles s’appliquent à la réversion du conjoint ou de l’ex-conjoint d’une personne décédée, qu’elle ait déjà pris sa retraite ou non.
| Situation du demandeur | Droit à la réversion Agirc-Arrco |
|---|---|
| Conjoint marié au défunt | Possible si les autres conditions sont remplies. |
| Ex-conjoint divorcé | Possible s’il ne s’est pas remarié et remplit les autres conditions. |
| Partenaire pacsé ou concubin | Pas de droit à ce titre, même après une longue vie commune. |
| Conjoint ou ex-conjoint remarié | Pas de droit Agirc-Arrco ; une pension déjà accordée est supprimée définitivement. |
Quel âge faut-il avoir ?
L’âge généralement requis est de 55 ans. Deux situations permettent toutefois d’obtenir la réversion sans attendre cet âge :
- avoir deux enfants à charge au moment du décès ;
- être en situation d’invalidité au moment du décès ou le devenir par la suite.
Pour certains décès antérieurs à 2019, les anciens régimes Agirc et Arrco appliquent des conditions d’âge particulières. Par exemple, pour certaines périodes, la part relevant de l’ancien régime Agirc peut être accessible à 60 ans, ou dès 55 ans avec une minoration dans certaines situations. La date du décès et les droits acquis déterminent alors les règles applicables.
Les revenus du survivant comptent-ils ?
Non. L’Agirc-Arrco n’impose pas de plafond de ressources pour la réversion du conjoint ou de l’ex-conjoint. Le fait de travailler ou de percevoir sa propre retraite ne supprime donc pas, à lui seul, ce droit.
Quel montant pouvez-vous recevoir ?
Pour une estimation de départ, le calcul prend le nombre de points du défunt, le multiplie par la valeur du point, puis applique le taux de réversion.
Exemple : si les droits complémentaires du défunt représentent 1 000 € bruts par mois, la réversion théorique est de 600 € bruts par mois. Cet exemple suppose qu’aucun partage, majoration ou minoration ne modifie le résultat. Le montant effectivement versé peut aussi différer du montant brut.
Le défunt n’avait pas encore liquidé sa retraite ? La réversion peut aussi être calculée sur les droits qu’il avait acquis pendant sa carrière. Elle ne suppose donc pas qu’il ait déjà perçu une pension.
Comment se fait le partage entre conjoint et ex-conjoints ?
La présence d’un conjoint survivant et d’un ou plusieurs ex-conjoints peut conduire à répartir les droits. La durée de chaque mariage intervient dans le calcul. Dans certaines configurations, la durée d’assurance du défunt intervient également.
En présence d’un conjoint et d’ex-conjoints ayant droit à la réversion, la part de chacun tient compte de la durée de son mariage par rapport à la durée totale des mariages concernés. Le partage n’est donc pas forcément égal. Pour un ex-conjoint seul, la durée de son mariage peut aussi être comparée à la durée d’assurance du défunt. Un ex-conjoint remarié ne peut pas recevoir la réversion Agirc-Arrco.
Comment demander la pension de réversion ?
Le versement ne démarre pas de lui-même après le décès. Vous devez déposer une demande, y compris si le défunt percevait déjà sa retraite. Le service de demande de réversion accessible depuis votre compte retraite permet de transmettre une demande aux régimes concernés et d’ajouter les justificatifs en ligne.
- Rassemblez les informations sur le défunt : identité, numéro de sécurité sociale et éléments de carrière dont vous disposez. Une carrière dans plusieurs secteurs peut ouvrir des droits auprès de plusieurs régimes.
- Préparez les justificatifs : les documents utiles dépendent notamment de votre situation familiale et des conditions que vous remplissez. Des pièces relatives à l’invalidité ou aux enfants à charge peuvent être nécessaires.
- Remplissez la demande : indiquez votre situation et déposez les documents demandés. Une demande commencée en ligne peut être conservée pendant 90 jours avant d’être reprise.
- Suivez le dossier : répondez aux demandes de pièces complémentaires. Chaque régime examine les droits qui relèvent de lui et communique sa décision.
À partir de quand la pension est-elle versée ?
Lorsque les conditions sont remplies, le point de départ peut être fixé au premier jour du mois suivant le décès. Il dépend aussi de la date de la demande et du moment où les conditions, notamment d’âge, sont satisfaites.
Un dépôt tardif peut limiter les sommes versées au titre de la période passée. Lorsque la demande intervient plus d’un an après le décès et que les conditions étaient déjà remplies, le rappel peut porter sur douze mois.
Des particularités existent lorsque la retraite du défunt était payée au trimestre ou à l’année : la périodicité peut modifier le point de départ. Une fois accordée, la réversion complémentaire est généralement versée par virement chaque mois, d’avance.
Retraite de base et autres régimes : ne confondez pas les règles
Une même personne peut avoir cotisé à plusieurs régimes. La demande peut être commune, mais chaque caisse applique ses propres conditions et calcule sa propre prestation.
| Régime | Repère utile |
|---|---|
| Complémentaire Agirc-Arrco | Réversion sans plafond de ressources ; le remariage supprime le droit. |
| Retraite de base des salariés | La réversion obéit à ses propres conditions, notamment de ressources. Elle ne reprend pas automatiquement les règles de la complémentaire. |
| Complémentaire des artisans et commerçants | Des règles spécifiques s’appliquent. Un ex-conjoint remarié peut notamment prétendre à une réversion sous les conditions de ce régime. |
| Fonction publique et autres régimes | Les conditions d’attribution et les modalités de calcul sont propres à chaque régime. |
Pour la retraite de base des salariés, la réversion est calculée sur la pension de base du défunt et soumise à une condition de ressources. Contrairement à l’Agirc-Arrco, le remariage ne supprime pas à lui seul le droit, mais les ressources du ménage peuvent entrer dans l’examen. Les deux pensions peuvent donc aboutir à des décisions ou à des montants différents.
Une pension refusée par un régime ne signifie pas nécessairement que tous les autres droits sont fermés.
Les enfants ou les orphelins peuvent-ils recevoir quelque chose ?
Les enfants n’héritent pas automatiquement des points de retraite complémentaire de leur parent. En revanche, certains orphelins peuvent bénéficier d’une réversion ou d’une prestation spécifique, sous les conditions du régime concerné.
À l’Agirc-Arrco, l’enfant doit notamment avoir perdu ses deux parents. Il peut bénéficier d’une réversion s’il est âgé de moins de 21 ans, ou de moins de 25 ans lorsqu’il était à la charge du dernier parent au moment du décès. Une invalidité reconnue avant 21 ans peut ouvrir le droit sans condition d’âge.
Ces droits sont distincts de ceux du conjoint survivant. La pension de l’orphelin est calculée sur les droits du parent décédé ; si les deux parents relevaient du régime, chaque situation donne lieu à un examen. Le service de demande en ligne prévoit aussi une démarche pour les orphelins majeurs qui remplissent les conditions.
Que se passe-t-il si la retraite a été versée en une seule fois ?
Une petite retraite complémentaire peut avoir été réglée au titulaire sous forme d’un versement unique, au lieu d’une pension périodique. Si cette retraite a déjà été entièrement versée sous cette forme, elle ne donne pas lieu à une pension de réversion.
- Retraite complémentaire et héritage : qui touche la réversion ? - 22 novembre 2026
- Déblocage de l’épargne salariale à la retraite : PEE, Perco, PER, démarches et fiscalité - 21 novembre 2026
- ETF et assurance vie : fonctionnement, frais et choix des supports - 20 novembre 2026
Articles qui pourraient vous intéresser :
 Calcul du taux de croissance : méthodes simples, formules et exemples concrets
 Combien avoir de côté à 25 ans pour être vraiment à l’aise financièrement
 Emprunter ou payer comptant : le calcul gagnant pour votre patrimoine
 Gestion de votre retraite d’entreprise : accès, suivi et liquidation de vos droits