Alternative au Livret A : 5 placements pour faire fructifier votre épargne selon votre profil
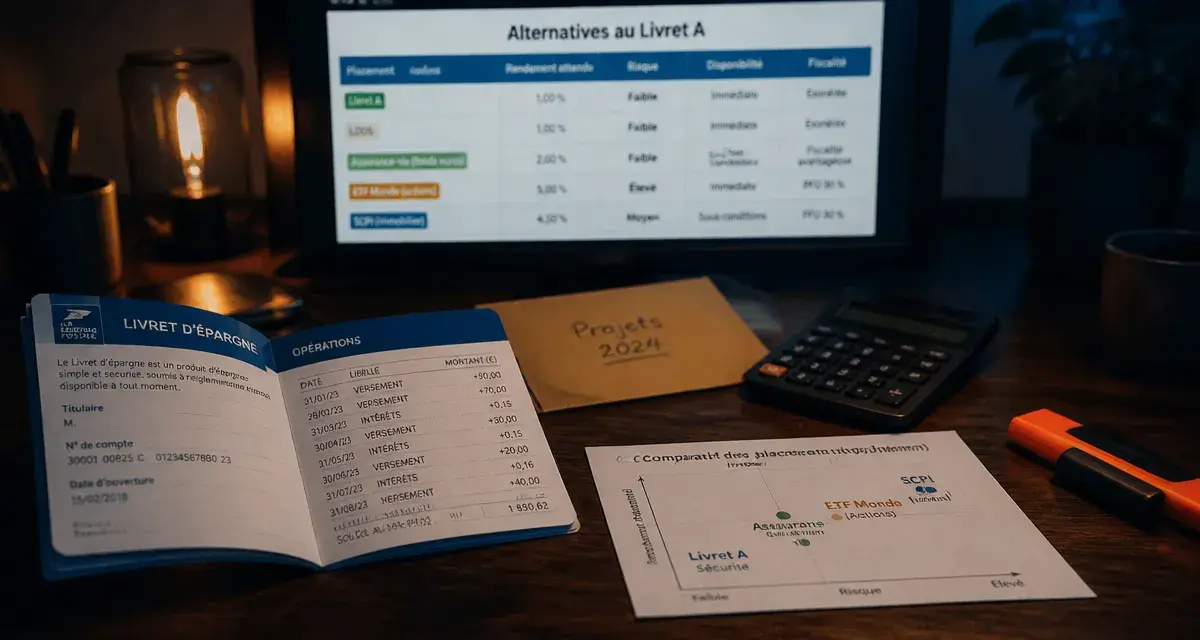
Le Livret A reste le réflexe de millions d’épargnants français, apprécié pour sa sécurité et sa disponibilité immédiate. Pourtant, avec un plafond de 22 950 € et une rémunération qui peine parfois à battre l’inflation, il n’est pas toujours l’outil optimal pour faire fructifier un patrimoine. Si vous avez atteint ce plafond ou si vous recherchez un rendement supérieur, plusieurs alternatives existent, chacune répondant à des besoins spécifiques de liquidité, de fiscalité ou d’horizon de placement.
Les alternatives réglementées : la sécurité avant tout
Pour ceux qui privilégient la protection du capital tout en cherchant une meilleure rémunération, les livrets réglementés sont les premiers leviers à activer. Leurs taux sont fixés par l’État et les intérêts perçus sont exonérés d’impôt sur le revenu et de prélèvements sociaux.
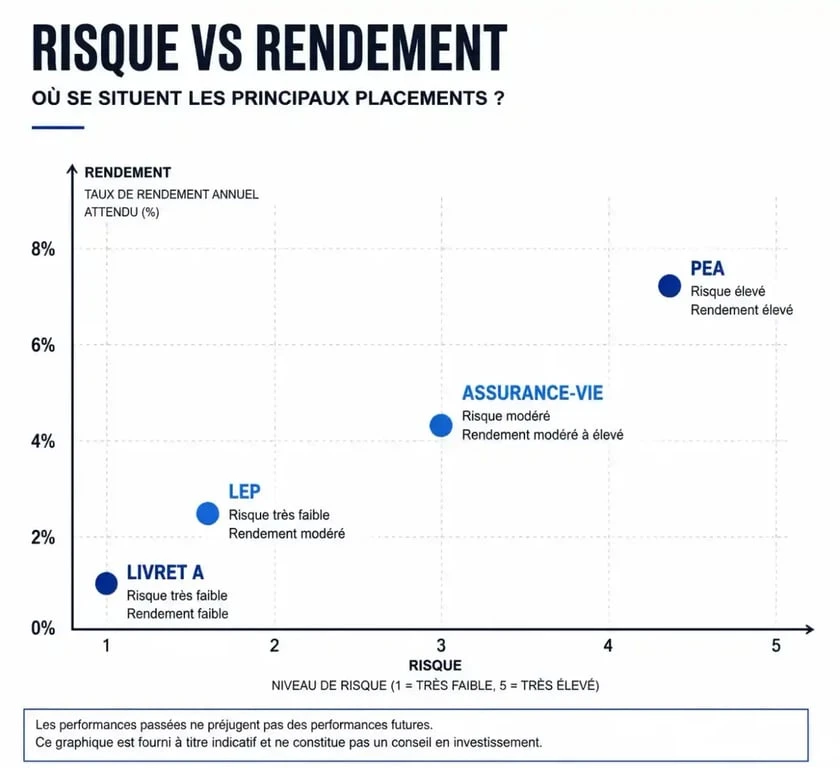
Le Livret de Développement Durable et Solidaire (LDDS), avec un plafond de 12 000 €, fonctionne comme un complément direct au Livret A. Sa liquidité est totale et il bénéficie de la même fiscalité avantageuse. Le Livret d’Épargne Populaire (LEP) constitue l’alternative la plus performante pour les foyers aux revenus modestes, offrant un taux souvent supérieur pour protéger efficacement le pouvoir d’achat. Enfin, le Livret Jeune, réservé aux 12-25 ans, propose une rémunération attractive malgré un plafond limité à 1 600 €.
Les solutions bancaires pour faire travailler votre capital
Lorsque les livrets réglementés sont saturés, les banques proposent des produits non réglementés. Ces supports permettent de placer des sommes plus importantes, bien que leurs intérêts soient soumis au prélèvement forfaitaire unique (PFU) de 30 %.
Les super livrets et comptes sur livret
Ces produits bancaires offrent une grande souplesse. Certaines banques proposent des taux boostés sur une période donnée, souvent 3 à 6 mois, pour attirer de nouveaux clients. C’est une solution de transition idéale pour placer une somme importante en attente d’un projet, tout en conservant une disponibilité immédiate.
Les comptes à terme (CAT)
Le compte à terme est une option pertinente si vous connaissez la date à laquelle vous aurez besoin de votre épargne. Vous bloquez une somme pendant une durée définie, de quelques mois à plusieurs années, en échange d’un taux d’intérêt connu à l’avance. C’est un moyen efficace de sécuriser un rendement fixe sans être exposé aux fluctuations des marchés financiers.
Diversification : quand l’assurance-vie et le PEA prennent le relais
Pour un horizon de placement supérieur à 5 ans, il est souvent judicieux de sortir du cadre strict des livrets. L’épargne devient alors un véritable outil de construction patrimoniale.
Tout savoir sur les livrets et comptes d’épargne réglementés — Consultez les informations officielles sur les différents livrets d’épargne pour choisir la solution adaptée à vos besoins et gérer vos placements en toute sécurité.
L’assurance-vie reste le couteau suisse de l’épargnant. En optant pour le fonds en euros, vous conservez la garantie du capital tout en accédant à des rendements potentiellement supérieurs aux livrets classiques. Si vous acceptez une part de risque, les unités de compte permettent de diversifier sur des marchés actions ou immobiliers.
Le Plan d’Épargne en Actions (PEA) est une alternative puissante pour ceux qui souhaitent investir en bourse. Bien que le capital ne soit pas garanti, l’avantage fiscal après 5 ans de détention permet de maximiser le rendement net sur le long terme. Dans la gestion de ces portefeuilles, il est crucial de tracer un sillon cohérent avec ses objectifs personnels. Celui qui investit pour sa retraite dans 20 ans n’adoptera pas la même stratégie que celui qui prépare un apport immobilier pour l’année prochaine. Cette réflexion structurelle permet d’éviter les erreurs de timing et de maintenir le cap malgré la volatilité des marchés.
Tableau comparatif : quel placement choisir selon votre situation ?
| Placement | Plafond | Fiscalité | Liquidité | Risque |
|---|---|---|---|---|
| Livret A / LDDS | 22 950 € / 12 000 € | Exonéré | Immédiate | Nul |
| LEP | 10 000 € | Exonéré | Immédiate | Nul |
| Compte à terme | Illimité | Imposable (30%) | Bloqué | Nul |
| Assurance-vie (Fonds €) | Illimité | Avantageuse | Partielle | Très faible |
| PEA | 150 000 € | Avantageuse (après 5 ans) | Partielle | Élevé |
Comment arbitrer entre sécurité et performance ?
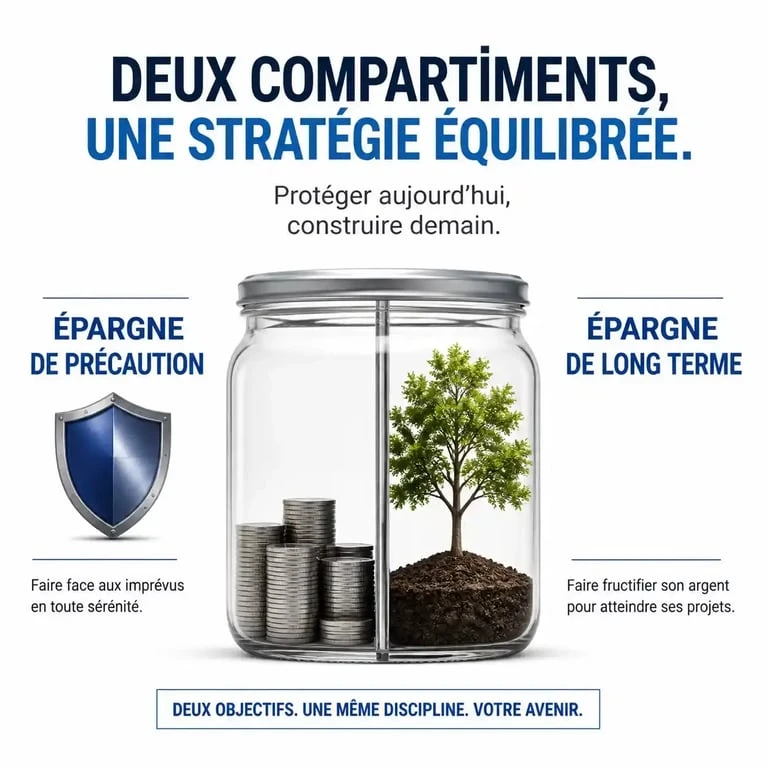
Le choix de l’alternative au Livret A dépend de votre profil et de vos objectifs. Une règle simple consiste à diviser votre épargne en deux compartiments.
D’une part, l’épargne de précaution doit rester disponible et sécurisée : privilégiez les livrets réglementés et les comptes sur livret. D’autre part, l’épargne de projet ou de long terme peut être orientée vers des supports plus dynamiques comme l’assurance-vie ou le PEA. La performance nette est le seul chiffre qui compte réellement : un rendement brut élevé peut être neutralisé par une fiscalité lourde ou des frais de gestion excessifs. Prenez le temps de comparer les conditions d’ouverture et les frais, car ils varient significativement d’un établissement à l’autre.

- Alternative au Livret A : 5 placements pour faire fructifier votre épargne selon votre profil - 20 septembre 2026
- Chargé de relation client : missions, outils et réalités du métier - 19 septembre 2026
- Le ROI mesure le gain réel d’un investissement, au-delà du chiffre d’affaires - 18 septembre 2026