Rendement du PEA : combien peut-il rapporter sur 5 à 20 ans ?
Publié par : Éloïse Chevalier-Bonnard — Rédactrice spécialisée en finance
Le rendement d’un PEA n’est pas fixé à l’avance : il dépend des placements que vous choisissez et de leur évolution. Les épargnants déclarent en moyenne 4,6 % par an sur cinq ans (baromètre 2024 de l’AMF), et 10 000 € placés pendant 10 ans à 5 % par an deviendraient environ 16 289 € avant fiscalité. Une baisse des marchés peut toutefois vous faire perdre une partie de votre mise.
Pour estimer ce que votre PEA peut rapporter, il faut distinguer les performances passées des scénarios futurs, puis retirer les frais et la fiscalité.
Qu’est-ce que le rendement d’un PEA ?
Le plan d’épargne en actions est une enveloppe qui accueille des placements éligibles, notamment des actions et des fonds. Il comprend aussi un compte espèces. L’argent qui reste sur ce compte ne profite pas des éventuelles hausses des titres.
Simuler le rendement de son PEA
Estimez l’évolution de votre épargne à partir de vos hypothèses, sans présumer des performances futures.
Résultats estimatifs
- Total versé
- —
- Capital brut estimatif
- —
- Frais estimés
- —
- Gain avant fiscalité
- —
- Montant nominal après fiscalité
- —
- Pouvoir d’achat estimé après inflation
- —
Calcul mensuel : rendement net annuel = rendement hypothétique − frais ; taux mensuel = (1 + rendement net annuel)1/12 − 1. Le capital initial évolue chaque mois et les versements sont ajoutés en fin de mois.
Simulation, pas prévision ni garantie. Les rendements, frais et inflation futurs peuvent différer des hypothèses saisies. Cette estimation simplifiée ne tient pas compte des frais ponctuels ni des règles particulières du plan. La fiscalité réelle dépend notamment de l’ancienneté du PEA, du type de retrait et de la réglementation en vigueur ; le taux choisi ici n’est qu’une hypothèse appliquée au gain estimé.
Le gain peut venir de deux sources : la hausse du prix des placements, qui crée une plus-value à la vente, et les dividendes distribués par certaines entreprises. Si vous réinvestissez ces derniers, ils peuvent à leur tour produire des gains.
Sans versement ni retrait entre le début et la fin de la période, le calcul est simple :
Rendement total = (valeur finale − valeur initiale) / valeur initiale × 100.
Par exemple, un portefeuille passé de 10 000 € à 11 000 € affiche un gain de 10 % sur la période. S’il a fallu payer des frais en dehors de ce portefeuille, ils doivent être déduits pour obtenir le résultat net. Avec des versements en cours de route, ce calcul ne suffit plus : leur date et leur montant influencent la performance annualisée.
Quel rendement moyen retenir pour un PEA ?
Dans son baromètre publié en 2024, l’AMF rapporte un rendement moyen de 4,6 % par an déclaré par les épargnants sur leur PEA au cours des cinq années précédentes. Ce chiffre décrit une expérience déclarée sur une période passée. Il ne constitue ni un taux garanti ni le rendement futur de votre plan.
La performance d’un indice boursier mesure autre chose : l’évolution d’un panier de titres, avec une méthode de calcul donnée. Elle ne correspond pas automatiquement à celle de votre PEA. Vos dates d’achat, les titres sélectionnés, les liquidités conservées et les frais créent des écarts.
Comparer les indices avec la même méthode
Un indice de prix suit le cours des titres sans ajouter les dividendes. Un indice dit Gross Return ou Total Return intègre leur réinvestissement. Pour comparer deux historiques, retenez la même période, la même devise et une convention de dividendes comparable. Une performance exprimée en devise étrangère peut différer de celle obtenue en euros à cause du change.
Les indices sont souvent présentés hors frais du portefeuille et hors fiscalité personnelle. Même un fonds qui cherche à suivre un indice peut s’en écarter.
Quels rendements historiques selon les marchés et les horizons ?
Sur de longues périodes, les actions ont historiquement rapporté davantage que les placements garantis, mais avec de fortes variations d’une année à l’autre. Les marchés ont subi plusieurs chutes sévères : l’éclatement de la bulle internet au début des années 2000, la crise financière de 2008, le krach du printemps 2020. Selon les cas, la remontée a pris quelques mois ou de nombreuses années.
Les marchés ne se valent pas : selon les secteurs dominants, la devise et la conjoncture, une place boursière peut évoluer très différemment d’une autre pendant des années. Un PEA investi en actions européennes et un PEA exposé à d’autres zones par des ETF éligibles n’ont donc pas le même historique.
L’horizon change la lecture des résultats. Sur un an, l’écart entre le meilleur et le pire scénario est très large. Plus la durée s’allonge, plus les performances annualisées passées se resserrent et plus les pertes deviennent rares dans les séries historiques, sans que cela soit garanti pour l’avenir. Deux investisseurs qui placent la même somme sur la même durée, l’un juste avant une crise et l’autre juste après, obtiennent des résultats très différents.
Combien peut rapporter un PEA sur 5, 10, 15 ou 20 ans ?
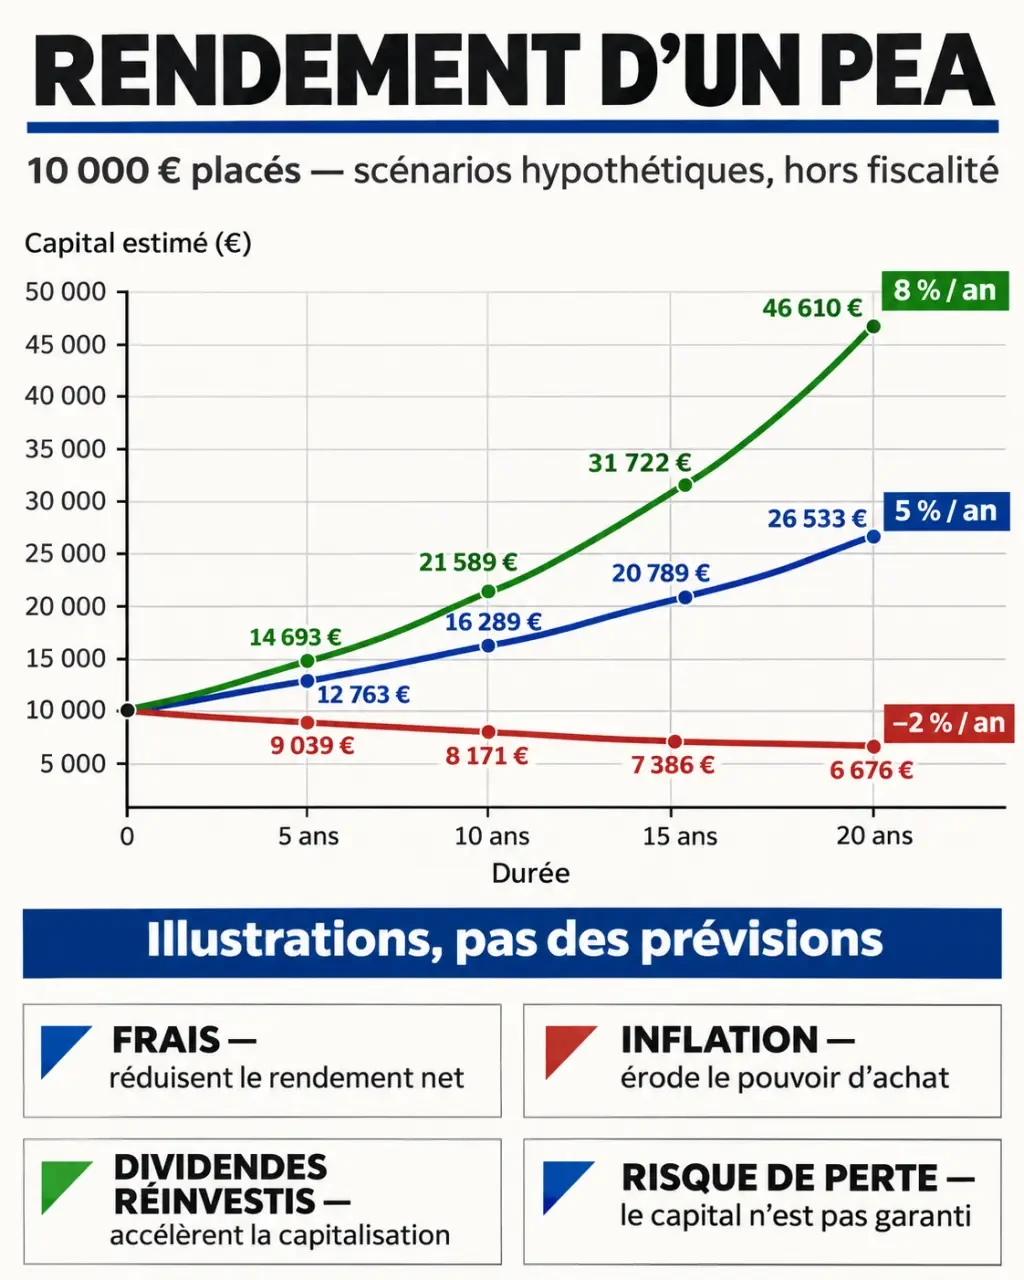
Le tableau part d’un versement unique de 10 000 €, sans ajout ni retrait. Les trois taux sont des hypothèses constantes, dividendes réinvestis lorsqu’il y en a. Ils sont supposés nets des frais d’investissement, mais avant fiscalité et inflation.
| Durée | −2 % par an | 5 % par an | 8 % par an |
|---|---|---|---|
| 5 ans | 9 039 € | 12 763 € | 14 693 € |
| 10 ans | 8 171 € | 16 289 € | 21 589 € |
| 15 ans | 7 386 € | 20 789 € | 31 722 € |
| 20 ans | 6 676 € | 26 533 € | 46 610 € |
À 5 % par an pendant 20 ans, le gain théorique atteint 16 533 € avant fiscalité. À −2 %, la perte atteint 3 324 €. En pratique, les marchés ne progressent pas au même rythme chaque année, et une forte baisse peut survenir juste avant un retrait.
Comment simuler son PEA avec des versements mensuels ?
Ajoutez aux paramètres précédents le montant et la fréquence de vos versements. Pour reproduire une simulation dans un tableur, procédez ainsi :
- Inscrivez votre capital initial, votre versement mensuel et la durée en années.
- Choisissez un taux annuel hypothétique, après frais.
- Convertissez-le en taux mensuel : (1 + taux annuel) puissance 1/12 − 1.
- Chaque mois, multipliez le capital du mois précédent par 1 plus le taux mensuel, puis ajoutez le versement prévu en fin de mois.
- À la fin, comparez le capital obtenu au total versé, puis estimez la fiscalité du retrait.
Exemple : avec 10 000 € au départ, 100 € versés à la fin de chaque mois et un rendement constant de 5 % par an après frais, le capital atteint environ 31 700 € après 10 ans, avant fiscalité. Vous avez versé 22 000 € ; le gain théorique représente donc environ 9 700 €. Sans versements mensuels, les mêmes 10 000 € atteindraient environ 16 289 €.
Investir une somme fixe régulièrement permet de répartir les achats dans le temps : vous achetez davantage de parts quand leur prix baisse et moins quand il monte. Cette méthode, souvent appelée investissement programmé ou DCA, ne garantit ni gain ni protection contre une baisse durable.
Frais, fiscalité et inflation : passer du brut au net
Les frais à intégrer
Les frais de courtage s’appliquent aux ordres d’achat ou de vente. Des droits de garde peuvent s’ajouter, tout comme les frais internes des fonds. Ces derniers pèsent sur la valeur du fonds, même s’ils n’apparaissent pas comme une facture séparée.
Leur effet s’accumule dans le temps. Sur 10 000 € pendant 20 ans, un rendement annuel de 5 % aboutit à environ 26 533 €. À 4 %, le capital atteint environ 21 911 €, soit un écart de 4 622 € pour un seul point de rendement annuel, avant fiscalité.
Que se passe-t-il lors d’un retrait ?
Après cinq ans, les gains du PEA sont exonérés d’impôt sur le revenu, mais restent soumis aux prélèvements sociaux. Avant cinq ans, un retrait entraîne en principe la clôture du plan et une imposition des gains, avec des exceptions. La fiscalité porte sur le gain, pas sur l’ensemble des sommes que vous avez versées.
Pour un retrait total, une estimation consiste à soustraire les versements nets de la valeur du plan, puis à appliquer les prélèvements dus au gain obtenu. Pour un retrait partiel, seule la part de gain comprise dans le retrait est concernée. Les prélèvements sociaux, dont le taux est fixé par la loi, s’appliquent à cette part de gain.
Ne pas oublier l’inflation
Un capital plus élevé ne signifie pas toujours un pouvoir d’achat plus élevé. Si votre placement gagne 5 % sur une année et que les prix augmentent de 2 %, le rendement corrigé de l’inflation est d’environ 2,9 %, avant prise en compte d’une éventuelle fiscalité. Il se calcule ainsi : 1,05 / 1,02 − 1.
PEA, compte-titres, assurance-vie ou Livret A ?
Le rendement seul ne suffit pas à comparer ces solutions. Leur risque, leur fiscalité et la disponibilité des sommes diffèrent.
| Solution | Potentiel et risque | Disponibilité et fiscalité | Usage à envisager |
|---|---|---|---|
| PEA | Dépend des titres éligibles ; risque de perte en capital | Retrait possible, avec conséquences fiscales et sur le plan qui varient notamment selon son ancienneté | Investissement en actions sur une durée longue |
| Compte-titres | Large choix de placements ; risque lié aux actifs choisis | Vente possible aux conditions du marché ; fiscalité distincte de celle du PEA | Accès à des titres non éligibles au PEA |
| Assurance-vie | Risque variable entre fonds en euros et unités de compte | Retraits possibles ; traitement fiscal lié notamment à l’ancienneté du contrat | Combinaison de supports et objectifs d’épargne variés |
| Livret A | Capital garanti ; taux réglementé susceptible de changer | Épargne disponible ; intérêts exonérés d’impôt et de prélèvements sociaux | Réserve de précaution et besoins proches |
Comparer un PEA investi en actions à un Livret A revient donc à comparer deux niveaux de risque différents. De même, une assurance-vie investie en unités de compte peut fluctuer : son enveloppe ne garantit pas à elle seule le capital.
Quels risques et quels critères pour choisir son PEA ?
Le risque principal est la perte partielle ou totale du capital investi. Un portefeuille concentré sur quelques entreprises ou sur un seul secteur peut subir une baisse importante si ces positions évoluent mal. Diversifier entre entreprises, secteurs et zones géographiques réduit la dépendance à une seule valeur, sans supprimer le risque de marché.
Certains ETF éligibles au PEA donnent accès à des marchés non européens par réplication synthétique. Ils permettent une exposition plus large, mais ajoutent des particularités de fonctionnement et peuvent exposer au risque de change. Tous les fonds et tous les titres ne sont pas éligibles au plan.
L’horizon compte autant que le rendement espéré. Pour une dépense proche, une baisse juste avant la vente peut compromettre le projet. Une durée longue laisse davantage de temps pour traverser les fluctuations, sans garantir une récupération des pertes.
Pour départager deux courtiers, comparez le coût d’un ordre du montant que vous comptez réellement passer, les éventuels droits de garde et l’accès aux supports souhaités. De petits achats mensuels peuvent devenir coûteux si chaque ordre comporte un minimum de frais.
- Rendement du PEA : combien peut-il rapporter sur 5 à 20 ans ? - 18 novembre 2026
- Logiciel numérique : définition, exemples et critères de choix - 17 novembre 2026
- Création de site web : étapes, solutions et budget pour se lancer - 16 novembre 2026
Articles qui pourraient vous intéresser :
 Livret a hello bank : fonctionnement, taux et ouverture en ligne
 Gestionae : 9 heures de travail administratif récupérées chaque semaine par l’automatisation
 Actions à dividende aristocrate : 25 ans de croissance ininterrompue et 3 piliers pour sécuriser votre patrimoine
 MSA ou Urssaf : quelle activité, quel statut, quelle affiliation ?