Business plan de micro-crèche : le détail qui fragilise votre dossier bancaire
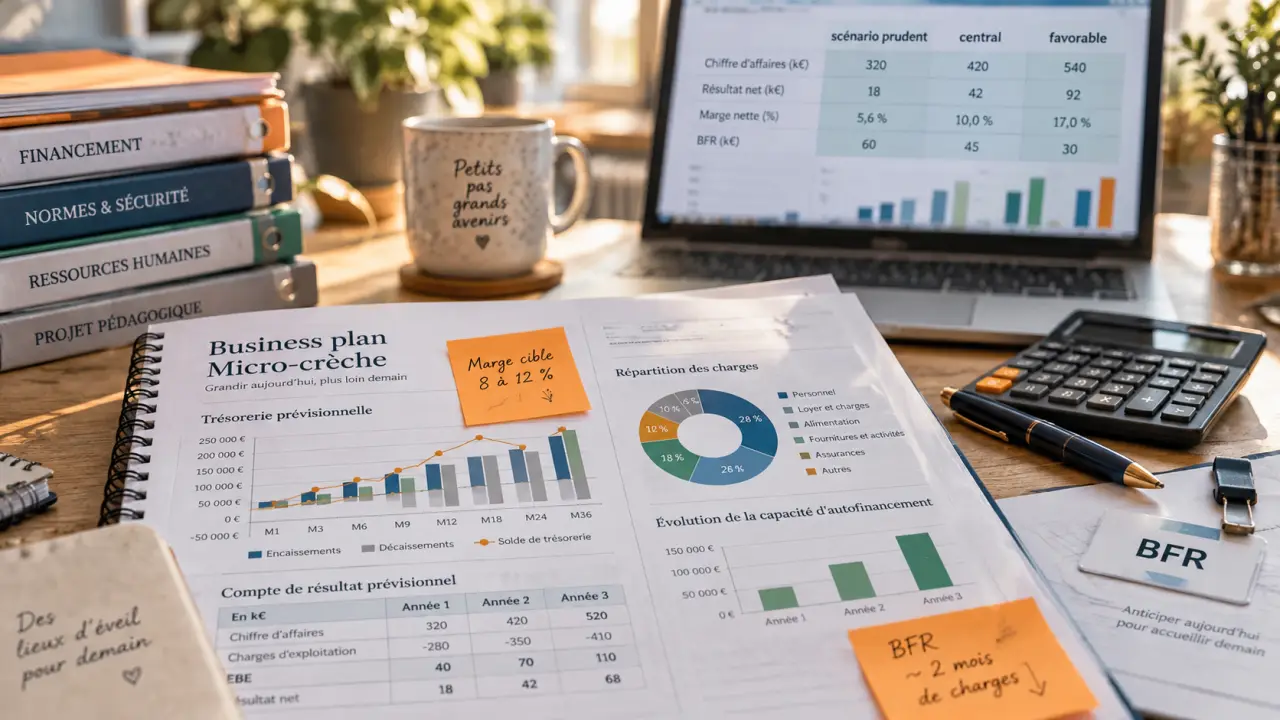
Un business plan de micro-crèche ne sert pas seulement à présenter une idée. Il doit démontrer que le besoin local existe, que l’accueil peut être organisé dans de bonnes conditions et que l’activité pourra absorber ses charges avant d’atteindre son rythme de croisière. Pour convaincre une banque, un investisseur ou un organisme d’aide, chaque promesse doit reposer sur une hypothèse vérifiable : capacité d’accueil, tarif, masse salariale, local, calendrier et trésorerie.
Commencer par un projet lisible et cohérent
La première partie du business plan pose le cadre. Elle permet à un lecteur qui ne connaît ni votre parcours ni votre territoire de comprendre rapidement ce que vous créez, pour qui et avec quels moyens. Un executive summary de deux pages maximum suffit souvent à présenter l’essentiel et à donner envie d’étudier le dossier complet. Rédigez-le à la fin, lorsque les choix opérationnels et financiers sont stabilisés.
Décrire une offre d’accueil concrète
Présentez la micro-crèche comme un service précis, et non comme une simple structure de garde. Indiquez la zone d’implantation, la capacité envisagée, les horaires d’ouverture, le type d’accueil proposé et le profil des familles visées. Une ouverture de 5 h 30 à 20 h 30, par exemple, répond à une contrainte particulière. Elle implique une organisation des équipes, des amplitudes de travail et des coûts différents de ceux d’un accueil aux horaires classiques.
Expliquez aussi votre positionnement : projet à pédagogie spécifique, accueil occasionnel, offre adaptée aux salariés d’une zone d’activité, micro-crèche interentreprise ou réponse à un déficit d’offre en milieu rural. Ce choix doit se retrouver dans vos prévisions. Une promesse de flexibilité, sans budget de personnel adapté, fragilise immédiatement la crédibilité du projet.
Faire de la conformité un élément central du modèle
Le business plan doit intégrer les démarches administratives, les exigences liées au local, la sécurité, l’accessibilité, l’aménagement et les conditions d’encadrement. Il ne remplace pas les échanges avec les interlocuteurs compétents, mais il montre que le calendrier tient compte des autorisations, des travaux éventuels et du recrutement. Précisez le statut juridique envisagé, par exemple SAS, SARL ou SASU, en expliquant brièvement sa cohérence avec le nombre d’associés, le mode de gouvernance et le financement recherché.
Le local est un point déterminant du dossier : son loyer n’est qu’une partie de son impact. Son emplacement détermine le bassin de familles accessible et sa configuration conditionne les travaux et les circulations. Sa date de disponibilité peut aussi décaler l’ouverture et créer plusieurs mois de charges sans recettes. Traitez donc le bail, les dépôts de garantie, les travaux, les assurances et le délai de mise en conformité comme un même mécanisme, plutôt que comme des lignes isolées dans un tableau.
Prouver que la demande locale justifie l’ouverture
L’étude de marché ne consiste pas à affirmer qu’il manque des places. Elle doit expliquer pourquoi des parents choisiraient votre structure, à quel prix et à quel moment. Cette démonstration donne un sens au chiffre d’affaires prévisionnel et permet de mesurer le risque commercial.
Financer votre projet de micro-crèche avec les aides de la CAF — Découvrez les dispositifs de financement et les plafonds de subventions disponibles pour soutenir la création et l’investissement de votre structure d’accueil.
Observer le territoire avec les bons indicateurs
Délimitez un rayon réaliste autour de la future implantation, en tenant compte des trajets domicile-travail, des transports et des pôles d’emploi. Recensez les crèches, micro-crèches, haltes-garderies, assistantes maternelles et projets annoncés. Pour chaque concurrent, relevez l’emplacement, les horaires, le mode d’accueil, le positionnement tarifaire et les éventuelles listes d’attente lorsque cette information est accessible.
Ajoutez des éléments sur les familles susceptibles d’avoir besoin d’une place : dynamisme résidentiel, employeurs voisins, horaires atypiques, mobilité des actifs et évolution de l’offre existante. Des entretiens avec des parents, des employeurs, des professionnels locaux ou des acteurs de la petite enfance peuvent compléter les données chiffrées. L’objectif n’est pas d’accumuler des documents, mais de justifier des hypothèses raisonnables de remplissage.
Transformer l’étude de marché en hypothèses commerciales
Votre stratégie commerciale doit découler de l’analyse : partenariats avec des entreprises, visibilité locale, relations avec les réseaux de parents, communication numérique ou journées de présentation. Détaillez le parcours d’une famille, du premier contact à la signature du contrat. Cette étape aide à anticiper le délai entre l’ouverture, les visites et l’occupation effective des places.
Évitez de bâtir le prévisionnel sur un taux de remplissage maximal dès le premier mois. Prévoyez plutôt une montée en charge progressive, cohérente avec les réservations obtenues et votre plan de communication. Cette prudence ne diminue pas l’attractivité du dossier. Elle montre que vous avez intégré le temps nécessaire pour transformer les contacts en contrats et les contrats en encaissements.
Construire un prévisionnel financier que la banque peut relire
Le prévisionnel financier traduit le projet en chiffres. Il doit être simple à contrôler : chaque montant doit pouvoir être relié à une hypothèse de fréquentation, un devis, un contrat, une estimation de loyer ou une règle de gestion clairement expliquée. Les tableaux comptables sont nécessaires, mais les commentaires qui présentent leur logique le sont tout autant.
Chiffrer l’investissement et le besoin de départ
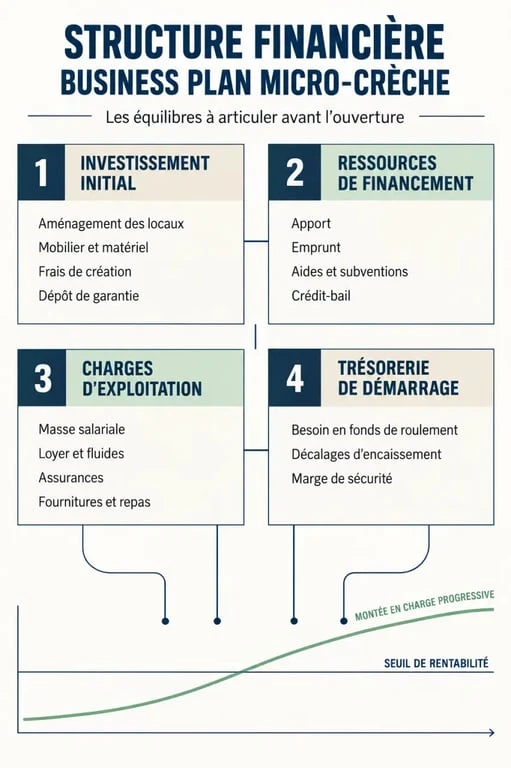
Le plan de financement initial rassemble les besoins et les ressources. Côté besoins, prévoyez notamment l’aménagement, le mobilier, le matériel de puériculture, les espaces de sommeil et de repas, les jeux et activités, l’informatique, les frais de création, les assurances, les travaux, le dépôt de garantie et la communication de lancement. Ajoutez la trésorerie nécessaire pour couvrir les premiers mois d’activité.
Côté ressources, distinguez clairement les apports personnels, les apports d’associés, les prêts bancaires, les prêts d’honneur, les aides à la création d’entreprise et les subventions mobilisables. Certaines aides de la CAF ou de la MSA peuvent dépendre du territoire, du projet et de critères d’éligibilité. Ne les inscrivez donc pas comme acquises tant que leur obtention n’est pas confirmée.
Relier le chiffre d’affaires aux charges réelles
Le compte de résultat prévisionnel sur trois ans doit faire apparaître le chiffre d’affaires attendu, les charges variables et les charges fixes. La masse salariale mérite une attention particulière, car elle pèse fortement sur le modèle. Salaires, charges sociales, remplacements, formation et temps de coordination doivent être pris en compte. Ajoutez le loyer, l’énergie, les repas ou fournitures, les assurances, les abonnements, les honoraires comptables, l’entretien et les frais bancaires.
| Élément à justifier | Question à laquelle répondre |
|---|---|
| Chiffre d’affaires | Combien de places sont occupées, à quel tarif et selon quelle progression ? |
| Masse salariale | Quels postes sont nécessaires pour assurer l’accueil et les remplacements ? |
| Trésorerie | Quel décalage existe entre les dépenses engagées et les encaissements ? |
| Seuil de rentabilité | À partir de quel niveau d’activité les recettes couvrent-elles les charges ? |
Le plan de trésorerie mensuel de la première année est indispensable. Il met en évidence le besoin en fonds de roulement, ou BFR : les factures et les salaires peuvent devoir être réglés avant que les encaissements soient suffisants. C’est souvent ce décalage, plus que le résultat annuel, qui révèle si le financement demandé est correctement dimensionné.
Présenter un dossier de financement sans zones floues
Une banque ne finance pas un fichier de calcul isolé. Elle évalue la cohérence entre le porteur de projet, le marché, le budget, les garanties proposées et la capacité à faire face à un scénario moins favorable. Votre business plan doit donc être accompagné d’annexes vérifiables et faciles à parcourir.
Préparer les pièces qui soutiennent vos chiffres
Joignez les devis de travaux et d’équipement, une estimation ou un projet de bail pour le local, les éléments relatifs au statut juridique, le curriculum vitae des dirigeants, les lettres d’intention éventuelles et les preuves des apports. Une liste de besoins matériels détaillée est utile si elle est reliée au budget global. Elle devient moins pertinente lorsqu’elle accumule des fournitures sans chiffrage ni priorité.
Présentez également trois scénarios : prudent, central et favorable. Le scénario prudent peut prévoir une montée en charge plus lente, un surcoût de travaux ou un retard d’ouverture. Montrez comment vous préserveriez la trésorerie dans ce cas : apport complémentaire, financement ajusté, dépenses différées ou réserves prévues. Cette transparence rassure davantage qu’un prévisionnel artificiellement optimiste.
Faire relire avant le rendez-vous bancaire
Avant de solliciter un prêt, relisez le document avec un expert-comptable, un conseiller à la création d’entreprise ou un professionnel connaissant l’exploitation d’une structure petite enfance. Vérifiez que les mêmes hypothèses apparaissent partout : capacité d’accueil, date d’ouverture, tarifs, effectifs et montant du financement. Un business plan convaincant est un dossier où le récit, les annexes et les tableaux présentent exactement la même réalité.

- Business plan de micro-crèche : le détail qui fragilise votre dossier bancaire - 24 septembre 2026
- Récompenser les salariés sans se limiter à la prime : ce qui marche vraiment - 23 septembre 2026
- Comptable TPE : déléguez la TVA et le bilan sans perdre le contrôle de votre trésorerie - 22 septembre 2026